Ưu đãi thuế phải đến đúng nơi cần khuyến khích
Chỉ ra nguy cơ “miễn thuế có thể làm tăng lợi ích của nhà cung cấp mà chưa làm thay đổi chi phí của người sử dụng”, ĐBQH Nguyễn Thị Việt Nga (TP. Hải Phòng) đề nghị làm rõ cơ chế chuyển lợi ích ưu đãi thuế đến người học, người bệnh; đồng thời, quy định chặt điều kiện duy trì ưu đãi đối với cơ sở giáo dục không vì lợi nhuận.
Thảo luận tại Tổ 3 chiều 23/10 về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân, ĐBQH Nguyễn Thị Việt Nga (TP. Hải Phòng) tán thành sự cần thiết sửa đổi, bổ sung một số điều của 3 luật về thuế để thực hiện các chủ trương phát triển giáo dục, khoa học và công nghệ, hỗ trợ người dân và nâng cao hiệu quả sử dụng đất.
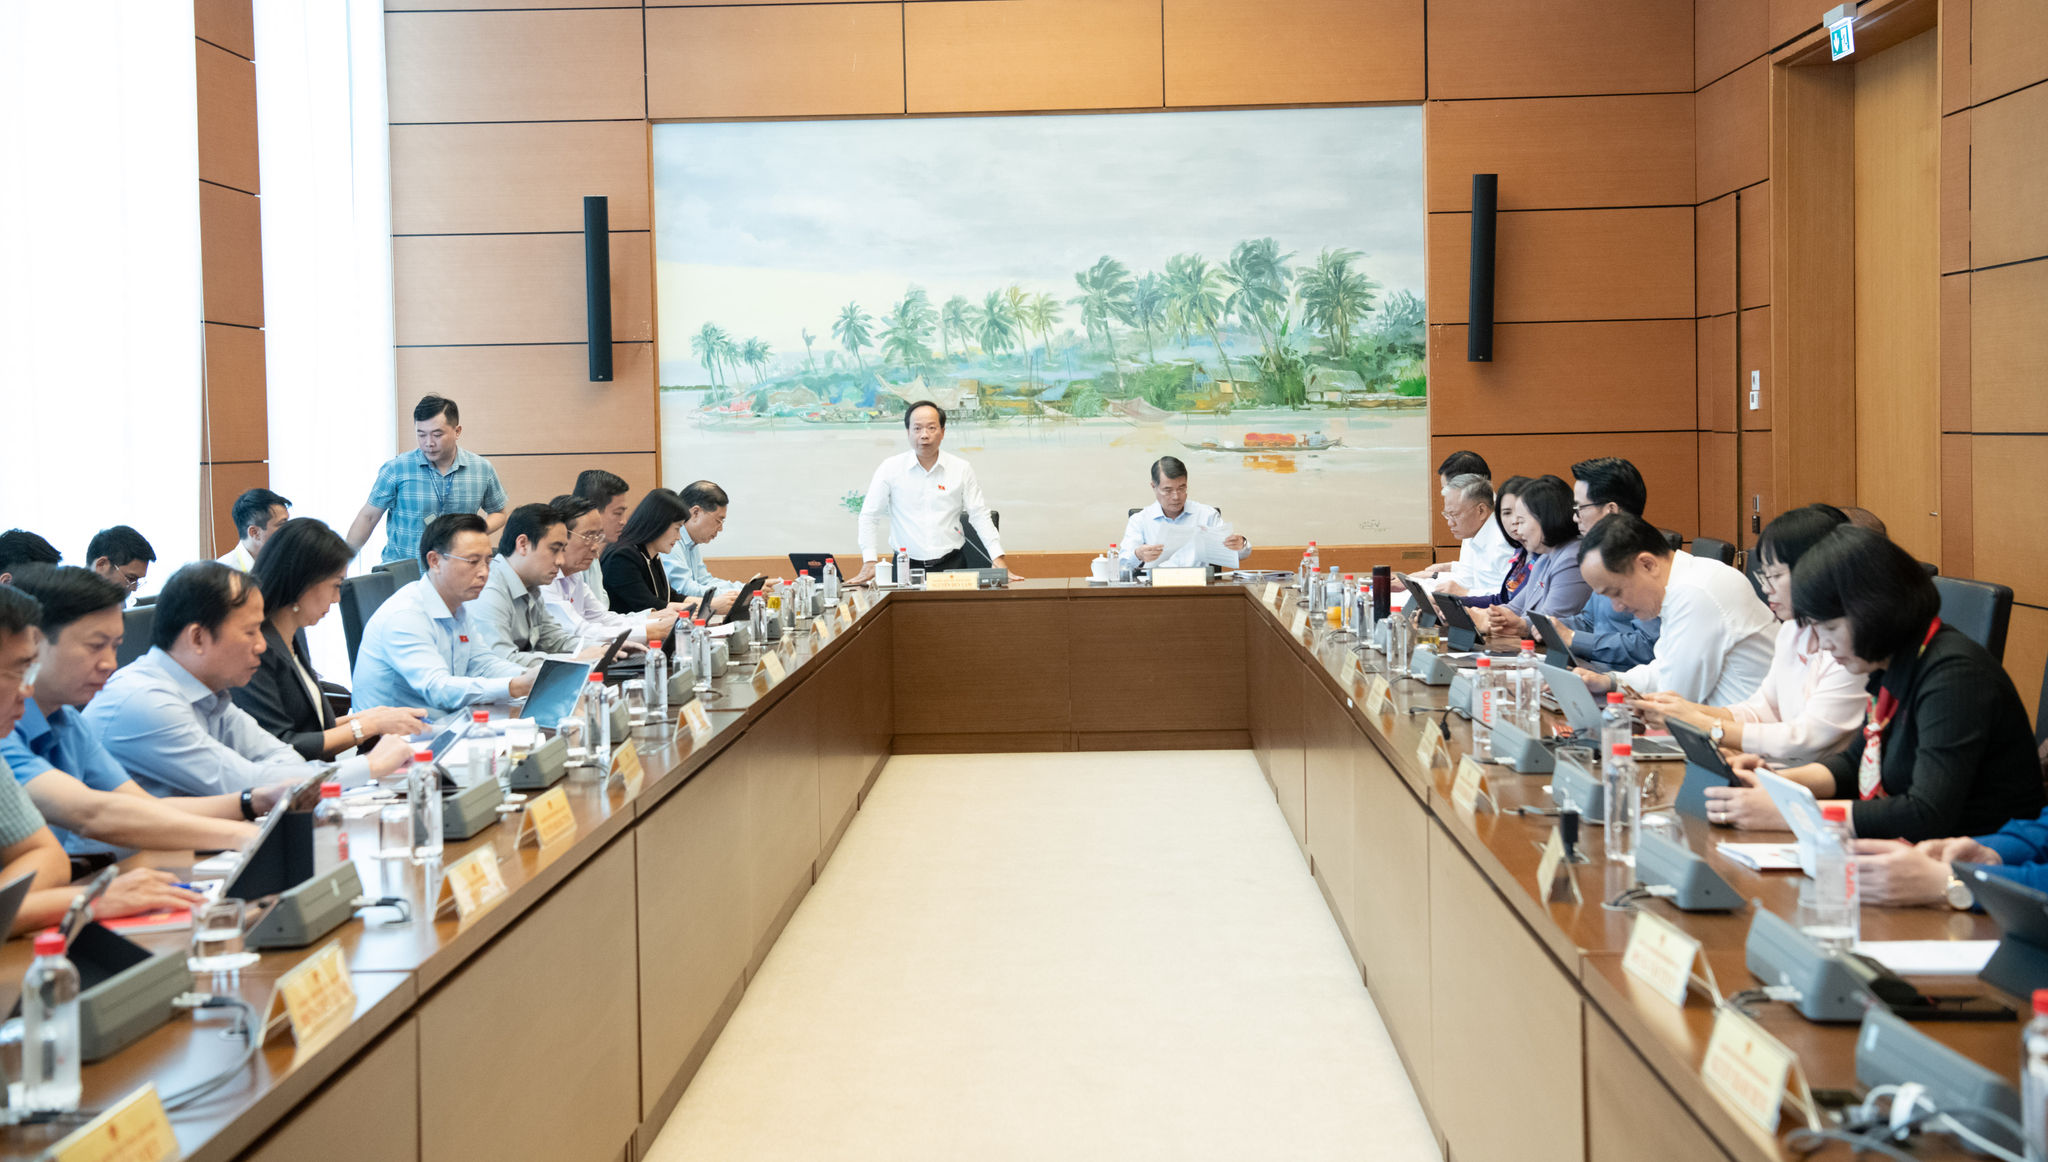
Theo đại biểu, dự án luật có số lượng điều sửa đổi không nhiều nhưng tác động đáng kể đến nguồn thu ngân sách, môi trường đầu tư và nghĩa vụ của người dân, doanh nghiệp. Vì vậy, mỗi chính sách cần được xem xét đồng thời trên 3 phương diện: có đúng mục tiêu hay không; lợi ích thực tế đến với ai và có đủ điều kiện tổ chức thực hiện hay không.
Ưu đãi thuế cho giáo dục không vì lợi nhuận phải đúng mục tiêu
Ủng hộ việc tạo điều kiện thuận lợi hơn cho các cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, đại biểu Nguyễn Thị Việt Nga ghi nhận dự thảo đã bổ sung việc xác định cơ sở giáo dục theo pháp luật về giáo dục, giáo dục nghề nghiệp, giáo dục đại học. Tuy vậy, đại biểu cho rằng việc được xác định là cơ sở không vì lợi nhuận phải đi cùng yêu cầu duy trì đúng bản chất này trong suốt thời gian hưởng ưu đãi.
“Cần dự liệu trường hợp cơ sở không chia lợi nhuận trực tiếp nhưng lợi ích lại được chuyển cho nhà đầu tư thông qua tiền thuê tài sản, lãi vay, phí quản lý hoặc giao dịch với bên liên quan không phù hợp với giá trị thực tế. Khi đó, hình thức tổ chức có thể vẫn đáp ứng điều kiện, nhưng mục tiêu của chính sách miễn thuế không được bảo đảm”, đại biểu phân tích.
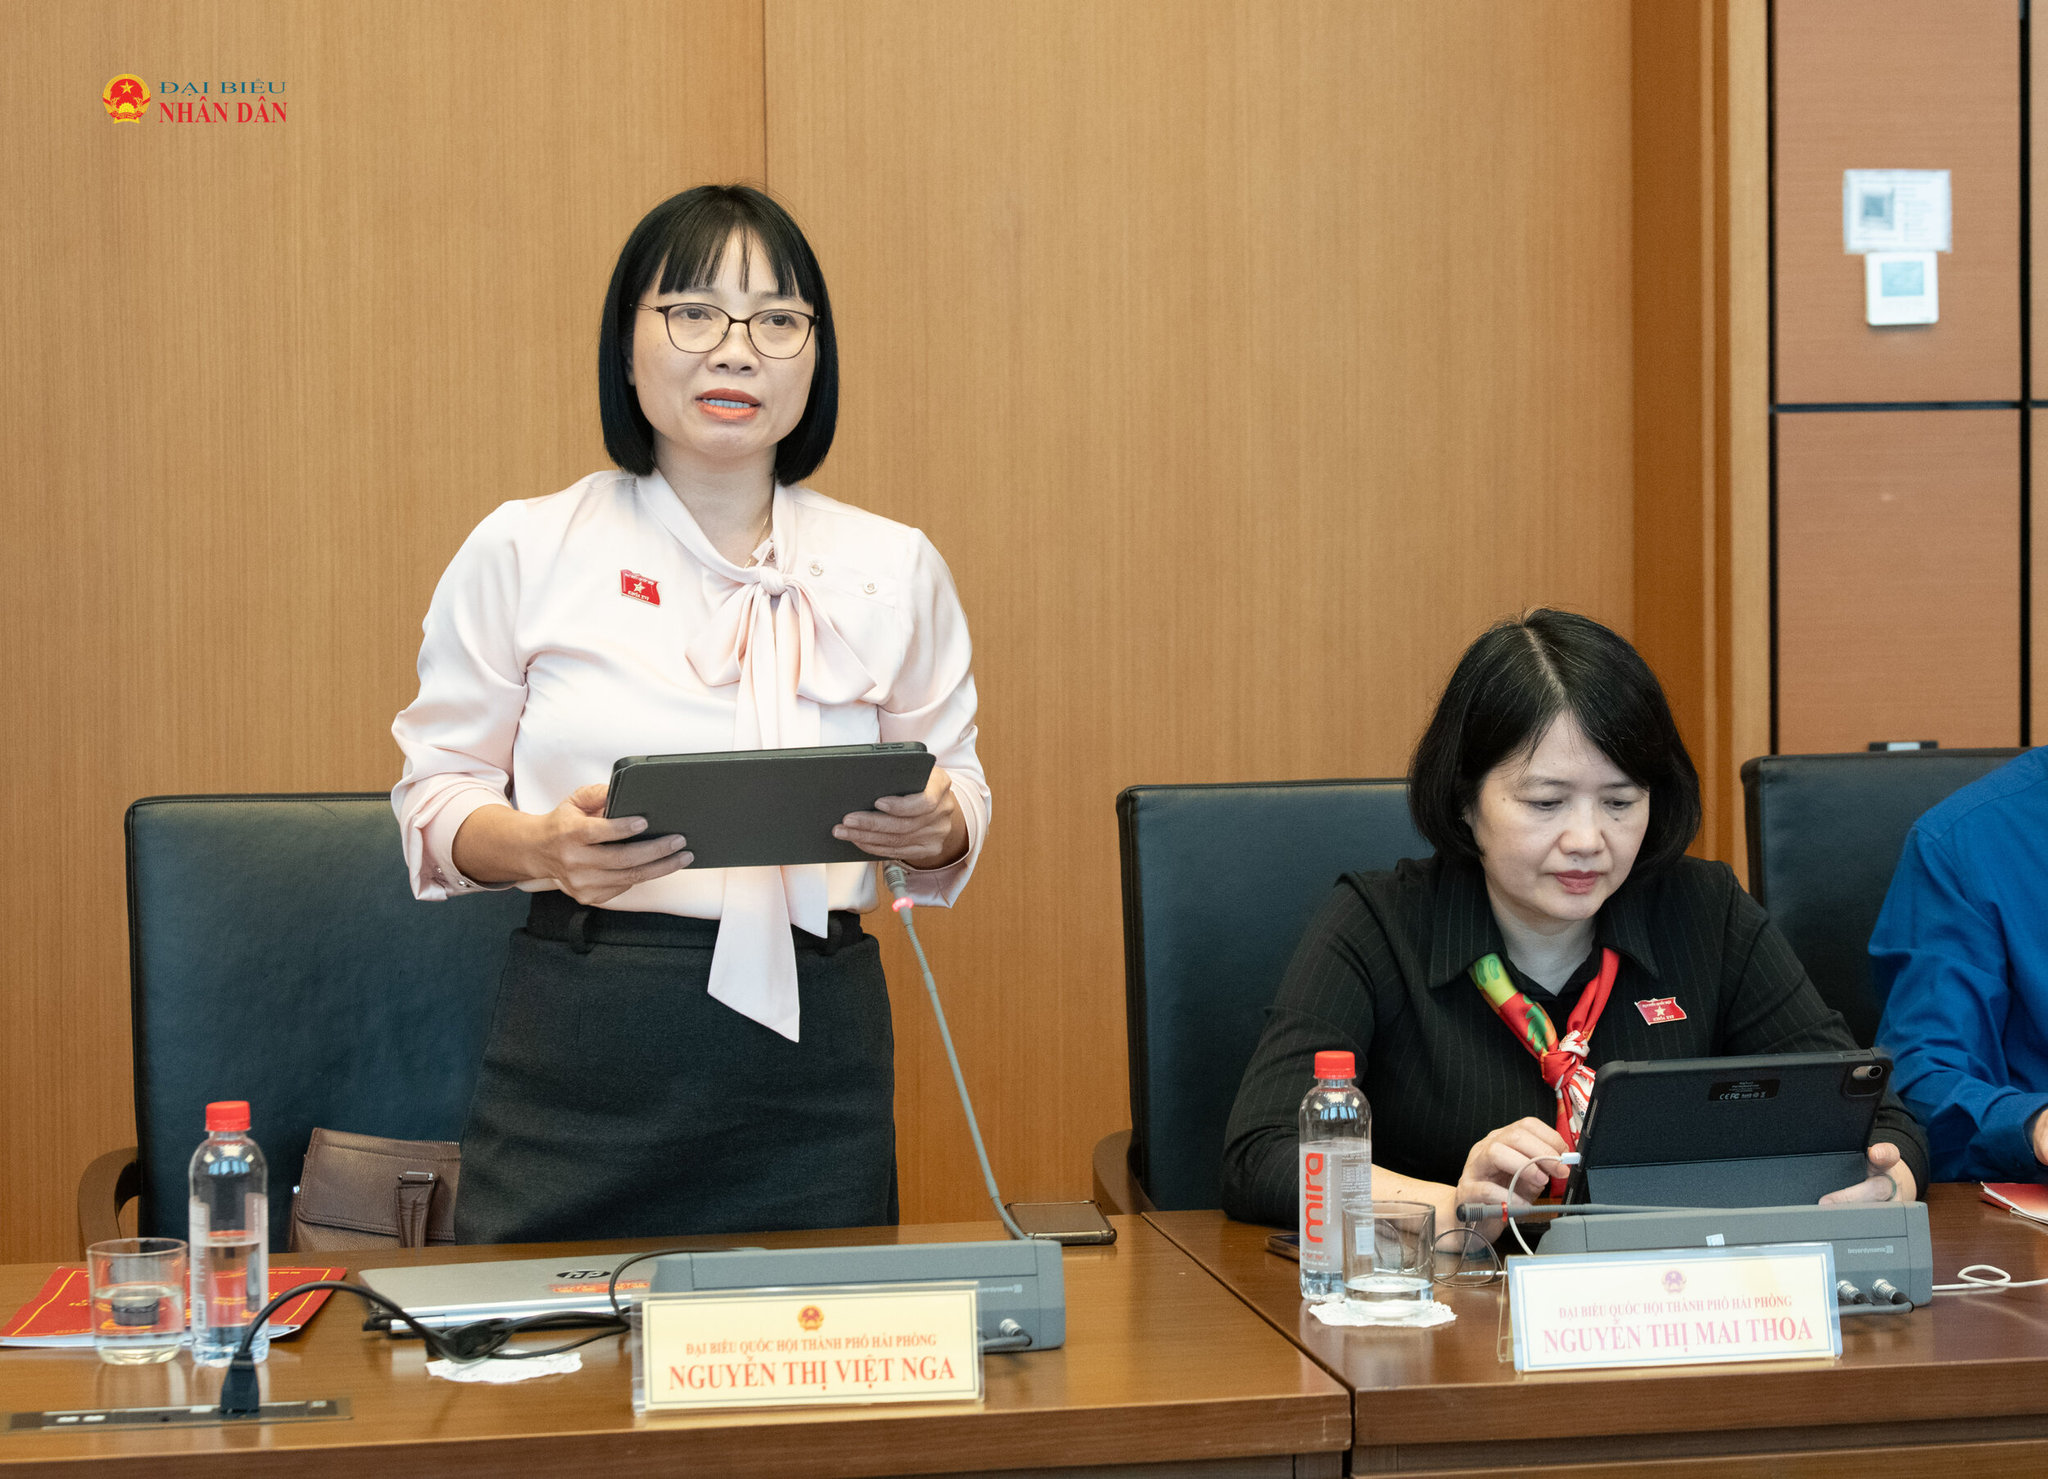
Đại biểu nhấn mạnh, không vì lợi nhuận không đồng nghĩa với không được có thặng dư thu chi, bởi cơ sở giáo dục cần tích lũy để phát triển, nâng cao thu nhập cho đội ngũ và đầu tư cơ sở vật chất. Học phí cao cũng chưa đủ để kết luận một cơ sở hoạt động vì lợi nhuận. Điều quyết định là nguồn lực được sử dụng thế nào, có được tái đầu tư cho mục tiêu giáo dục và có bị phân phối trái quy định hay không.
Từ đó, đại biểu đề nghị Luật xác định rõ các nguyên tắc cơ bản về phạm vi thu nhập được miễn, điều kiện duy trì ưu đãi và xử lý khi không còn đáp ứng điều kiện; giao Chính phủ quy định cách thức thực hiện. Cùng với đó, cần phân biệt thu nhập từ giáo dục, nghiên cứu, hoạt động hỗ trợ với thu nhập từ kinh doanh thương mại độc lập, tránh cách hiểu miễn thuế cho mọi khoản thu chỉ vì đơn vị có tư cách là cơ sở giáo dục.
Cơ chế truy thu cũng cần tương xứng, phân biệt trường hợp gian dối về điều kiện ngay từ đầu với trường hợp sử dụng sai một phần thu nhập về sau. Đại biểu đồng thời đề nghị làm rõ cơ sở tính toán mức giảm thu và có cơ chế theo dõi việc sử dụng nguồn lực từ ưu đãi cho chất lượng đào tạo, học bổng, hỗ trợ người học.
Miễn thuế cho nhà cung cấp, lợi ích có đến người dân?
Đồng tình với mục tiêu hỗ trợ bữa ăn trong trường học, cơ sở khám bệnh, chữa bệnh, nhưng đại biểu lưu ý dự thảo đang thực hiện mục tiêu này thông qua miễn thuế thu nhập cho tổ chức, cá nhân cung cấp suất ăn. Vì vậy, cần làm rõ phần thuế được miễn sẽ chuyển thành giảm giá, cải thiện dinh dưỡng hoặc nâng cao an toàn bữa ăn bằng cơ chế nào.
“Nếu giá hợp đồng giữ nguyên, việc miễn thuế có thể làm tăng lợi ích của nhà cung cấp mà chưa làm thay đổi chi phí của người sử dụng. Với đơn vị không phát sinh thu nhập chịu thuế, tác dụng hỗ trợ cũng có thể rất hạn chế. Do đó, quy mô ưu đãi dành cho nhà cung cấp chưa phản ánh đầy đủ mức hỗ trợ thực tế đến người dân”, đại biểu nêu rõ.
Từ đó, đại biểu đề nghị Chính phủ bổ sung đánh giá, đặc biệt so sánh với phương án hỗ trợ trực tiếp bữa ăn cho những đối tượng cần hỗ trợ. Việc so sánh cần trả lời được: cùng một nguồn lực ngân sách, phương án nào giúp được nhiều người hơn, đúng đối tượng hơn và dễ kiểm tra kết quả hơn.
Trường hợp tiếp tục giữ chính sách, đề nghị làm rõ đối tượng sử dụng suất ăn, phạm vi hợp đồng, cách tách doanh thu được miễn, gắn với minh bạch giá và chất lượng, có thời điểm đánh giá lại hiệu quả...
Đánh thuế đất chậm sử dụng phải đúng đối tượng, rõ căn cứ
Tán thành việc sử dụng công cụ thuế để góp phần chống lãng phí đất đai, đại biểu Nguyễn Thị Việt Nga lưu ý, quy định phải đủ rõ để phân biệt hành vi giữ đất, chậm triển khai với những trường hợp có nguyên nhân khách quan hoặc đang thực hiện đúng tiến độ được phê duyệt.
Đại biểu cho biết, dự thảo bổ sung mức thuế suất 0,2%, không áp dụng hạn mức, trong khi Luật Thuế sử dụng đất phi nông nghiệp hiện hành đã quy định mức 0,15% đối với đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định, cùng quy định riêng đối với dự án đầu tư phân kỳ.
Nếu bổ sung quy định mới mà không xử lý quan hệ với quy định hiện hành, có thể dẫn đến cách hiểu cùng một diện tích thuộc hai mức thuế. Vì vậy, đề nghị chỉnh lý trực tiếp, xác định rõ trường hợp áp dụng từng mức; đồng thời làm rõ phạm vi có bao gồm đất ở hợp pháp của hộ gia đình, cá nhân chưa xây dựng hay không.
Để việc áp dụng thống nhất, Luật cũng cần xác định cơ quan có trách nhiệm kết luận tình trạng sử dụng đất, mốc áp dụng thuế và cơ chế giải quyết khi người sử dụng đất không đồng ý. Đặc biệt, phải phân biệt chậm sử dụng do chủ đầu tư với chậm do thủ tục của cơ quan nhà nước, chưa bàn giao đất, bất khả kháng hoặc tiến độ phân kỳ được phê duyệt.
“Cần đặt chính sách này trong quan hệ với gia hạn sử dụng đất, nghĩa vụ tài chính tăng thêm và thu hồi đất theo pháp luật đất đai. Đồng thời, cần đánh giá tổng nghĩa vụ và tác dụng thúc đẩy đưa đất vào sử dụng. Việc nộp thuế không thay thế nghĩa vụ sử dụng đúng mục đích và không làm mất căn cứ thu hồi đất”, đại biểu nêu quan điểm.
Đối với Hải Phòng và những địa phương vừa sắp xếp đơn vị hành chính, đại biểu đề nghị đánh giá tác động của việc cộng diện tích đất ở trong phạm vi một tỉnh, thành phố. Bởi có thể xảy ra tình huống người dân không mua thêm đất, nhưng cách cộng gộp thay đổi do địa giới thay đổi, từ đó làm thay đổi nghĩa vụ thuế. Nếu có tác động, cần quy định chuyển tiếp phù hợp và hướng dẫn công khai.
Để bảo đảm các chính sách đi vào cuộc sống, đại biểu Nguyễn Thị Việt Nga đề nghị bổ sung đánh giá tác động đến ngân sách địa phương, hoàn thiện điều khoản chuyển tiếp và chuẩn bị đầy đủ văn bản hướng dẫn trước ngày Luật có hiệu lực.