Nhận diện bất cập, hoàn thiện pháp luật về đăng ký biện pháp bảo đảm
Sau hơn 3 năm thi hành, Nghị định số 99/2022/NĐ-CP về đăng ký biện pháp bảo đảm đã tạo những chuyển biến tích cực, đồng thời bộc lộ những vướng mắc cần tháo gỡ. Tại Talkshow "Đăng ký biện pháp bảo đảm: Từ thực tiễn thi hành Nghị định số 99/2022/NĐ-CP đến dự thảo Nghị định thay thế" do Báo Đại biểu Nhân dân tổ chức, đại diện cơ quan chủ trì soạn thảo, tổ chức tín dụng và chuyên gia đã phân tích kết quả thực hiện, những bất cập và yêu cầu hoàn thiện pháp luật trong lĩnh vực này.
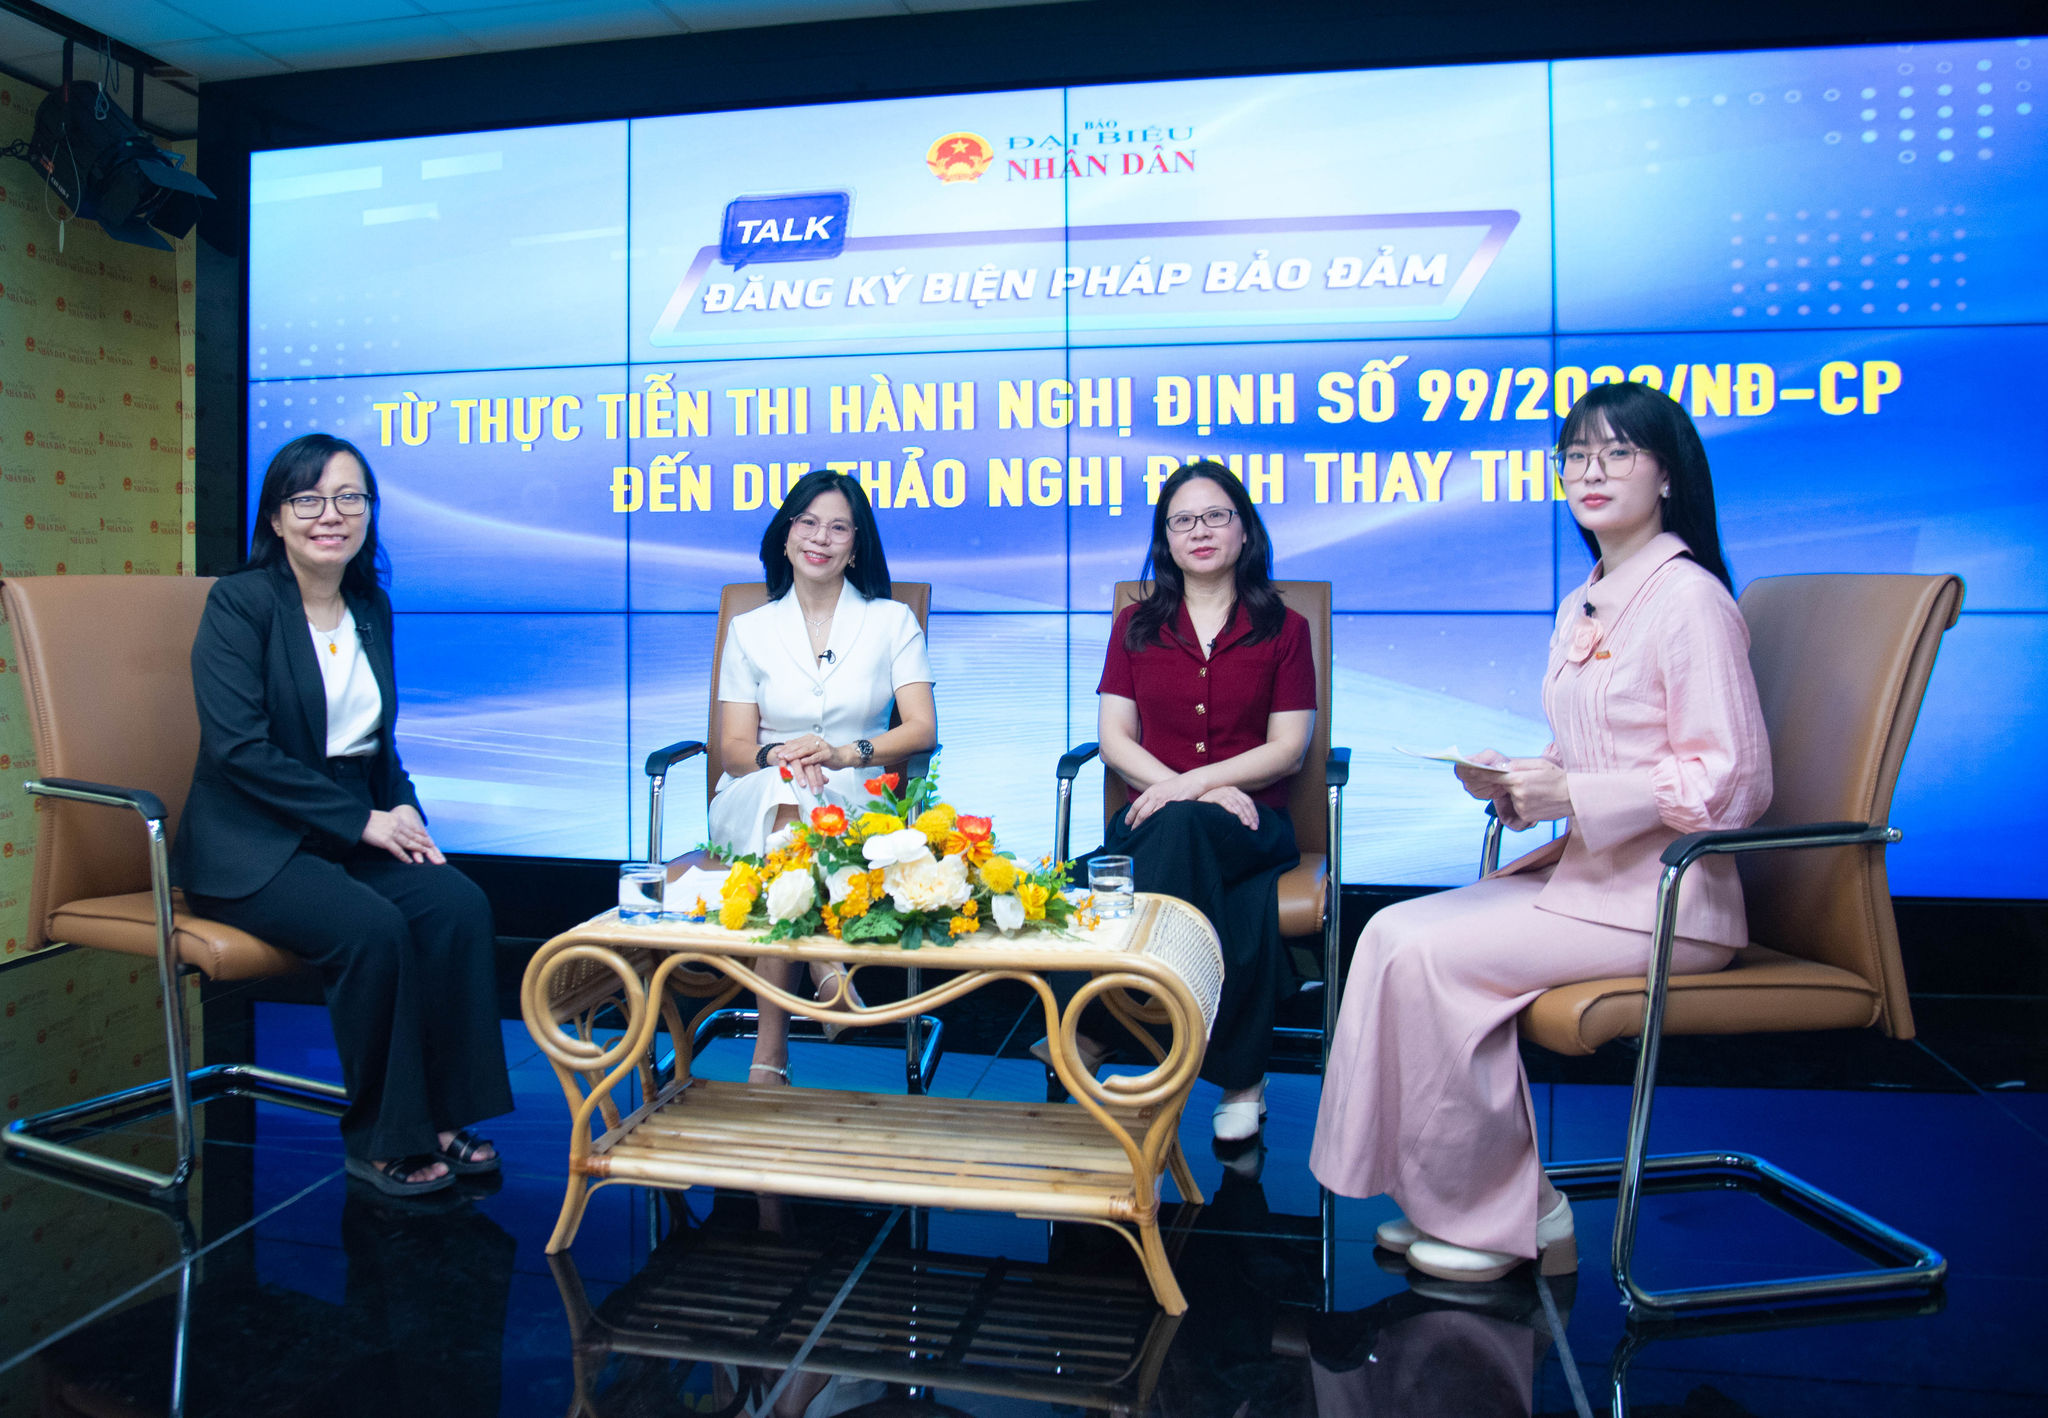
Tham gia Talkshow có Phó Cục trưởng Cục Đăng ký giao dịch bảo đảm và Bồi thường nhà nước (Bộ Tư pháp) Nguyễn Thị Thu Hằng; Chủ nhiệm Câu lạc bộ Pháp chế ngân hàng, Hiệp hội Ngân hàng Việt Nam, Luật sư Nguyễn Thị Phương; Chủ nhiệm Khoa Luật tư, PGS.TS Nguyễn Bích Thảo, Trường Đại học Luật, Đại học Quốc gia Hà Nội.
Cần thiết xây dựng Nghị định thay thế Nghị định số 99/2022/NĐ-CP
Đánh giá những chuyển biến tích cực trong hoạt động đăng ký biện pháp bảo đảm sau 3 năm triển khai Nghị định số 99, Phó Cục trưởng Nguyễn Thị Thu Hằng cho biết, ngày 30/11/2022, Chính phủ đã ban hành Nghị định số 99 về đăng ký biện pháp bảo đảm. Nhìn lại thực tiễn 3 năm thi hành, Nghị định đã đạt được những kết quả trên các phương diện thể chế, thủ tục, kết quả thi hành và nhận thức.
Thứ nhất, về thể chế, Nghị định được ban hành đã tạo cơ sở pháp lý quan trọng để triển khai công tác đăng ký giao dịch bảo đảm trong cả nước. Với các quy định hết sức rõ ràng, thuận lợi, việc đăng ký biện pháp bảo đảm cũng nhanh chóng và thuận lợi hơn.
Thứ hai, về thủ tục, Nghị định được ban hành đã đáp ứng được yêu cầu về cải cách thủ tục hành chính, đặc biệt là đáp ứng yêu cầu trực tuyến, trong đó có quy định cấp mã số để khai thác cơ sở dữ liệu, cấp tài khoản thực hiện trực tuyến, tạo thuận lợi cho việc thực hiện trực tuyến về đăng ký biện pháp bảo đảm.
Thứ ba, về kết quả thi hành, việc Nghị định được ban hành giúp cho các cơ quan triển khai công tác mang tính ổn định hơn. Trong lĩnh vực đăng ký bảo đảm bằng quyền sử dụng đất, tài sản gắn liền với đất, số lượng hồ sơ đăng ký hàng năm sau đều tăng hơn năm trước 10%. Đối với đăng ký biện pháp bảo đảm bằng động sản, 3 Trung tâm Đăng ký giao dịch, tài sản của Bộ Tư pháp giải quyết hơn 300.000 hồ sơ đăng ký, với tỷ lệ đăng ký trực tuyến đến nay đạt trên 95%.
Thứ tư, về nhận thức, nhận thức của các cơ quan quản lý, cá nhân, người dân đối với vai trò của thiết chế đăng ký biện pháp bảo đảm ngày càng nâng cao; hiểu rõ hơn về hiệu lực đối kháng của biện pháp bảo đảm, thứ tự ưu tiên thanh toán, tính công khai minh bạch của tài sản bảo đảm, qua đó giúp người dân, doanh nghiệp có cơ hội tiếp cận nhanh nguồn vốn tín dụng trong sản xuất kinh doanh.
Làm rõ lý do cần xây dựng Nghị định thay thế, bà Nguyễn Thị Thu Hằng cho biết, việc Chính phủ giao cho Bộ Tư pháp xây dựng dự thảo Nghị định về đăng ký biện pháp bảo đảm để thay thế cho Nghị định số 99 xuất phát từ một số lý do.
Trước hết, trong thời gian qua, Đảng và Nhà nước đã có những chủ trương mới về hoàn thiện pháp luật, tổ chức thi hành pháp luật, cải cách thủ tục hành chính, đẩy mạnh cung cấp dịch vụ công trực tuyến và tăng cường khai thác thông tin dữ liệu thay thế cho các giấy tờ. Thủ tục đăng ký biện pháp bảo đảm là một thủ tục hành chính và là dịch vụ công của Nhà nước, do đó pháp luật trong lĩnh vực này cần có sự sửa đổi, hoàn thiện để cụ thể hóa các chủ trương đó.
Về thực tiễn, bên cạnh những kết quả đã đạt được trong 3 năm tổ chức thi hành, Nghị định số 99 cũng bộc lộ một số bất cập tập trung vào 4 vấn đề lớn. Thứ nhất, chưa tạo đầy đủ cơ chế đẩy mạnh dịch vụ công trực tuyến toàn trình. Trong lĩnh vực đăng ký biện pháp bảo đảm bằng bất động sản, các thiết kế trong Nghị định quy định về thẩm quyền đăng ký, hồ sơ giấy tờ thiên về phương thức bản giấy. Do đó khi thực hiện thủ tục này cũng chưa được thuận tiện, một số loại giấy tờ chưa được xem xét để đơn giản hóa hồ sơ.
Thứ hai, một số quy định cụ thể chưa thực sự rõ ràng, dẫn đến vướng mắc trong thực tiễn áp dụng. Ví dụ như trong thực hiện đăng ký thay đổi, bao gồm thay đổi, rút bớt, bổ sung, thay thế bên bảo đảm, bên nhận bảo đảm hay tài sản bảo đảm; đăng ký đối với cây lâu năm, rừng sản xuất là rừng trồng; hoặc đăng ký thế chấp quyền sử dụng đất, tài sản gắn liền với đất mà bên nhận thế chấp là tổ chức kinh tế không phải là tổ chức tín dụng.
Thứ ba, chưa kịp thời sửa đổi để phù hợp, đồng bộ với các luật liên quan, như Luật Hàng không dân dụng Việt Nam, Luật Giao dịch điện tử năm 2023, Nghị định số 69/2024/NĐ-CP về định danh và xác thực điện tử.
Thứ tư, chưa có cơ chế xây dựng cơ sở dữ liệu chung thống nhất. Khi tra cứu, khai thác thông tin, người dân và doanh nghiệp gặp khó khăn do phải đến nhiều cơ quan, tra cứu ở nhiều hệ thống khác nhau. Đó là những vướng mắc trong thực tiễn thi hành, làm cơ sở để xây dựng dự thảo Nghị định mới thay thế.
Bốn nhóm vướng mắc từ góc độ tổ chức tín dụng
Từ thực tiễn hoạt động cho vay cũng như đăng ký giao dịch bảo đảm, Chủ nhiệm Câu lạc bộ Pháp chế ngân hàng (Hiệp hội Ngân hàng Việt Nam) Luật sư Nguyễn Thị Phương cho biết, các tổ chức tín dụng nhận thấy có một số nhóm vướng mắc cần tháo gỡ.
Thứ nhất là sự thiếu đồng bộ, thiếu nhất quán và thiếu thống nhất trong quá trình áp dụng trên toàn quốc. Có những hồ sơ tương tự nhau nhưng có cơ quan đăng ký chấp nhận, có cơ quan lại từ chối; hoặc ngay trong một văn phòng, cùng một bộ hồ sơ tương tự thì có cán bộ chấp nhận, có cán bộ lại từ chối, hoặc yêu cầu khác về mặt hồ sơ, cách diễn giải, thậm chí yêu cầu tổ chức tín dụng phải sửa đổi hợp đồng thì mới chấp nhận đăng ký.
Ngoài ra, quy định về đăng ký đối với rừng sản xuất, rừng trồng là cây lâu năm hầu như không thực hiện được trên thực tiễn; việc đăng ký sửa đổi trường hợp chuyển giao quyền đòi nợ sang bên thứ ba còn yêu cầu phải công chứng, chứng thực. Điều này gây khó khăn, làm kéo dài thời gian thẩm định, phát sinh chi phí cho người dân, doanh nghiệp và tổ chức tín dụng, tạo khoảng trống thời gian chưa thiết lập được hiệu lực đối kháng với bên thứ ba, phát sinh rủi ro cho các tổ chức tín dụng.
Thứ hai, thủ tục chưa thực sự nhanh chóng, thuận tiện và chưa đáp ứng yêu cầu chuyển đổi số. Riêng đối với thế chấp quyền sử dụng đất, nhà ở, bất động sản và tài sản gắn liền với đất nói chung, hiện nay 99% vẫn thực hiện thủ công bằng văn bản giấy truyền thống, chưa áp dụng số hóa toàn trình.
Hiệu lực pháp lý của đăng ký giao dịch bảo đảm đối với quyền sử dụng đất, nhà ở vẫn là ghi thông tin trên phiếu đăng ký. Các tổ chức tín dụng rất kỳ vọng vào sự thay đổi căn bản về quy trình đăng ký và ghi nhận hiệu lực đăng ký đất đai, tài sản gắn liền với đất, vì thực tiễn 80 - 90% tài sản bảo đảm của các tổ chức tín dụng hiện nay vẫn là bất động sản.
Thứ ba, một số quy định chưa phù hợp hoặc chưa bảo đảm áp dụng trên thực tế, thể hiện qua 3 vấn đề về thời điểm có hiệu lực, từ chối đăng ký và thời hạn giải quyết hồ sơ.
Về thời điểm có hiệu lực, theo Nghị định số 99, thời điểm có hiệu lực của đăng ký thế chấp quyền sử dụng đất, tài sản gắn liền với đất là thời điểm đăng ký được ghi vào cơ sở dữ liệu đăng ký. Tuy nhiên thực tế, tổ chức tín dụng chưa có cơ chế truy cập, đăng nhập hay xin thông tin xem việc đăng ký đó đã được ghi nhận vào cơ sở dữ liệu hay chưa để xác định chính xác thời điểm phát sinh hiệu lực đối kháng với bên thứ ba.
Về từ chối đăng ký, Nghị định số 99 quy định khi từ chối đăng ký phải nêu rõ căn cứ bằng văn bản, nhưng thực tế rất ít khi tổ chức tín dụng nhận được văn bản giải thích rõ ràng, thường chỉ trao đổi miệng.
Về thời hạn giải quyết hồ sơ, Nghị định quy định hồ sơ nhận trước 9 giờ sáng thì trả kết quả trong ngày, hồ sơ phức tạp thì trả trong 3 ngày làm việc tiếp theo, nhưng thực tế nhiều trường hợp không nhận được kết quả trong thời hạn đó.
Thứ tư, dữ liệu tra cứu bị phân tán. Hiện nay, tồn tại ít nhất 5 cơ quan đăng ký giao dịch bảo đảm đối với từng loại tài sản, trong đó cổ phiếu đăng ký tập trung tại Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam (VSDC); quyền sử dụng đất tại Văn phòng đăng ký đất đai; động sản tại 3 Trung tâm thuộc Bộ Tư pháp; tàu bay, tàu biển tại các cơ quan chuyên ngành.
Hoàn thiện tư duy lập pháp, thúc đẩy tiếp cận tín dụng
Đồng tình và chia sẻ với ý kiến của các đại biểu, PGS.TS Nguyễn Bích Thảo cho rằng, xét về tư duy xây dựng pháp luật, dưới góc độ nghiên cứu và giảng dạy, Nghị định số 99/2022/NĐ-CP nói riêng cũng như các văn bản pháp luật về giao dịch bảo đảm và đăng ký giao dịch bảo đảm nói chung có chức năng rất quan trọng là kiến tạo phát triển, góp phần thúc đẩy tiếp cận tín dụng cho tổ chức, cá nhân và phát triển kinh tế.
Tuy nhiên, Nghị định số 99/2022 còn một số điểm bất cập.
Thứ nhất, vẫn dựa trên tư duy hồ sơ giấy, chưa thực sự thể hiện tinh thần đột phá phát triển công nghệ và chuyển đổi số quốc gia theo Nghị quyết số 57-NQ/TW của Bộ Chính trị. Mặc dù có ghi nhận phương thức đăng ký trực tuyến nhưng mới coi đây là cách thức gửi, nộp hồ sơ chứ chưa phải mô hình đăng ký hoàn toàn dựa trên dữ liệu.
Thứ hai, dựa trên sự phân tán giữa 5 cơ quan đăng ký, gây khó khăn cho tổ chức tín dụng trong việc đăng ký, tra cứu thông tin và dẫn đến không thống nhất trong áp dụng, thi hành pháp luật.
Thứ ba, chức năng của đăng ký chưa được thể hiện rõ ràng. Điều 297 và Điều 298 Bộ luật Dân sự 2015 đã xác định rõ chức năng của đăng ký là để công khai hóa quyền của bên nhận bảo đảm trên tài sản bảo đảm và xác lập hiệu lực đối kháng với người thứ 3, chứ không phải để hợp đồng bảo đảm có hiệu lực hay để xét duyệt nội dung hợp đồng. Tuy nhiên thực tế, một số cơ quan đăng ký vẫn cho rằng, đăng ký là để duyệt nội dung hợp đồng nên đã từ chối đăng ký và yêu cầu sửa đổi nội dung hợp đồng bảo đảm - đây là cách tiếp cận chưa phù hợp.
Thứ tư, chưa kịp thời theo kịp các luật mới, đặc biệt là Luật Hàng không dân dụng Việt Nam, Luật Giao dịch điện tử 2023, Nghị định số 69/2024/NĐ-CP về định danh và xác thực điện tử.
"Đây là thời điểm rất kịp thời và cần thiết để sửa đổi Nghị định số 99/2022" - PGS.TS Nguyễn Bích Thảo nhấn mạnh.