Nghiên cứu cơ chế chuyển tiếp hợp lý đối với doanh nghiệp vượt tiêu chí do tăng trưởng thực chất
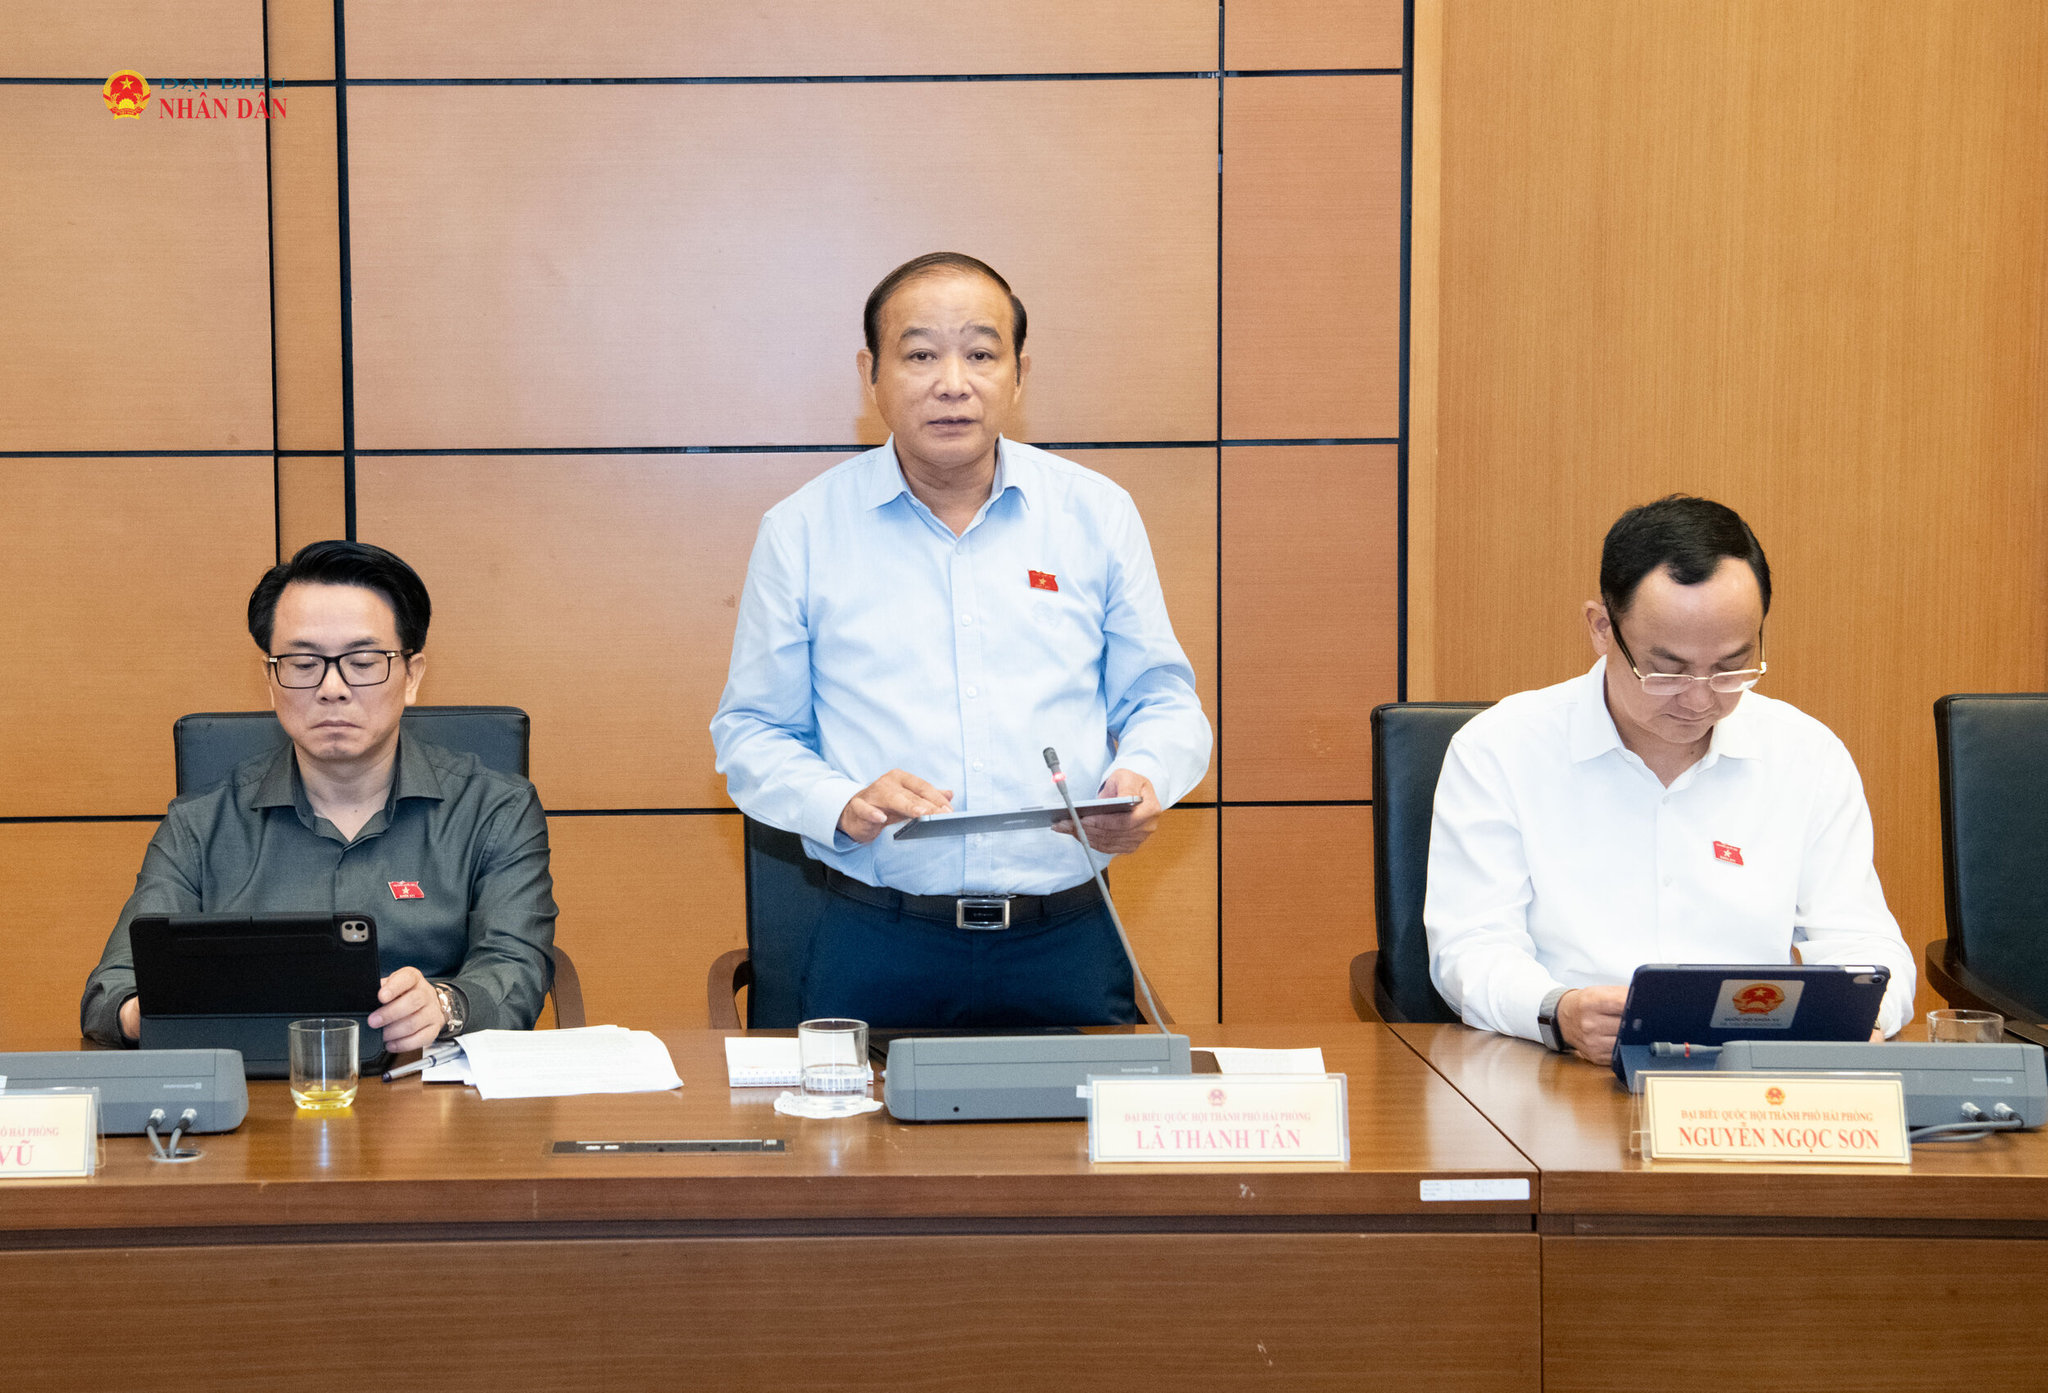
Theo ĐBQH Lã Thanh Tân (TP. Hải Phòng), chính sách hỗ trợ phát triển nhưng lại có khả năng làm giảm động lực phát triển của chính doanh nghiệp là nghịch lý phải tránh trong dự án Luật Phát triển doanh nghiệp nhỏ và vừa. Theo đó, cần nghiên cứu cơ chế chuyển tiếp hợp lý đối với doanh nghiệp vượt tiêu chí do tăng trưởng thực chất.
Tránh để chính sách hỗ trợ làm doanh nghiệp e ngại lớn lên
Theo đại biểu Lã Thanh Tân, chính sách hỗ trợ doanh nghiệp nhỏ và vừa cần được thiết kế theo hướng thực chất, minh bạch, dễ tiếp cận; đồng thời hạn chế nguy cơ trục lợi chính sách và nâng cao hiệu quả sử dụng nguồn lực nhà nước.
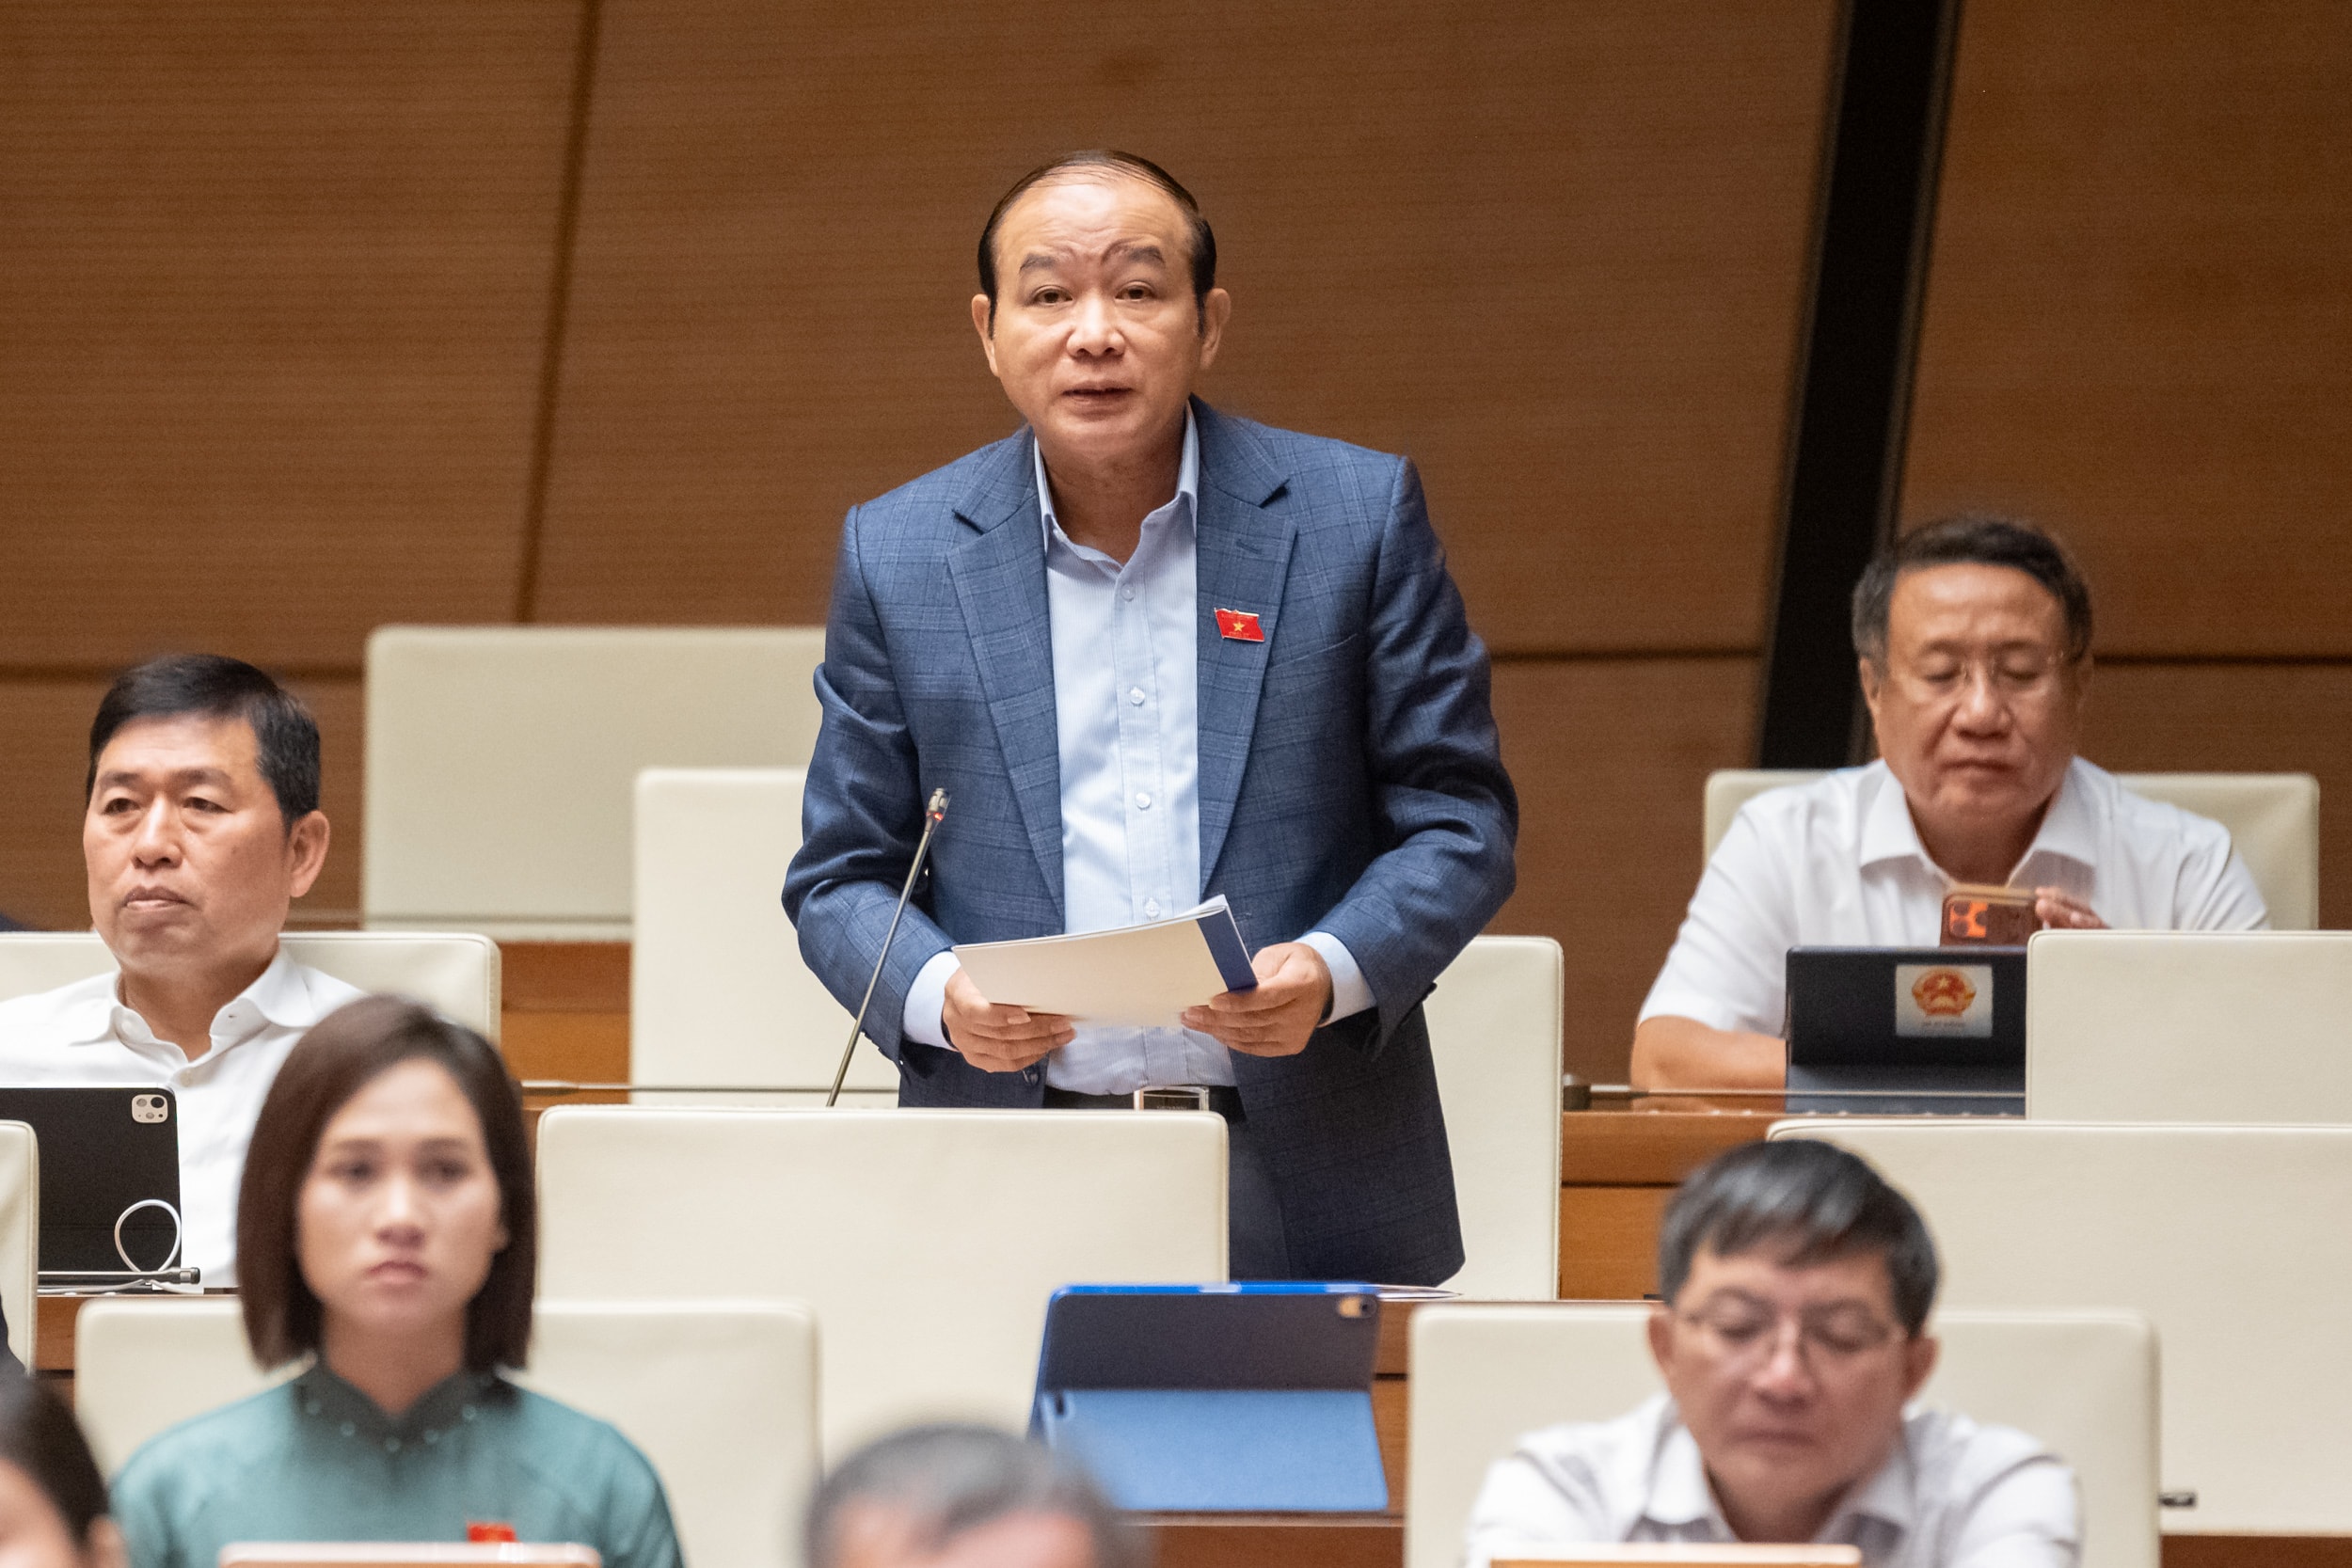
Về tiêu chí xác định doanh nghiệp nhỏ và vừa tại Điều 4, đại biểu cho rằng việc xác định ngưỡng về lao động, vốn và doanh thu là cần thiết để nhận diện đối tượng thụ hưởng chính sách. Tuy nhiên, nếu việc vượt ngưỡng dẫn đến doanh nghiệp mất ngay các quyền lợi hỗ trợ mà không có cơ chế chuyển tiếp phù hợp, chính sách có thể vô tình tạo ra tâm lý e ngại mở rộng sản xuất, tăng lao động hoặc nâng cao doanh thu.
“Đây là nghịch lý cần tránh: chính sách hỗ trợ phát triển nhưng lại có khả năng làm giảm động lực phát triển của chính doanh nghiệp”, đại biểu nhấn mạnh.
Vì vậy, đại biểu đề nghị nghiên cứu cơ chế chuyển tiếp hợp lý đối với doanh nghiệp vượt tiêu chí do tăng trưởng thực chất, có thể duy trì một số hỗ trợ trong thời hạn nhất định, tùy theo tính chất từng chính sách. Cơ chế này cần được thiết kế có giới hạn, tránh tạo đặc quyền kéo dài hoặc khuyến khích doanh nghiệp duy trì quy mô nhỏ một cách nhân tạo.
Đồng thời, cần quy định đủ rõ để ngăn ngừa việc lợi dụng chia, tách, tổ chức lại doanh nghiệp nhằm tiếp tục đáp ứng tiêu chí thụ hưởng; việc xác định đối tượng cần hướng đến bản chất hoạt động và quy mô kinh tế thực tế, không chỉ dựa trên hình thức pháp lý riêng lẻ của từng doanh nghiệp.
Về nguyên tắc hỗ trợ và lựa chọn doanh nghiệp thụ hưởng tại Điều 5 và Điều 6, đại biểu cơ bản đồng tình với định hướng hỗ trợ có trọng tâm, có thời hạn, phù hợp mục tiêu và khả năng cân đối nguồn lực.
Tuy nhiên, nếu ưu tiên chủ yếu theo thời điểm nộp hồ sơ, chính sách có thể tạo lợi thế cho doanh nghiệp có bộ phận chuyên trách, điều kiện tiếp cận thông tin và năng lực hoàn thiện hồ sơ tốt hơn; trong khi doanh nghiệp ở địa bàn khó khăn hoặc hạn chế về năng lực số có thể bị bất lợi dù nhu cầu hỗ trợ lớn hơn.
Do đó, đại biểu đề nghị phân biệt rõ 3 yếu tố trong cơ chế lựa chọn: điều kiện bắt buộc để được xem xét hỗ trợ; tiêu chí đánh giá mức độ ưu tiên; và tiêu chí xử lý trường hợp có kết quả ngang nhau. Thời điểm nộp hồ sơ chỉ nên là tiêu chí phụ hoặc tiêu chí cuối để phân định khi các điều kiện, tiêu chí khác tương đương, thay vì trở thành căn cứ quyết định chủ yếu.
Đối với Điều 6, đại biểu đề nghị tiếp tục làm rõ nguyên tắc phối hợp, lồng ghép các nguồn lực và ngăn ngừa hỗ trợ trùng lặp cho cùng một nội dung, chi phí. Việc doanh nghiệp được lựa chọn chính sách có lợi hơn cần đi cùng cơ chế công khai thông tin và kiểm soát tổng mức hỗ trợ, bảo đảm đúng đối tượng, đúng mục tiêu và không vượt quá phạm vi chính sách cho phép. Các hình thức hỗ trợ từ ngân sách nhà nước phải gắn với yêu cầu công khai tiêu chí, phương thức lựa chọn, mức hỗ trợ, trách nhiệm của các bên và kết quả đầu ra.
“Cách tiếp cận này vừa bảo đảm quyền chủ động của doanh nghiệp, vừa nâng cao trách nhiệm giải trình trong quản lý, sử dụng ngân sách”, đại biểu Lã Thanh Tân nhấn mạnh.
Đồng tình với việc quy định các hành vi bị nghiêm cấm nhằm bảo đảm chính sách hỗ trợ được thực hiện đúng đối tượng, công khai, minh bạch và không bị lợi dụng để trục lợi, đại biểu đề nghị rà soát Điều 7 theo hướng bảo đảm mỗi hành vi bị cấm có nội hàm đủ rõ, có khả năng nhận diện và áp dụng thống nhất trong thực tiễn.
Đối với quy định về hỗ trợ không đúng nguyên tắc, đối tượng, thẩm quyền, nội dung theo pháp luật, cần phân biệt rõ hành vi cố ý làm trái, lợi dụng chính sách hoặc gây thất thoát nguồn lực với những sai sót mang tính kỹ thuật, có thể khắc phục trong quá trình thực hiện.
“Nếu phạm vi hành vi bị cấm quá rộng hoặc không làm rõ yếu tố vi phạm, cơ quan thực thi có thể phát sinh tâm lý e ngại, trì hoãn quyết định hỗ trợ, làm giảm tính kịp thời và hiệu quả của chính sách”, đại biểu phân tích.
Với quy định về hành vi chia, tách doanh nghiệp để hưởng hỗ trợ, đại biểu cho rằng việc tổ chức lại doanh nghiệp có thể xuất phát từ nhu cầu kinh doanh chính đáng, nên cần làm rõ yếu tố cố ý trục lợi, tránh mặc nhiên coi mọi trường hợp chia, tách là vi phạm. Đồng thời, nếu việc lợi dụng quan hệ liên kết hoặc thành lập nhiều doanh nghiệp để trục lợi chưa được bao quát đầy đủ, cần nghiên cứu cơ chế xác định đối tượng thụ hưởng dựa trên bản chất hoạt động kinh tế và mối quan hệ giữa các doanh nghiệp.
Lấy hiệu quả thực tế của doanh nghiệp làm thước đo
Đánh giá tiếp cận vốn là một trong những khó khăn có tính chất nền tảng đối với doanh nghiệp nhỏ và vừa, đại biểu đề nghị các quy định về hỗ trợ vốn tại Điều 8 cần đi xa hơn định hướng khuyến khích chung.
Theo đó, cần khuyến khích tổ chức tín dụng phát triển phương thức đánh giá dựa nhiều hơn vào dòng tiền, phương án kinh doanh và năng lực trả nợ, thay vì phụ thuộc quá lớn vào tài sản bảo đảm; đồng thời thúc đẩy đa dạng hóa nguồn vốn phù hợp với quy mô doanh nghiệp.
“Hỗ trợ tiếp cận vốn không đồng nghĩa với việc buộc tổ chức tín dụng cho vay bất chấp rủi ro. Chính sách cần chia sẻ rủi ro có mục tiêu, có giới hạn và có cơ chế giám sát, bảo đảm hài hòa giữa hỗ trợ doanh nghiệp với an toàn hệ thống tài chính và kỷ luật thị trường”, đại biểu Lã Thanh Tân nhấn mạnh.
Đối với hỗ trợ kế toán, thuế tại Điều 9, đại biểu đề nghị chính sách hướng trực tiếp vào việc giảm chi phí tuân thủ thực tế, đặc biệt với doanh nghiệp siêu nhỏ, doanh nghiệp mới thành lập và doanh nghiệp không có bộ phận kế toán chuyên trách. Việc đơn giản hóa chế độ kế toán, biểu mẫu, báo cáo cần đồng bộ với cải cách thủ tục thuế và khai thác dữ liệu đã có, không để doanh nghiệp phải cung cấp lặp lại thông tin mà cơ quan quản lý đã có thể khai thác hợp pháp.
Thước đo phản ánh trực tiếp mức độ cải thiện môi trường kinh doanh là mức giảm thời gian, chi phí và số lần thực hiện thủ tục của doanh nghiệp, chứ không chỉ là số lượng doanh nghiệp được hỗ trợ hay kinh phí đã giải ngân. Do đó, đại biểu đề nghị đánh giá hiệu quả chính sách theo các tiêu chí này.
Liên quan đến việc hỗ trợ công nghệ và chuyển đổi số tại Điều 11, đại biểu lưu ý chính sách cần hướng đến nâng cao năng suất, chất lượng quản trị và năng lực cạnh tranh, không chỉ dừng ở việc hỗ trợ mua sắm phần mềm hoặc thiết bị; gắn với nhu cầu, trình độ của từng nhóm doanh nghiệp. Đặc biệt, cần hạn chế nguy cơ doanh nghiệp phụ thuộc quá mức vào một nhà cung cấp hoặc một nền tảng công nghệ, dẫn đến chi phí chuyển đổi cao và khó khai thác dữ liệu của chính mình.
Về hệ thống thông tin hỗ trợ doanh nghiệp nhỏ và vừa tại Điều 16, hệ thống không nên chỉ được thiết kế như một cơ sở dữ liệu phục vụ quản lý nhà nước, mà cần trở thành công cụ thiết thực giúp doanh nghiệp tiếp cận thông tin chính sách, thị trường, công nghệ, nguồn vốn và các chương trình hỗ trợ.
Thông tin cần được tổ chức theo nhu cầu của doanh nghiệp, có khả năng tìm kiếm theo ngành nghề, địa bàn, quy mô, điều kiện thụ hưởng và thời hạn tiếp nhận hồ sơ; đồng thời phân định rõ thông tin được công khai với dữ liệu phải bảo vệ theo quy định pháp luật.
Đại biểu cũng cho rằng việc đánh giá hiệu quả hệ thống không chỉ căn cứ vào số lượng dữ liệu được tích hợp, mà cần xem xét mức độ doanh nghiệp thực sự sử dụng hệ thống, khả năng tiếp cận chính sách được cải thiện và chi phí tìm kiếm thông tin được giảm xuống.
“Một hệ thống thông tin tốt phải giúp doanh nghiệp tiếp cận cơ hội hỗ trợ thuận lợi hơn, chứ không chỉ làm tăng thêm một tầng thủ tục hành chính”, đại biểu Lã Thanh Tân nhấn mạnh.