Làm rõ trách nhiệm chuyển nguồn ngân sách
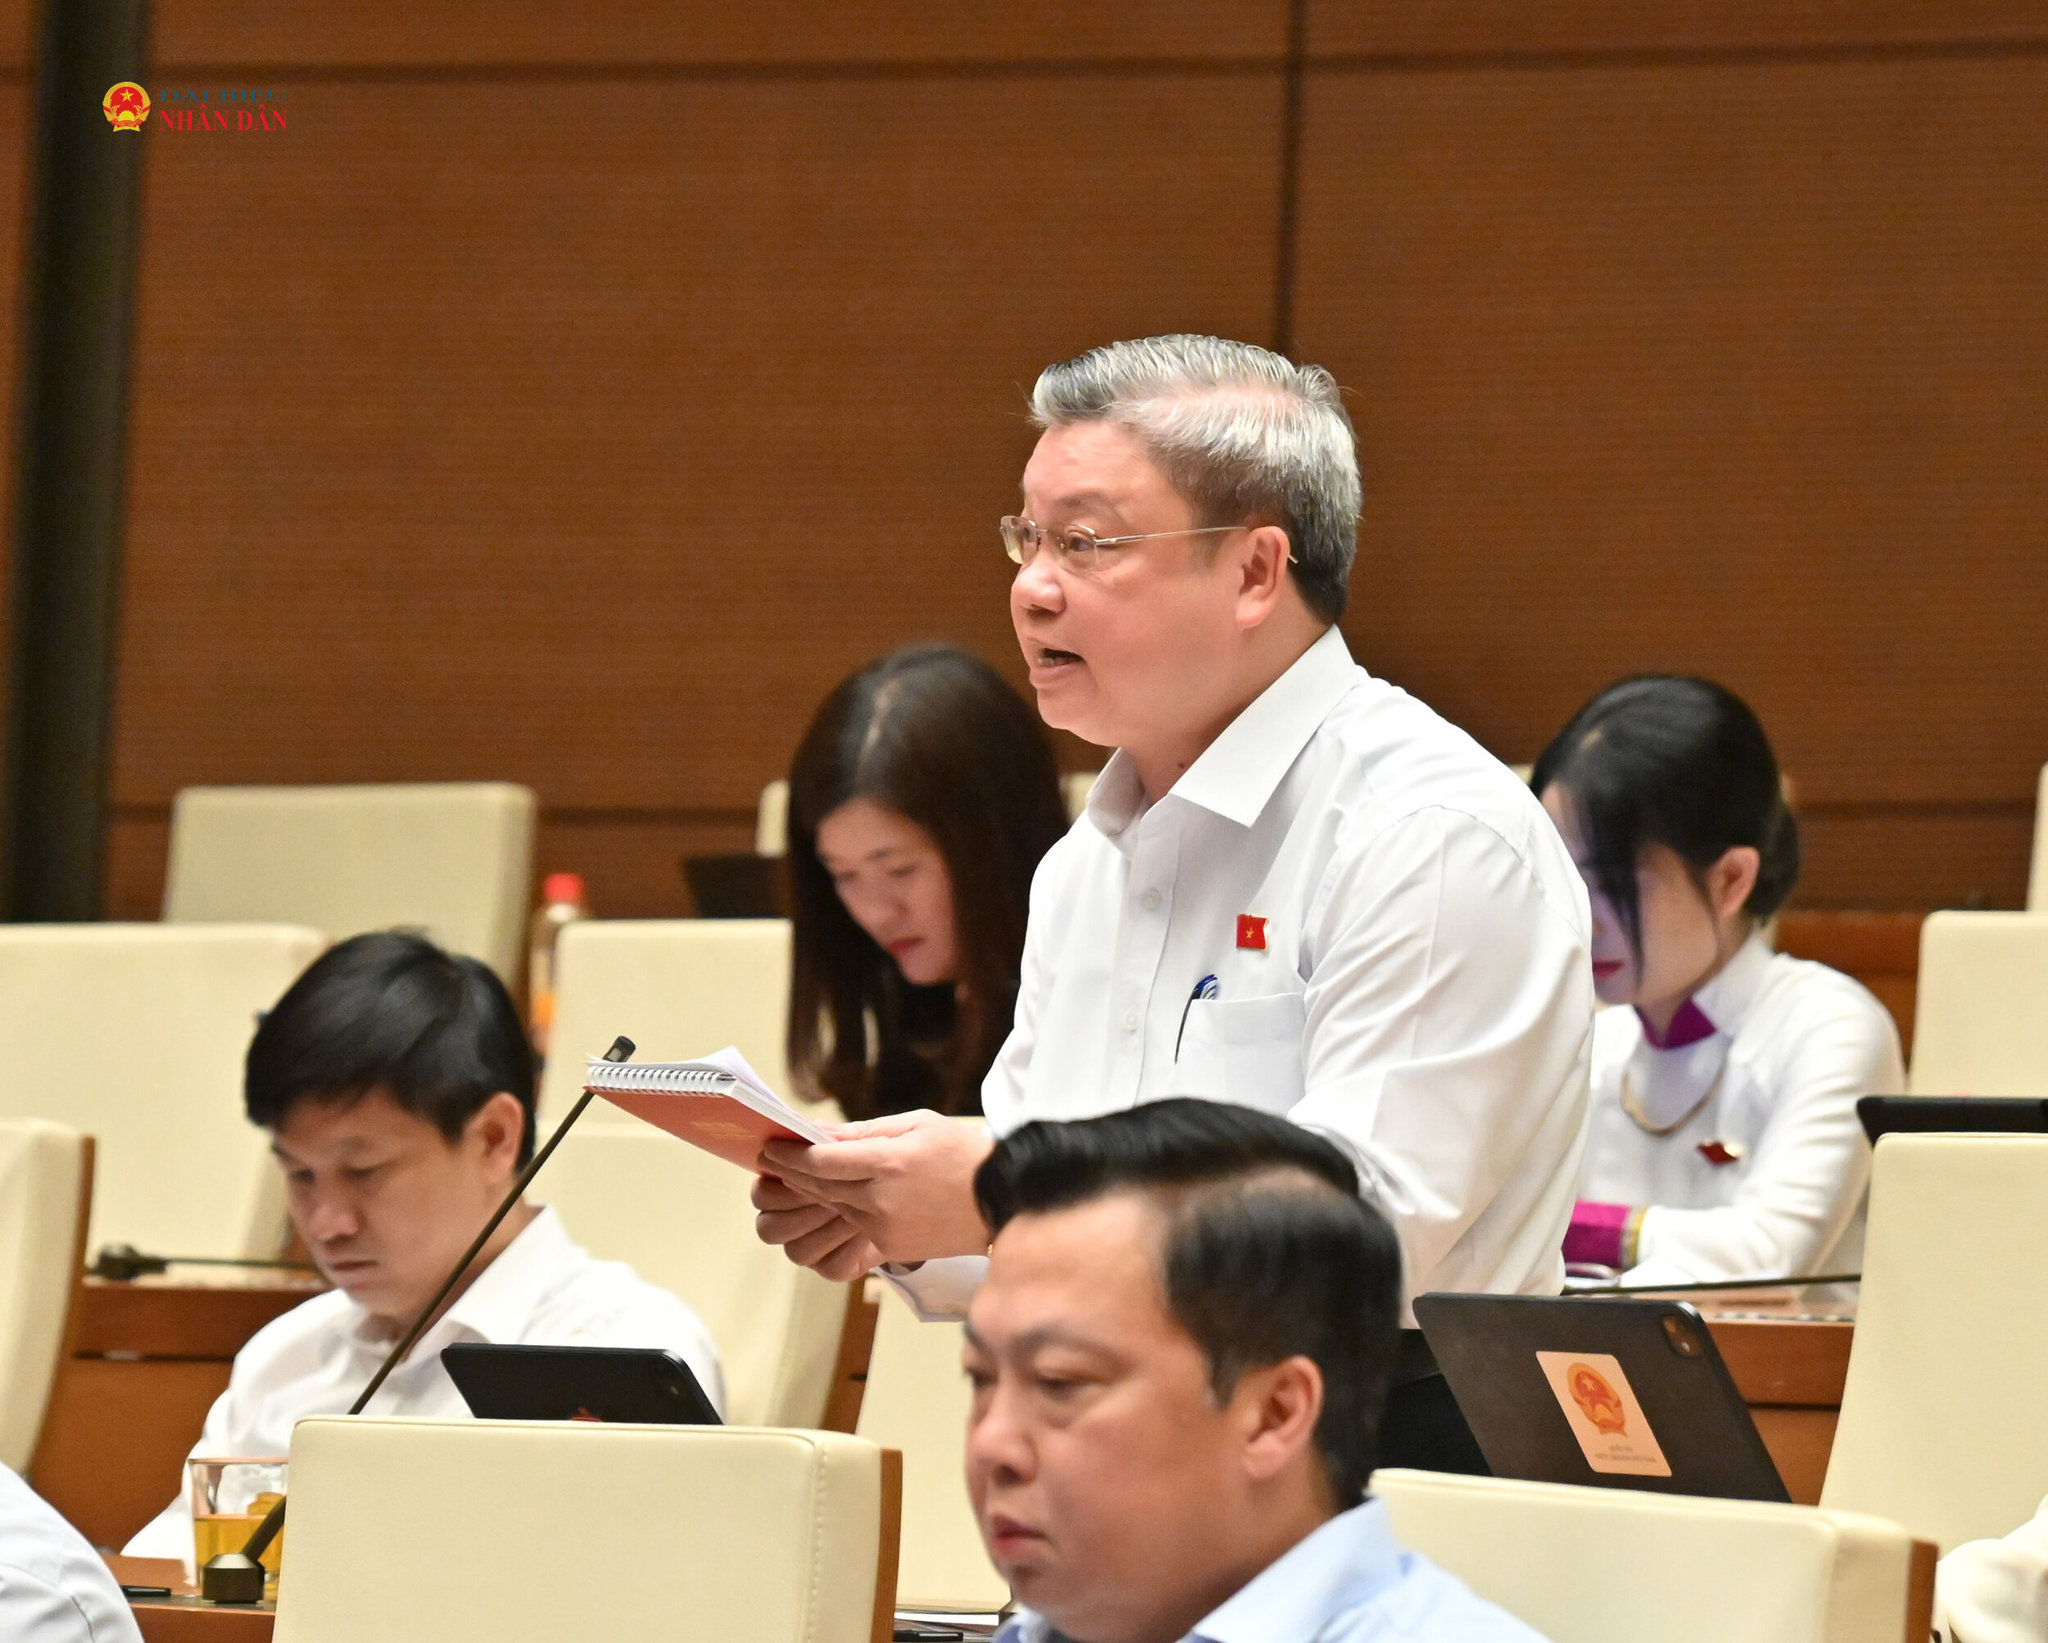
Thảo luận tại hội trường chiều 5/11 về dự thảo Luật Ngân sách Nhà nước (hợp nhất), ĐBQH Bùi Văn Dũng (Thanh Hóa) đề nghị cần làm rõ trách nhiệm chuyển nguồn, xử lý vốn hết hạn và các nghĩa vụ thanh toán hợp pháp đã phát sinh.
Gắn bố trí vốn với kết quả đánh giá dự án
Góp ý dự thảo Luật Ngân sách nhà nước (hợp nhất), ĐBQH Bùi Văn Dũng bày tỏ trăn trở trước những vụ án liên quan đến ngân sách, tài sản công và đầu tư công thời gian qua. Có những cán bộ được đào tạo cơ bản, có tín nhiệm nhưng khi đảm nhiệm trách nhiệm quản lý ngân sách, quyết định đầu tư lại để xảy ra vi phạm, phải chịu trách nhiệm hình sự. Do đó, đại biểu đề nghị, cần làm rõ căn cứ, giới hạn thẩm quyền và trách nhiệm xử lý khi điều kiện thực hiện thay đổi, giúp chính quyền các cấp chủ động làm đúng, phòng ngừa sai phạm.
Tán thành việc hợp nhất Luật Ngân sách nhà nước và Luật Đầu tư công, đại biểu đánh giá dự thảo kèm Tờ trình số 932 đã gắn danh mục và mức chi đầu tư công với kế hoạch tài chính 5 năm, tích hợp kế hoạch đầu tư công hằng năm vào dự toán ngân sách. Cách thiết kế này giúp cơ quan dân cử xem xét nhu cầu đầu tư cùng khả năng cân đối vốn, giảm hồ sơ trùng lặp cho chính quyền, tạo cơ sở giám sát xuyên suốt từ phân bổ đến sử dụng ngân sách.
Về xác định nguồn lực dành cho dự án mới, đại biểu chỉ rõ, Điều 47 đã quy định khung cân đối ngân sách; khoản 2 Điều 49 đã xác định thứ tự ưu tiên bố trí chi đầu tư công 5 năm. Tuy nhiên, tại điểm d khoản 1 và điểm d khoản 2 Điều 47, cần quy định báo cáo kế hoạch tài chính phải tách rõ nghĩa vụ thanh toán đã phát sinh, vốn còn phải bố trí cho dự án chuyển tiếp và kinh phí vận hành công trình dự kiến đưa vào sử dụng. Trên cơ sở đó, xác định phần ngân sách còn có thể dành cho nhiệm vụ mới, bảo đảm không tính trùng.
Đại biểu lưu ý, Điều 78 đã yêu cầu xác định chi phí vận hành trong các báo cáo thuộc phạm vi điều này. Những thông tin đó cần được tổng hợp vào khung cân đối để cơ quan quyết định nhìn thấy đầy đủ nghĩa vụ ngân sách.
Theo đại biểu Bùi Văn Dũng, một bệnh viện có đủ vốn xây dựng vẫn có thể chậm phục vụ người dân nếu thiếu phương án về nhân lực, thiết bị và kinh phí hoạt động. Việc giao công trình cho cấp xã quản lý càng cần đi cùng nguồn kinh phí vận hành, bảo trì.
Đối với đánh giá dự án, đại biểu đề nghị gắn kết quả đánh giá với trách nhiệm quyết định. Khoản 2 và khoản 3 Điều 84 đã quy định các hình thức đánh giá và trách nhiệm tổ chức thực hiện; cần bổ sung trách nhiệm xem xét, giải trình phương án xử lý khi kết quả đánh giá cho thấy dự án có nguy cơ không đạt mục tiêu hoặc hiệu quả giảm đáng kể.
Việc xử lý phải đúng thẩm quyền, căn cứ điều kiện cụ thể tại Điều 80 về chủ trương đầu tư, khoản 6 Điều 81 về tạm ngừng, hủy bỏ chương trình, dự án và Điều 83 về điều chỉnh chương trình, dự án. Đồng thời, cần so sánh chi phí còn phải bỏ ra với lợi ích có thể đạt được, xử lý các nghĩa vụ hợp pháp đã phát sinh.
Đại biểu đề nghị bổ sung vào khoản 1 Điều 49 việc sử dụng kết quả đánh giá làm căn cứ bố trí chi đầu tư công 5 năm. Với công trình y tế miền núi, hiệu quả phải thể hiện ở khả năng người dân tiếp cận dịch vụ.
Bổ sung căn cứ cam kết giải ngân
Về chuyển nguồn và xử lý vốn hết hạn, đại biểu dẫn Báo cáo thẩm tra số 1485 cho biết, số chi chuyển nguồn từ năm 2024 sang năm 2025 là 1.439.178 tỷ đồng, bằng 67% số thực chi ngân sách nhà nước năm 2024.
Theo đại biểu, khoản 5 Điều 86 đã giới hạn thời gian chi đối với nguồn chuyển theo khoản 3 và khoản 4 đến hết ngày 31/12 năm sau, có ngoại lệ về một số khoản kinh phí tiền lương, phụ cấp, trợ cấp. Tuy nhiên, cần làm rõ cách hủy dự toán, hoàn trả kinh phí còn dư khi hết hạn và xử lý các nghĩa vụ thanh toán hợp pháp.
Đối với dự toán chi đầu tư công chuyển nguồn theo điểm e khoản 3 Điều 86, đại biểu đề nghị tại điểm đ khoản 6 bổ sung căn cứ cam kết giải ngân, mốc tiến độ, thời điểm rà soát và trách nhiệm xử lý khi không hoàn thành. Trong đó, cần phân biệt nguyên nhân chủ quan với những trở ngại khách quan được báo cáo kịp thời.
Liên quan đến tổ chức thực hiện, đại biểu đề nghị làm rõ việc áp dụng khoản 1 Điều 102 khi chuyển sang chấp hành dự toán năm 2027. Hướng dẫn, biểu mẫu cần được ban hành đồng bộ, giúp chính quyền các cấp, nhất là cấp xã, hiểu rõ hồ sơ, thẩm quyền và trách nhiệm.
Đại biểu cũng đề nghị xác định cụ thể cơ quan chịu trách nhiệm hướng dẫn và thời hạn trả lời vướng mắc, để địa phương có căn cứ thực hiện đúng.