Giám sát từ xa trên dữ liệu điện tử - chủ động phát hiện, phòng ngừa sai sót trong kiểm tra của Kho bạc Nhà nước
Mỗi năm, hàng chục triệu hồ sơ, chứng từ chi ngân sách nhà nước được gửi đến Kho bạc Nhà nước qua hệ thống Dịch vụ công trực tuyến. Khai thác nguồn dữ liệu điện tử này để giám sát từ xa đang làm thay đổi cách tổ chức cả kiểm tra nội bộ đối với các đơn vị Kho bạc Nhà nước và kiểm tra chuyên ngành đối với đơn vị sử dụng ngân sách nhà nước, chủ đầu tư: từ "đi tìm sai sót" sau khi sự việc đã xảy ra sang chủ động khoanh vùng, cảnh báo và phòng ngừa từ sớm, từ xa.
Công tác kiểm tra của Kho bạc Nhà nước trước yêu cầu đổi mới
Chiến lược phát triển Kho bạc Nhà nước (KBNN) đến năm 2030 đặt mục tiêu xây dựng "Kho bạc số", lấy công nghệ thông tin (CNTT) làm khâu đột phá; Nghị quyết số 57-NQ/TW yêu cầu đẩy mạnh ứng dụng công nghệ số trong mọi lĩnh vực, trong đó có kiểm tra. Công tác kiểm tra của KBNN hiện gồm hai mảng dùng chung một nguồn dữ liệu: kiểm tra nội bộ hướng vào việc chấp hành quy định, quy trình của các đơn vị KBNN và từng công chức; kiểm tra chuyên ngành hướng vào việc chấp hành pháp luật về chi ngân sách nhà nước (NSNN) của đơn vị sử dụng NSNN, chủ đầu tư - nhiệm vụ được Bộ Tài chính phân cấp cho KBNN theo Thông tư số 104/2026/TT-BTC.
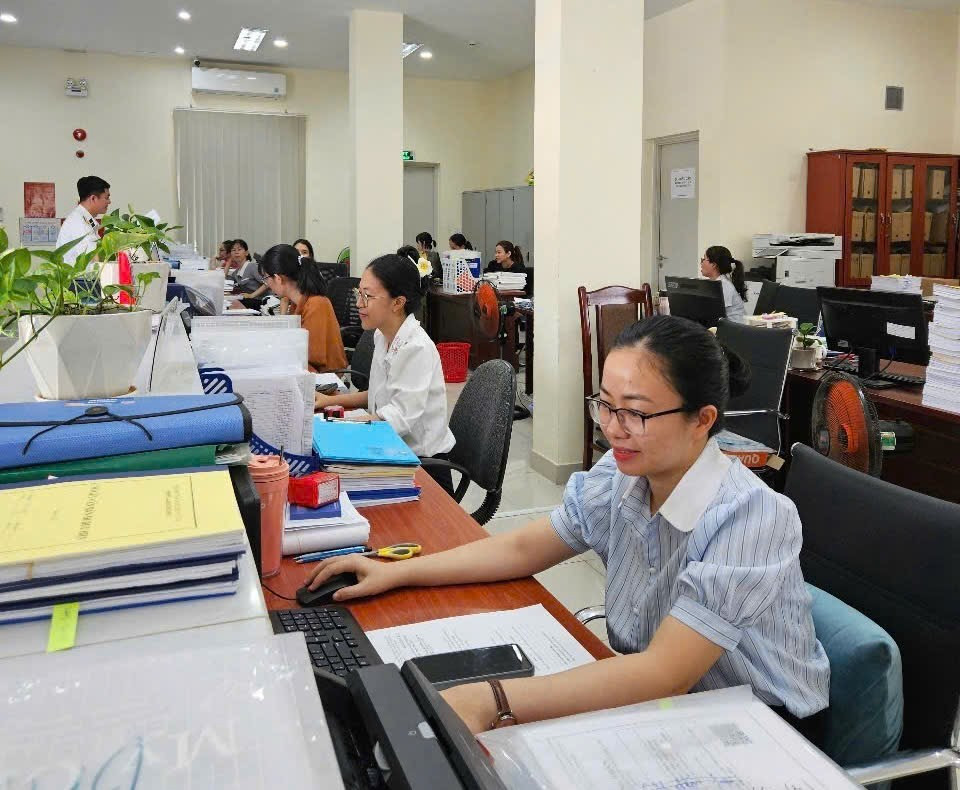
Từ năm ngân sách 2026, theo Nghị định số 347/2025/NĐ-CP, thủ tục hành chính thuộc lĩnh vực KBNN được thực hiện trên môi trường điện tử, đơn vị sử dụng NSNN tự chịu trách nhiệm về nội dung chi, hóa đơn, chứng từ. Kiểm soát chi chuyển từ "tiền kiểm" sang "hậu kiểm", nên kiểm tra sau, nhất là kiểm tra chuyên ngành, phải đủ mạnh để không lọt sai phạm.
Trong khi đó, mỗi quý toàn hệ thống tiếp nhận trên 5 triệu hồ sơ qua dịch vụ công trực tuyến (DVCTT), còn số cuộc kiểm tra bị giới hạn bởi nguồn lực tài chính và nhân sự. Phương thức chọn mẫu, làm việc trực tiếp không thể bao quát hết, dễ bỏ sót những sai sót nhỏ nhưng lặp lại nhiều lần.
Lời giải nằm ở dữ liệu: giám sát từ xa và kiểm tra phải vận hành như hai khâu của một chu trình quản lý rủi ro khép kín. Giám sát từ xa sàng lọc dữ liệu toàn hệ thống, xếp hạng rủi ro để chọn đối tượng, nội dung kiểm tra; kết luận kiểm tra quay lại hoàn thiện tiêu chí giám sát kỳ sau.
Từ công cụ tra cứu đến cơ chế giám sát thường xuyên
Giai đoạn 2020 - 2022: hình thành công cụ. Từ tháng 12/2020, Tiện ích tra cứu dữ liệu DVCTT cho phép công chức kiểm tra tra cứu hồ sơ, chứng từ, tài liệu đính kèm mà không cần đến đơn vị; việc tiếp nhận, xử lý hồ sơ kiểm soát chi được giám sát hằng tháng.
Giai đoạn 2023 - 2025: thể chế hóa và mở rộng. Quy chế giám sát từ xa được ban hành với 11 nội dung, mở rộng sang công tác thanh toán với các dấu hiệu như thanh toán trùng hóa đơn, chứng từ; sai khác tài khoản, tên đơn vị hưởng; chênh lệch giữa chứng từ và bảng kê. Kết quả giám sát trở thành cơ sở để quyết định kiểm tra đột xuất.
Năm 2026: gắn kết quả giám sát với cả hai loại hình kiểm tra. KBNN thống nhất nội dung, phương thức khai thác dữ liệu, chế độ báo cáo; phân loại sai sót theo nguyên nhân khách quan, chủ quan; công khai, xếp hạng các đơn vị hằng quý và gắn với đánh giá, xếp loại cá nhân, đơn vị. Giám sát được tổ chức hai cấp: Ban Kiểm tra, kiểm toán nội bộ giám sát toàn hệ thống, Phòng Kiểm tra thuộc KBNN khu vực khai thác dữ liệu trên địa bàn.

Giám sát từ xa lần đầu được thí điểm mở rộng sang chi đầu tư công theo Nghị định số 254/2025/NĐ-CP; dữ liệu giám sát cũng là đầu vào quan trọng của Quy trình đánh giá đơn vị sử dụng NSNN mà KBNN đang xây dựng để lựa chọn đối tượng kiểm tra chuyên ngành.
Hiệu quả rõ nét với cả kiểm tra nội bộ và kiểm tra chuyên ngành
Thứ nhất, kỷ cương giải quyết thủ tục hành chính được nâng lên rõ rệt. Bốn chỉ tiêu giám sát (hồ sơ quá hạn tiếp nhận, quá hạn xử lý, bị từ chối nhiều lần ở cấp giao dịch viên và cấp lãnh đạo) được duy trì từ năm 2023. Quý III/2026 so với Quý I/2026, hồ sơ quá hạn tiếp nhận và quá hạn xử lý đều giảm trên 85%, hồ sơ bị từ chối nhiều lần giảm 70%; tỷ lệ hồ sơ vi phạm giảm chung xuống dưới 1% tổng số hồ sơ tiếp nhận, thấp nhất kể từ năm 2023. Chuyển biến này gắn trực tiếp với việc công khai, xếp hạng và kiểm tra đột xuất trên cơ sở kết quả giám sát.
Thứ hai, phát hiện sớm, xử lý kịp thời sai sót trong thanh toán. Thanh toán trùng hóa đơn, chứng từ là rủi ro được nhận diện nhiều nhất, thường do đơn vị sao chép chứng từ kỳ trước mà không sửa số hóa đơn, kỳ thanh toán, hoặc do thay đổi nhân sự kế toán sau sắp xếp bộ máy. Nhờ rà soát dữ liệu định kỳ, khoản chi chưa đúng quy định được phát hiện khi đơn vị thụ hưởng chưa sử dụng, nên việc thu hồi, nộp trả NSNN được thực hiện nhanh chóng.
Giám sát từ xa còn phát hiện cả lỗi hệ thống, như số tài khoản thụ hưởng bị thiếu một chữ số khi chuyển sang thanh toán liên ngân hàng.

Thứ ba, kiểm tra nội bộ có trọng tâm, trọng điểm hơn. Chuỗi số liệu nhiều quý cho thấy rủi ro có tính chu kỳ (Quý I hằng năm luôn cao nhất do hồ sơ dồn vào đầu năm ngân sách, thời gian chỉnh lý quyết toán, dịp Tết) và tập trung, lặp lại tại một số đơn vị. Tháng 8/2026, trên cơ sở kết quả giám sát, KBNN đã kiểm tra đột xuất việc tiếp nhận, xử lý hồ sơ qua DVCTT tại một số đơn vị, chỉ rõ tồn tại của từng đơn vị và chấn chỉnh chung toàn hệ thống.
Thứ tư, hình thành "hậu kiểm từ xa" và nguồn đầu vào cho kiểm tra chuyên ngành. Dữ liệu được khai thác để cảnh báo, đề nghị đơn vị phối hợp xử lý các khoản thanh toán chưa đúng quy định. Đơn vị thanh toán trùng từ hai lần trở lên được gửi văn bản cảnh báo tới thủ trưởng đơn vị và cơ quan cấp trên; đơn vị vi phạm lặp lại nhiều lần được đề nghị xem xét kiểm tra chuyên ngành theo Thông tư số 104/2026/TT-BTC.
Đây chính là danh sách đơn vị rủi ro cao được nhận diện sớm, có bằng chứng cụ thể. Với chi đầu tư công, các tiêu chí về tạm ứng, bảo lãnh giúp khoanh vùng chủ đầu tư, dự án cần ưu tiên kiểm tra.
Thứ năm, phân định trách nhiệm để chọn đúng loại hình kiểm tra. Từ Quý III/2026, sai sót được phân loại theo nguyên nhân. Hồ sơ quá hạn - thuộc trách nhiệm trực tiếp của KBNN - có khoảng một nửa do nguyên nhân chủ quan, là đối tượng của kiểm tra nội bộ; hồ sơ bị từ chối nhiều lần chủ yếu do chất lượng hồ sơ của đơn vị sử dụng NSNN, là căn cứ lọc danh sách kiểm tra chuyên ngành.
Kết quả được công khai, xếp hạng ngay sau khi kết thúc quý và là căn cứ đánh giá, thi đua, nên cả đơn vị KBNN lẫn đơn vị sử dụng NSNN đều chủ động tự rà soát, khắc phục.
Hướng tới giám sát thông minh, cảnh báo từ sớm, từ xa
Hạn chế hiện nay không phải thiếu dữ liệu, mà là dữ liệu chưa được khai thác tập trung, chưa trở thành căn cứ cho kiểm tra. Thời gian tới, cần triển khai đồng bộ các giải pháp.

Một là, xây dựng kho dữ liệu giám sát tập trung, lấy dữ liệu DVCTT làm trung tâm. Mỗi hồ sơ có hai lớp thông tin: nội dung do đơn vị lập, ký số (phản ánh rủi ro của đơn vị sử dụng NSNN) và nhật ký xử lý của KBNN (phản ánh rủi ro của từng khâu, từng công chức). Dữ liệu này cần được chuẩn hóa ngay từ khi lập hồ sơ và đối chiếu với TABMIS, dữ liệu vốn đầu tư, thanh toán, hóa đơn điện tử, mạng đấu thầu quốc gia.
Hai là, vận hành mô hình khép kín từ dữ liệu đến kiểm tra. Chuỗi sáu khâu gồm thu nhận, chuẩn hóa dữ liệu, phát hiện dấu hiệu, đánh giá, phân loại, tổng hợp rủi ro và sử dụng kết quả cho kiểm tra; kết luận kiểm tra quay lại hiệu chỉnh ngưỡng cảnh báo.
Nguyên tắc xuyên suốt là "giám sát toàn bộ thay cho chọn mẫu" và "máy cảnh báo, con người xác minh, kết luận": công nghệ chỉ khoanh vùng, chấm điểm; mọi kết luận do cấp có thẩm quyền quyết định trên cơ sở bằng chứng rõ ràng.
Ba là, tổ chức cảnh báo theo ba tầng. Trước khi thanh toán, các quy tắc đã rõ (trùng hóa đơn, lũy kế thanh toán vượt giá trị hợp đồng, tạm ứng vượt mức, bảo lãnh hết hạn…) được nhúng vào quy trình, hiển thị từ khi đơn vị lập chứng từ đến khi lãnh đạo KBNN ký duyệt.
Ngay ngày hôm sau, cảnh báo được gửi để kịp thu hồi khi đơn vị thụ hưởng chưa sử dụng tiền. Định kỳ, cảnh báo theo đối tượng, lĩnh vực được gửi thủ trưởng đơn vị vi phạm lặp lại, kèm kiểm tra khi cần.
Bốn là, lượng hóa rủi ro để lập kế hoạch, đề cương kiểm tra. Xây dựng bộ tiêu chí chấm điểm rủi ro cho đơn vị sử dụng NSNN, đơn vị KBNN và từng chuyên đề.
Chẳng hạn, một đơn vị cấp xã bốn quý liên tiếp có nhiều hồ sơ bị từ chối và nhiều lần nộp trả do thanh toán trùng hóa đơn tiền điện, điện thoại sẽ được đưa vào kế hoạch kiểm tra chuyên ngành; đoàn rà soát trực tuyến toàn bộ chứng từ trước, chỉ làm việc trực tiếp để đối chiếu hóa đơn gốc, sổ kế toán.
Với kiểm tra nội bộ, phòng nghiệp vụ, phòng giao dịch có tỷ lệ sai sót chủ quan cao kéo dài được ưu tiên đưa vào kế hoạch, trọng tâm là khâu tiếp nhận, kiểm soát hồ sơ và trách nhiệm từng công chức.
Năm là, ứng dụng công nghệ mới. Dữ liệu lớn để khai thác toàn bộ hồ sơ; nhận dạng ký tự quang học (OCR) và xử lý ngôn ngữ tự nhiên để đọc tệp đính kèm; trí tuệ nhân tạo, học máy để phát hiện giao dịch bất thường; robot phần mềm (RPA) để tự động tổng hợp báo cáo.
Hai nền tảng trọng tâm là phân hệ Kiểm tra, giám sát trên Hệ thống thông tin ngân sách và kế toán nhà nước số (VDBAS) và Hệ thống quản lý thông tin kiểm tra, kiểm toán nội bộ, sẽ triển khai, hoàn thành trong giai đoạn 2027 - 2028.
Sáu là, đổi mới phương thức kiểm tra và nâng cao năng lực đội ngũ. Với nội dung đã có đủ dữ liệu số, cả kiểm tra nội bộ và kiểm tra chuyên ngành đều ưu tiên hình thức trực tuyến, từ xa, chỉ kiểm tra trực tiếp khi cần xác minh hồ sơ gốc, hiện vật. Hình thành nhóm chuyên gia phân tích dữ liệu kiểm tra tại KBNN và KBNN các khu vực; bồi dưỡng cho công chức kiểm tra cả kỹ năng khai thác dữ liệu lẫn kiến thức về quản lý NSNN, đầu tư công.
Bảy là, hoàn thiện thể chế cho kiểm tra chuyên ngành dựa trên dữ liệu. Sớm ban hành Quy trình đánh giá đơn vị sử dụng NSNN, lấy kết quả giám sát từ xa làm tiêu chí lựa chọn đối tượng kiểm tra; quy định rõ cơ chế cảnh báo, giải trình và phối hợp với cơ quan tài chính, cơ quan chủ quản trong xử lý đơn vị vi phạm lặp lại; tăng cường liên thông dữ liệu giữa KBNN với các hệ thống CNTT của ngành Tài chính và các bộ, ngành liên quan.
Giám sát từ xa qua DVCTT đã trở thành "tuyến phòng ngừa đầu tiên" cho cả kiểm tra nội bộ và kiểm tra chuyên ngành của KBNN: sai sót được phát hiện sớm, đoàn kiểm tra đến đúng nơi có rủi ro. Khi kiểm soát chi chuyển mạnh sang hậu kiểm, đầu tư công cụ giám sát, chuẩn hóa dữ liệu, hoàn thiện thể chế và nâng cao năng lực đội ngũ là điều kiện để KBNN chủ động phát hiện, cảnh báo, phòng ngừa sai sót từ sớm, từ xa, góp phần bảo vệ an toàn tiền và tài sản nhà nước trên lộ trình xây dựng Kho bạc số.