Đưa Luật Bảo hiểm tiền gửi 2025 vào cuộc sống: Nâng cao năng lực bảo vệ người gửi tiền
Luật Bảo hiểm tiền gửi năm 2025 chính thức có hiệu lực từ ngày 1/5/2026, cùng với các văn bản hướng dẫn được ban hành đã mở ra khuôn khổ pháp lý mới cho hoạt động bảo hiểm tiền gửi.
Trong bối cảnh đó, Bảo hiểm tiền gửi Việt Nam đang tập trung hoàn thiện năng lực giám sát, kiểm tra, tham gia xử lý tổ chức tín dụng được kiểm soát đặc biệt, củng cố nguồn lực tài chính, đẩy mạnh chuyển đổi số và truyền thông chính sách, hướng tới mục tiêu cao nhất là bảo vệ tốt hơn quyền và lợi ích hợp pháp của người gửi tiền.
Hoàn thiện hành lang pháp lý, nâng cao năng lực thực thi
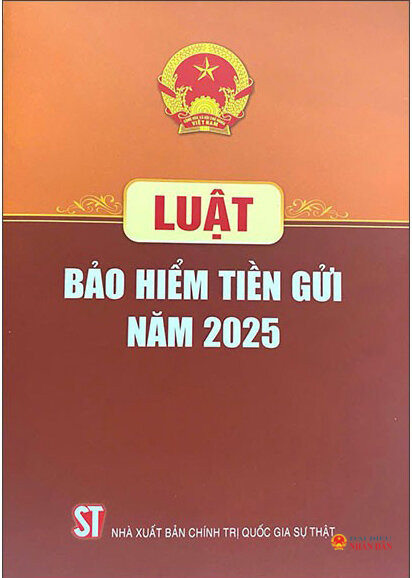
Năm 2026 đánh dấu một giai đoạn phát triển mới của chính sách bảo hiểm tiền gửi khi Luật Bảo hiểm tiền gửi năm 2025 chính thức đi vào cuộc sống. Tiếp đó, Chính phủ ban hành Nghị định số 280/2026/NĐ-CP quy định về tổ chức, hoạt động và quản lý, đầu tư vốn nhà nước, giám sát, đánh giá hiệu quả đầu tư vốn tại Bảo hiểm tiền gửi Việt Nam; Ngân hàng Nhà nước Việt Nam ban hành Thông tư số 05/2026/TT-NHNN quy định hạn mức chi trả tiền bảo hiểm ở mức 350 triệu đồng.
Việc đồng bộ hóa khuôn khổ pháp lý không chỉ tạo cơ sở để Bảo hiểm tiền gửi Việt Nam thực hiện đầy đủ hơn chức năng, nhiệm vụ được giao, mà quan trọng hơn là góp phần nâng cao năng lực bảo vệ người gửi tiền, tăng cường niềm tin của công chúng và hỗ trợ duy trì sự ổn định của hệ thống các tổ chức tín dụng.
Để các quy định mới nhanh chóng đi vào thực tiễn, ngay từ đầu năm, Bảo hiểm tiền gửi Việt Nam đã chủ động phối hợp với các cơ quan quản lý trong quá trình xây dựng văn bản hướng dẫn thi hành Luật; đồng thời rà soát hệ thống quy chế, quy trình nội bộ nhằm bảo đảm sự thống nhất với khuôn khổ pháp lý mới.
Cùng với đó, các chương trình xây dựng văn bản quản trị, điều hành và kế hoạch triển khai Chiến lược phát triển bảo hiểm tiền gửi tiếp tục được hoàn thiện. Việc nghiên cứu định hướng phát triển cho giai đoạn tiếp theo cũng được đặt ra nhằm đáp ứng những yêu cầu ngày càng cao đối với an toàn hệ thống tài chính – ngân hàng và bảo vệ người gửi tiền.
Tăng cường giám sát, kiểm tra phát hiện rủi ro từ sớm
Bảo vệ người gửi tiền không chỉ được thực hiện khi phát sinh nghĩa vụ chi trả bảo hiểm mà cần bắt đầu từ việc nhận diện, cảnh báo và xử lý rủi ro từ sớm. Đây cũng là một trong những nội dung ngày càng được chú trọng trong hoạt động của Bảo hiểm tiền gửi Việt Nam.
Trong những tháng đầu năm 2026, Bảo hiểm tiền gửi Việt Nam tiếp tục thực hiện giám sát thường xuyên đối với 100% tổ chức tham gia bảo hiểm tiền gửi thông qua hệ thống dữ liệu và các nguồn thông tin từ Ngân hàng Nhà nước, cũng như từ chính các tổ chức tham gia bảo hiểm tiền gửi.
Bên cạnh giám sát định kỳ, hoạt động giám sát chuyên sâu đối với các quỹ tín dụng nhân dân có dấu hiệu rủi ro tiếp tục được tăng cường. Trên cơ sở kết quả giám sát, Bảo hiểm tiền gửi Việt Nam tham gia ý kiến đối với các phương án xử lý tổ chức tín dụng, góp phần cung cấp thêm thông tin phục vụ quá trình đánh giá và xử lý rủi ro.
Công tác kiểm tra cũng được triển khai theo kế hoạch. Bảo hiểm tiền gửi Việt Nam đã hoàn thành kiểm tra 228 trong tổng số 287 tổ chức thuộc kế hoạch năm, tương đương gần 80%. Việc từng bước chuẩn hóa quy trình, hoàn thiện sổ tay kiểm tra điện tử và ứng dụng E-learning trong đào tạo nghiệp vụ đang góp phần nâng cao chất lượng, tính chuyên nghiệp và hiệu quả của hoạt động kiểm tra.
Điểm quan trọng là hoạt động giám sát, kiểm tra ngày càng được gắn với mục tiêu phòng ngừa rủi ro. Khi những dấu hiệu bất thường được nhận diện sớm và có biện pháp xử lý phù hợp, quyền lợi của người gửi tiền cũng được bảo vệ tốt hơn, đồng thời hạn chế nguy cơ rủi ro lan truyền trong hệ thống.
Chủ động tham gia xử lý tổ chức tín dụng được kiểm soát đặc biệt
Một trong những yêu cầu đặt ra đối với cơ chế bảo hiểm tiền gửi hiện đại là tổ chức bảo hiểm tiền gửi không chỉ thực hiện chức năng “chi trả” khi tổ chức tín dụng gặp sự cố, mà cần tham gia ngày càng chủ động hơn vào quá trình xử lý rủi ro và cơ cấu lại tổ chức tín dụng.
Trong thời gian qua, Bảo hiểm tiền gửi Việt Nam tiếp tục tham gia quá trình xử lý các tổ chức tín dụng được kiểm soát đặc biệt. Trong kỳ, 34 cán bộ của Bảo hiểm tiền gửi Việt Nam được cử tham gia Ban kiểm soát đặc biệt tại 29 trong tổng số 30 quỹ tín dụng nhân dân thuộc diện kiểm soát đặc biệt; đồng thời phối hợp với Ngân hàng Nhà nước trong đánh giá, tham gia ý kiến đối với phương án phục hồi, xử lý theo quy định.
Việc tham gia ngay từ giai đoạn sớm của quá trình cơ cấu lại giúp Bảo hiểm tiền gửi Việt Nam có điều kiện nhận diện và đánh giá sát hơn những rủi ro có thể ảnh hưởng tới người gửi tiền, qua đó góp phần hỗ trợ quá trình xử lý tổ chức tín dụng an toàn, hạn chế tác động dây chuyền và củng cố niềm tin của người dân đối với hệ thống ngân hàng.
Củng cố nguồn lực tài chính cho nhiệm vụ bảo vệ người gửi tiền
Năng lực tài chính là điều kiện quan trọng để tổ chức bảo hiểm tiền gửi có thể thực hiện tốt nghĩa vụ đối với người gửi tiền khi phát sinh sự kiện bảo hiểm. Đến hết tháng 6/2026, tổng số phí bảo hiểm tiền gửi thu được đạt 7.465 tỷ đồng, tăng gần 11% so với cùng kỳ và đạt gần 50% kế hoạch năm. Bảo hiểm tiền gửi Việt Nam đồng thời thực hiện miễn phí bảo hiểm tiền gửi đối với 35 tổ chức tham gia bảo hiểm tiền gửi đang được kiểm soát đặc biệt, với tổng số tiền trên 181 tỷ đồng, qua đó góp phần hỗ trợ quá trình cơ cấu lại các tổ chức tín dụng theo quy định. Đối với nguồn vốn tạm thời nhàn rỗi, Bảo hiểm tiền gửi Việt Nam tiếp tục duy trì nguyên tắc đầu tư an toàn lên hàng đầu. Tổng nguồn vốn đầu tư đạt trên 151 nghìn tỷ đồng; Quỹ dự phòng nghiệp vụ đạt gần 145 nghìn tỷ đồng, tăng 13,1% so với cùng kỳ năm trước. Nguồn lực tài chính được tích lũy vững chắc không chỉ bảo đảm khả năng thực hiện nghĩa vụ chi trả khi cần thiết mà còn tạo dư địa để Bảo hiểm tiền gửi Việt Nam thực hiện các nhiệm vụ mới theo quy định của pháp luật, qua đó nâng cao năng lực bảo vệ người gửi tiền trong những tình huống phức tạp.
Chuyển đổi số gắn với nâng cao chất lượng phục vụ
Cùng với hoàn thiện cơ chế, chính sách và nâng cao năng lực nghiệp vụ, chuyển đổi số đang trở thành một trong những động lực quan trọng trong quá trình hiện đại hóa hoạt động của Bảo hiểm tiền gửi Việt Nam.
Trong năm 2026, hoạt động đào tạo kỹ năng số được triển khai trên phạm vi toàn hệ thống; các chương trình về trí tuệ nhân tạo, văn phòng điện tử và ứng dụng nền tảng số được tổ chức nhằm nâng cao khả năng ứng dụng công nghệ của đội ngũ cán bộ.
Từ ngày 1/6, hệ thống Văn phòng điện tử chính thức đi vào hoạt động, tạo chuyển biến trong phương thức quản trị, xử lý công việc, giảm sử dụng văn bản giấy và tăng cường tính minh bạch trong điều hành. Tuy nhiên, mục tiêu của chuyển đổi số không chỉ dừng ở hiện đại hóa hoạt động nội bộ. Về lâu dài, việc xây dựng cơ sở dữ liệu đồng bộ và ứng dụng công nghệ sẽ là nền tảng để đổi mới hoạt động giám sát, kiểm tra, quản lý phí và đặc biệt là quy trình chi trả bảo hiểm tiền gửi, hướng tới xử lý nhanh chóng, chính xác, thuận tiện hơn cho người gửi tiền khi phát sinh nghĩa vụ chi trả.
Để người gửi tiền hiểu và thực hiện đúng quyền lợi của mình
Hiệu quả của chính sách bảo hiểm tiền gửi không chỉ phụ thuộc vào năng lực của cơ quan thực thi mà còn gắn trực tiếp với mức độ hiểu biết của người dân về quyền và lợi ích hợp pháp của mình. Trong quá trình triển khai Luật Bảo hiểm tiền gửi năm 2025, công tác truyền thông chính sách vì vậy tiếp tục được Bảo hiểm tiền gửi Việt Nam chú trọng. Nội dung tuyên truyền được triển khai trên báo chí, website, các nền tảng mạng xã hội và thông qua các chương trình phối hợp với Ngân hàng Nhà nước, Hiệp hội Ngân hàng Việt Nam, hệ thống quỹ tín dụng nhân dân và các tổ chức tham gia bảo hiểm tiền gửi. Trọng tâm truyền thông là những quy định mới của Luật, quyền của người được bảo hiểm tiền gửi, phạm vi tiền gửi được bảo hiểm, hạn mức chi trả cũng như những vấn đề thiết thực mà người gửi tiền cần biết.
Bên cạnh đó, việc xây dựng biểu tượng tham gia bảo hiểm tiền gửi phiên bản số để tích hợp trên các ứng dụng ngân hàng cũng được xem là một bước tiến quan trọng nhằm giúp người dân dễ dàng nhận diện tổ chức tham gia bảo hiểm tiền gửi và tiếp cận thông tin về chính sách ngay trên môi trường số. Việc đưa thông tin bảo hiểm tiền gửi đến gần hơn với người dân có ý nghĩa đặc biệt quan trọng, khi hiểu rõ quyền lợi của mình và có đầy đủ thông tin chính thống, người gửi tiền sẽ có cơ sở để đưa ra quyết định phù hợp, hạn chế tâm lý hoang mang trước những thông tin thiếu kiểm chứng, qua đó góp phần củng cố niềm tin đối với hệ thống ngân hàng.
Lấy bảo vệ người gửi tiền làm trung tâm
Trong những tháng cuối năm 2026, Bảo hiểm tiền gửi Việt Nam xác định tiếp tục triển khai đồng bộ các giải pháp để đưa các quy định của Luật Bảo hiểm tiền gửi năm 2025 vào cuộc sống. Trọng tâm là tiếp tục phối hợp với Ngân hàng Nhà nước hoàn thiện hệ thống văn bản hướng dẫn; rà soát, sửa đổi các quy định quản trị, điều hành phù hợp với khuôn khổ pháp lý mới; đồng thời nâng cao chất lượng giám sát, kiểm tra và chủ động chuẩn bị nguồn lực để tham gia can thiệp sớm, kiểm soát đặc biệt và xử lý tổ chức tín dụng theo quy định của pháp luật.
Quy trình chi trả bảo hiểm tiền gửi cũng sẽ tiếp tục được hoàn thiện theo hướng tăng cường ứng dụng công nghệ thông tin, chuẩn hóa các khâu nghiệp vụ và nâng cao mức độ sẵn sàng, bảo đảm việc chi trả được thực hiện nhanh chóng, chính xác, kịp thời khi phát sinh nghĩa vụ. Cùng với đó, chuyển đổi số và truyền thông chính sách tiếp tục được đẩy mạnh, nhằm vừa nâng cao hiệu quả hoạt động của tổ chức bảo hiểm tiền gửi, vừa giúp người dân ngày càng hiểu rõ hơn về chính sách và quyền lợi của mình.
Trong bối cảnh yêu cầu bảo đảm an toàn hệ thống tài chính ngày càng cao, việc triển khai hiệu quả Luật Bảo hiểm tiền gửi năm 2025 sẽ góp phần nâng cao năng lực phòng ngừa và xử lý rủi ro, củng cố niềm tin của người gửi tiền và hỗ trợ duy trì sự ổn định của hệ thống các tổ chức tín dụng. Trong toàn bộ quá trình đó, bảo vệ quyền và lợi ích hợp pháp của người gửi tiền cần tiếp tục được xác định là mục tiêu trung tâm và là thước đo quan trọng đối với hiệu quả của chính sách bảo hiểm tiền gửi.