Thấy gì từ khoảng cách sinh lời giữa các khu vực doanh nghiệp?
Trong yêu cầu nâng cao chất lượng tăng trưởng, vấn đề không chỉ là nền kinh tế huy động thêm được bao nhiêu vốn, mà quan trọng hơn là mỗi đồng vốn đưa vào sản xuất, kinh doanh tạo ra bao nhiêu giá trị. Số liệu doanh nghiệp năm 2023 cho thấy hiệu quả sử dụng vốn còn chênh lệch đáng kể giữa các khu vực, đặt ra dư địa cải thiện năng suất tài sản, tốc độ luân chuyển vốn và khả năng sinh lời.
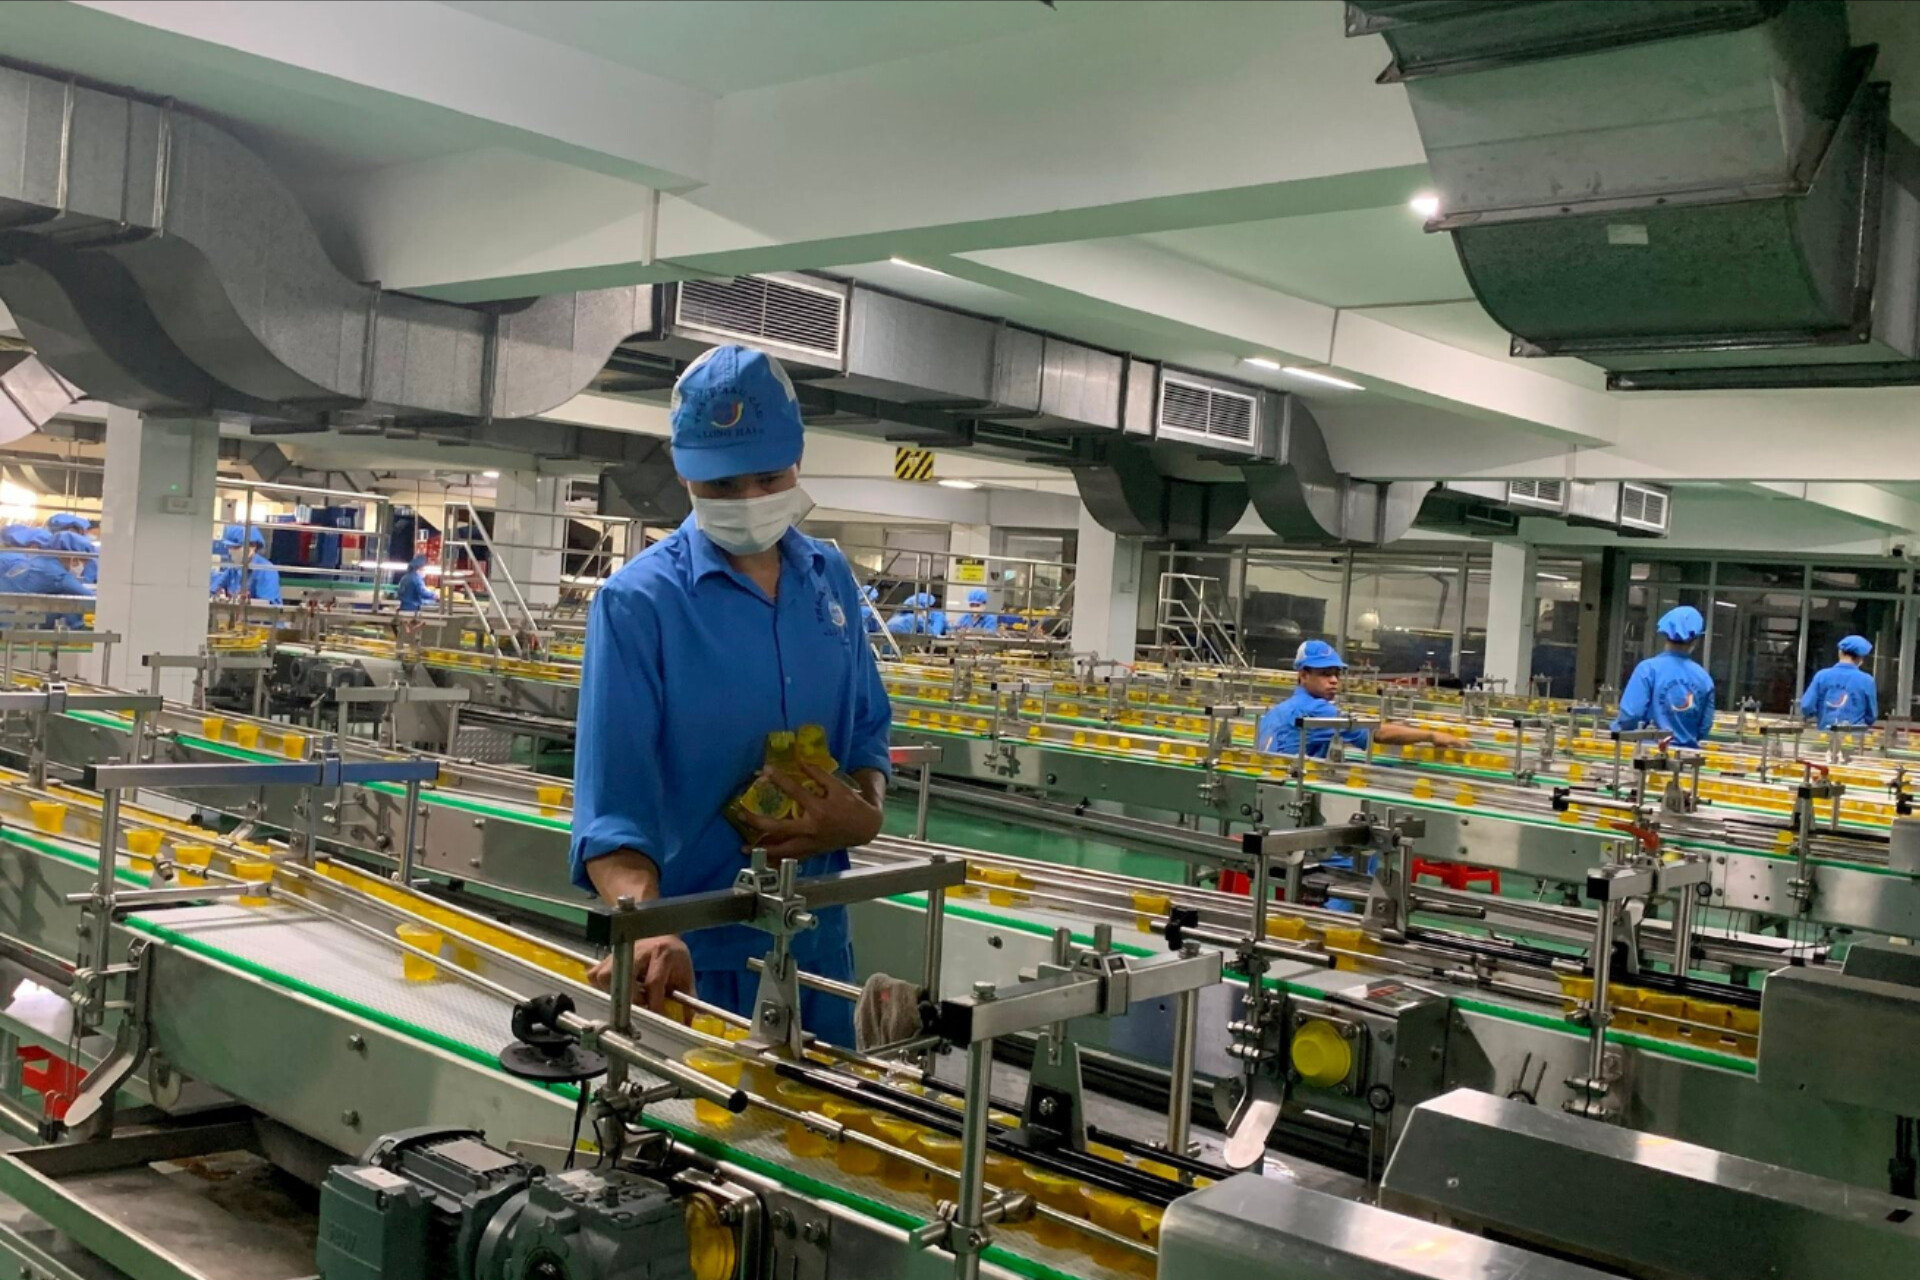
Theo Sách trắng doanh nghiệp Việt Nam 2025, giai đoạn 2019 - 2023, tài sản cố định và đầu tư dài hạn của doanh nghiệp tăng 21,1%. Quy mô tài sản tiếp tục được mở rộng, tạo thêm năng lực cho sản xuất, kinh doanh. Tuy nhiên, tốc độ tích luỹ có xu hướng chậm lại sau năm 2021. Và đáng chú ý hơn, hiệu quả khai thác nguồn vốn và tài sản giữa các khu vực doanh nghiệp còn khác biệt khá lớn.
Doanh nghiệp FDI dẫn đầu về hiệu quả sinh lời
Để đánh giá hiệu quả khai thác tài sản, hãy xem xét lượng giá trị tăng thêm được tạo ra trên mỗi đồng tài sản cố định và đầu tư dài hạn.
Năm 2023, khu vực doanh nghiệp có vốn đầu tư nước ngoài (FDI) đạt tỷ lệ giá trị tăng thêm (VA) trên tài sản cố định và đầu tư dài hạn 0,201 lần. Nói cách khác, bình quân một đồng tài sản cố định và đầu tư dài hạn tạo ra khoảng 0,201 đồng giá trị tăng thêm. Tỷ lệ này tại khu vực doanh nghiệp ngoài nhà nước là 0,167 lần và khu vực doanh nghiệp nhà nước là 0,138 lần. Như vậy, xét riêng chỉ tiêu này, khu vực FDI tạo ra giá trị tăng thêm trên một đồng tài sản cố định và đầu tư dài hạn cao hơn hai khu vực còn lại.
Sự khác biệt tiếp tục thể hiện qua tốc độ luân chuyển vốn. Năm 2023, vòng quay vốn của doanh nghiệp nhà nước đạt 0,36 lần, doanh nghiệp ngoài nhà nước 0,57 lần và doanh nghiệp FDI 0,87 lần. Vòng quay vốn cao hơn cho thấy cùng một quy mô vốn, doanh nghiệp có khả năng tạo ra doanh thu lớn hơn. Ngược lại, vốn luân chuyển chậm đồng nghĩa thời gian vốn nằm trong chu kỳ sản xuất, kinh doanh dài hơn. Trong môi trường doanh nghiệp phải tính toán ngày càng kỹ chi phí vốn, cải thiện tốc độ luân chuyển vốn có ý nghĩa trực tiếp với hiệu quả kinh doanh.
Các chỉ tiêu về khả năng sinh lời cho thấy rõ hơn sự phân hóa này. Tỷ suất lợi nhuận trên tài sản (ROA) của toàn bộ khu vực doanh nghiệp năm 2023 đạt 1,87%. Trong đó, doanh nghiệp nhà nước đạt 2,84%, doanh nghiệp ngoài nhà nước 0,82% và doanh nghiệp FDI 4,22%.
Như vậy, khu vực ngoài nhà nước có quy mô tài sản cố định và đầu tư dài hạn lớn nhưng tỷ suất lợi nhuận trên tài sản lại thấp nhất trong ba khu vực. Trong khi đó, khu vực FDI đạt cả vòng quay vốn và tỷ suất lợi nhuận trên tài sản cao hơn. Điều này cho thấy quy mô tài sản lớn chưa đồng nghĩa với hiệu quả sinh lời cao.
Đáng chú ý, tỷ suất lợi nhuận trên tài sản của cả ba khu vực đều ở mức thấp so với mặt bằng lãi suất cho vay. Hai chỉ tiêu này không thể so sánh trực tiếp, bởi ROA phản ánh khả năng sinh lời trên toàn bộ tài sản, trong khi lãi suất là chi phí của phần vốn vay. Tuy nhiên, mức sinh lời trên tài sản thấp cho thấy doanh nghiệp, nhất là những doanh nghiệp sử dụng đòn bẩy tài chính lớn, sẽ nhạy cảm hơn trước chi phí vốn. Khi lãi suất tăng hoặc dòng tiền suy giảm, dư địa lợi nhuận và khả năng mở rộng đầu tư cũng bị thu hẹp.
Khoảng cách về hiệu quả sử dụng vốn giữa các khu vực doanh nghiệp còn thể hiện ở tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE). Năm 2023, tỷ suất lợi nhuận trên vốn chủ sở hữu bình quân của doanh nghiệp đạt 6,04%. Doanh nghiệp nhà nước đạt 15,41%, FDI 10,77%, trong khi doanh nghiệp ngoài nhà nước đạt 2,54%.
Tỷ suất lợi nhuận trên doanh thu (ROS) cũng cho kết quả tương tự. Bình quân toàn bộ doanh nghiệp đạt 3,2%; doanh nghiệp nhà nước đạt 9,32%, FDI 4,84%, còn khu vực ngoài nhà nước đạt 1,43%. Có nghĩa, cứ 100 đồng doanh thu, khu vực doanh nghiệp ngoài nhà nước tạo ra khoảng 1,43 đồng lợi nhuận trước thuế, thấp hơn đáng kể so với doanh nghiệp nhà nước và doanh nghiệp FDI.
Để mỗi đồng vốn tạo thêm giá trị
Các con số trên cần được nhìn nhận thận trọng bởi hiệu quả của mỗi khu vực còn chịu tác động của cơ cấu ngành, quy mô doanh nghiệp, mức độ thâm dụng vốn, khả năng tiếp cận thị trường và nhiều yếu tố khác.
Tuy nhiên, khi đặt các chỉ tiêu cạnh nhau, một vấn đề khá rõ là quy mô nguồn lực chưa tự động chuyển thành hiệu quả tương ứng. Điều này đặc biệt đáng lưu ý đối với khu vực doanh nghiệp ngoài nhà nước. Đây là khu vực có số lượng doanh nghiệp lớn, quy mô tài sản cố định và đầu tư dài hạn đáng kể, nhưng năm 2023 lại có tỷ suất lợi nhuận trên tài sản, chỉ tiêu tỷ suất lợi nhuận trên doanh thu và tỷ suất lợi nhuận trên vốn chủ sở hữu đều thấp hơn hai khu vực còn lại.
Khoảng cách này không nên chỉ được nhìn như một hạn chế, mà còn cho thấy dư địa cải thiện năng suất rất lớn. Chỉ cần hiệu quả khai thác lượng tài sản hiện có được nâng lên, tốc độ luân chuyển vốn nhanh hơn và khả năng chuyển doanh thu thành lợi nhuận được cải thiện, cùng một lượng vốn đã đầu tư có thể tạo ra nhiều giá trị hơn.
Nhìn từ các chỉ tiêu trên, giảm chi phí vốn vẫn cần thiết, nhưng chưa đủ. Một yêu cầu quan trọng hơn là tạo điều kiện để doanh nghiệp nâng hiệu quả sử dụng lượng vốn đã đầu tư. Với vòng quay vốn, cần giảm những chi phí và thời gian khiến vốn bị kéo dài trong chu kỳ sản xuất, kinh doanh, từ thủ tục hành chính, tiếp cận đất đai đến thanh toán và lưu thông hàng hóa. Với khả năng sinh lời trên tài sản, trọng tâm phải là thúc đẩy đổi mới công nghệ, nâng chất lượng quản trị và tạo điều kiện để nguồn lực dịch chuyển tới những doanh nghiệp, dự án có khả năng tạo giá trị cao hơn.
Về phía doanh nghiệp, mở rộng quy mô tài sản cần đi cùng nâng hiệu suất khai thác tài sản, quản trị dòng tiền, rút ngắn chu kỳ vốn và cải thiện biên lợi nhuận. Khi mỗi đồng vốn quay nhanh hơn và tạo ra nhiều giá trị hơn, doanh nghiệp có thể mở rộng năng lực sản xuất mà không hoàn toàn phụ thuộc vào việc liên tục gia tăng vốn đầu tư.
Giai đoạn 2019 - 2023, tài sản cố định và đầu tư dài hạn của doanh nghiệp tăng 21,1%. Khi nền kinh tế bước vào giai đoạn phát triển đòi hỏi chất lượng và hiệu quả cao hơn, tăng thêm vốn vẫn cần thiết, nhưng nâng năng suất của đồng vốn hiện có có thể tạo ra nguồn lực tăng trưởng quan trọng không kém. Bởi xét đến cùng, sức mạnh của khu vực doanh nghiệp không chỉ được đo bằng lượng vốn đang nắm giữ, mà còn bằng giá trị tạo ra từ mỗi đồng vốn được đưa vào nền kinh tế.