Tăng cường hợp tác trao đổi kinh nghiệm thực tiễn áp dụng APA
Cục Thuế vừa phối hợp với Deloitte Nhật Bản, Deloitte Đông Nam Á và Deloitte Việt Nam tổ chức trao đổi, chia sẻ chuyên sâu về kinh nghiệm quốc tế trong áp dụng Thỏa thuận trước về phương pháp xác định giá tính thuế (APA) và thực tiễn triển khai cơ chế này tại Việt Nam. Đây là buổi chia sẻ kinh nghiệm thứ hai về APA, tiếp nối chương trình được tổ chức vào tháng 11/2025.
Tạo nền tảng minh bạch, chắc chắn về thuế
Hoạt động trao đổi diễn ra trong bối cảnh các quy định về APA tại Việt Nam chính thức có hiệu lực từ ngày 1/7/2026 theo Luật Quản lý thuế số 108/2025/QH15 và Thông tư số 95/2026/TT-BTC. Luật Quản lý thuế số 108/2025/QH15 được Quốc hội ban hành ngày 10/12/2025 và có hiệu lực từ ngày 1/7/2026. Trong khi đó, Thông tư số 95/2026/TT-BTC được Bộ Tài chính ban hành ngày 1/7/2026, hướng dẫn thực hiện các hiệp định tránh đánh thuế hai lần, thủ tục thỏa thuận song phương và áp dụng cơ chế APA đối với doanh nghiệp có giao dịch liên kết.
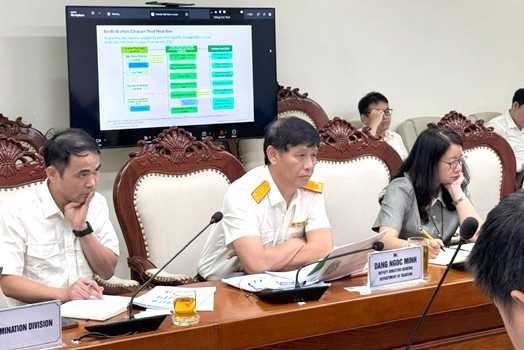
Phát biểu tại buổi làm việc, Phó Cục trưởng Cục Thuế Đặng Ngọc Minh cho biết, cùng với việc quy định APA chính thức có hiệu lực, quy trình áp dụng và thực tế xử lý APA tại Việt Nam đang nhận được sự quan tâm của Bộ Tài chính, Cục Thuế và cộng đồng doanh nghiệp.
Theo Phó Cục trưởng Đặng Ngọc Minh, trong bối cảnh thương mại xuyên biên giới phát triển mạnh, môi trường đầu tư ngày càng cạnh tranh và Chính phủ tiếp tục có những nỗ lực thu hút đầu tư nước ngoài vào Việt Nam, việc triển khai các quy định quản lý thuế và áp dụng các cơ chế phù hợp với chuẩn mực, thông lệ quốc tế ngày càng có ý nghĩa quan trọng.
APA được xác định là một trong những cơ chế góp phần tạo môi trường thuế minh bạch, ổn định và tăng cường tính chắc chắn về thuế cho người nộp thuế. Với khung pháp lý mới đã có hiệu lực, yêu cầu đặt ra đối với ngành Thuế là tiếp tục hoàn thiện phương thức tổ chức xử lý hồ sơ, nâng cao năng lực chuyên môn và bảo đảm sự thống nhất trong quá trình triển khai trên thực tế.
Theo đó, Cục Thuế chủ động tiếp nhận kinh nghiệm xử lý và triển khai APA từ các quốc gia, đồng thời tăng cường hợp tác với các đối tác như Deloitte. Mục tiêu là tiếp tục hoàn thiện quy trình xử lý hồ sơ đề nghị áp dụng và đàm phán APA, nâng cao nghiệp vụ thực tiễn, hướng tới quy trình nhất quán, đàm phán hiệu quả và tăng cường tính bảo đảm về thuế cho người nộp thuế tại Việt Nam.
Cùng với Luật Quản lý thuế và Thông tư 95/2026/TT-BTC, Nghị định 255/2026/NĐ-CP của Chính phủ về quản lý thuế đối với giao dịch liên kết của các doanh nghiệp có quan hệ liên kết cũng có hiệu lực từ ngày 1/7/2026. Nghị định quy định các nội dung liên quan đến nguyên tắc quản lý thuế đối với giao dịch liên kết, phân tích và so sánh, lựa chọn đối tượng so sánh độc lập, các phương pháp xác định giá giao dịch liên kết cũng như trách nhiệm của các cơ quan nhà nước trong quản lý thuế đối với người nộp thuế có giao dịch liên kết.
Những quy định mới tạo cơ sở pháp lý cho việc tổ chức thực hiện APA trong bối cảnh hoạt động đầu tư, kinh doanh xuyên biên giới ngày càng phát triển, đồng thời đặt ra yêu cầu nâng cao năng lực xử lý của cơ quan thuế.
Học hỏi để chuẩn hóa quy trình xử lý
Tại buổi làm việc, Cố vấn cấp cao Deloitte Nhật Bản, nguyên Vụ trưởng Vụ Kiểm tra doanh nghiệp lớn, Cơ quan Thuế Quốc gia Nhật Bản Hiroki Yamakawa; Phó Tổng Giám đốc, phụ trách Khối Khách hàng Nhật Bản toàn khu vực Đông Nam Á Jun Igarashi; Phó Tổng Giám đốc Deloitte Việt Nam Đinh Mai Hạnh cùng các chuyên gia Deloitte đã trao đổi về quy trình xử lý đề nghị áp dụng APA và đàm phán giữa các nhà chức trách có thẩm quyền.
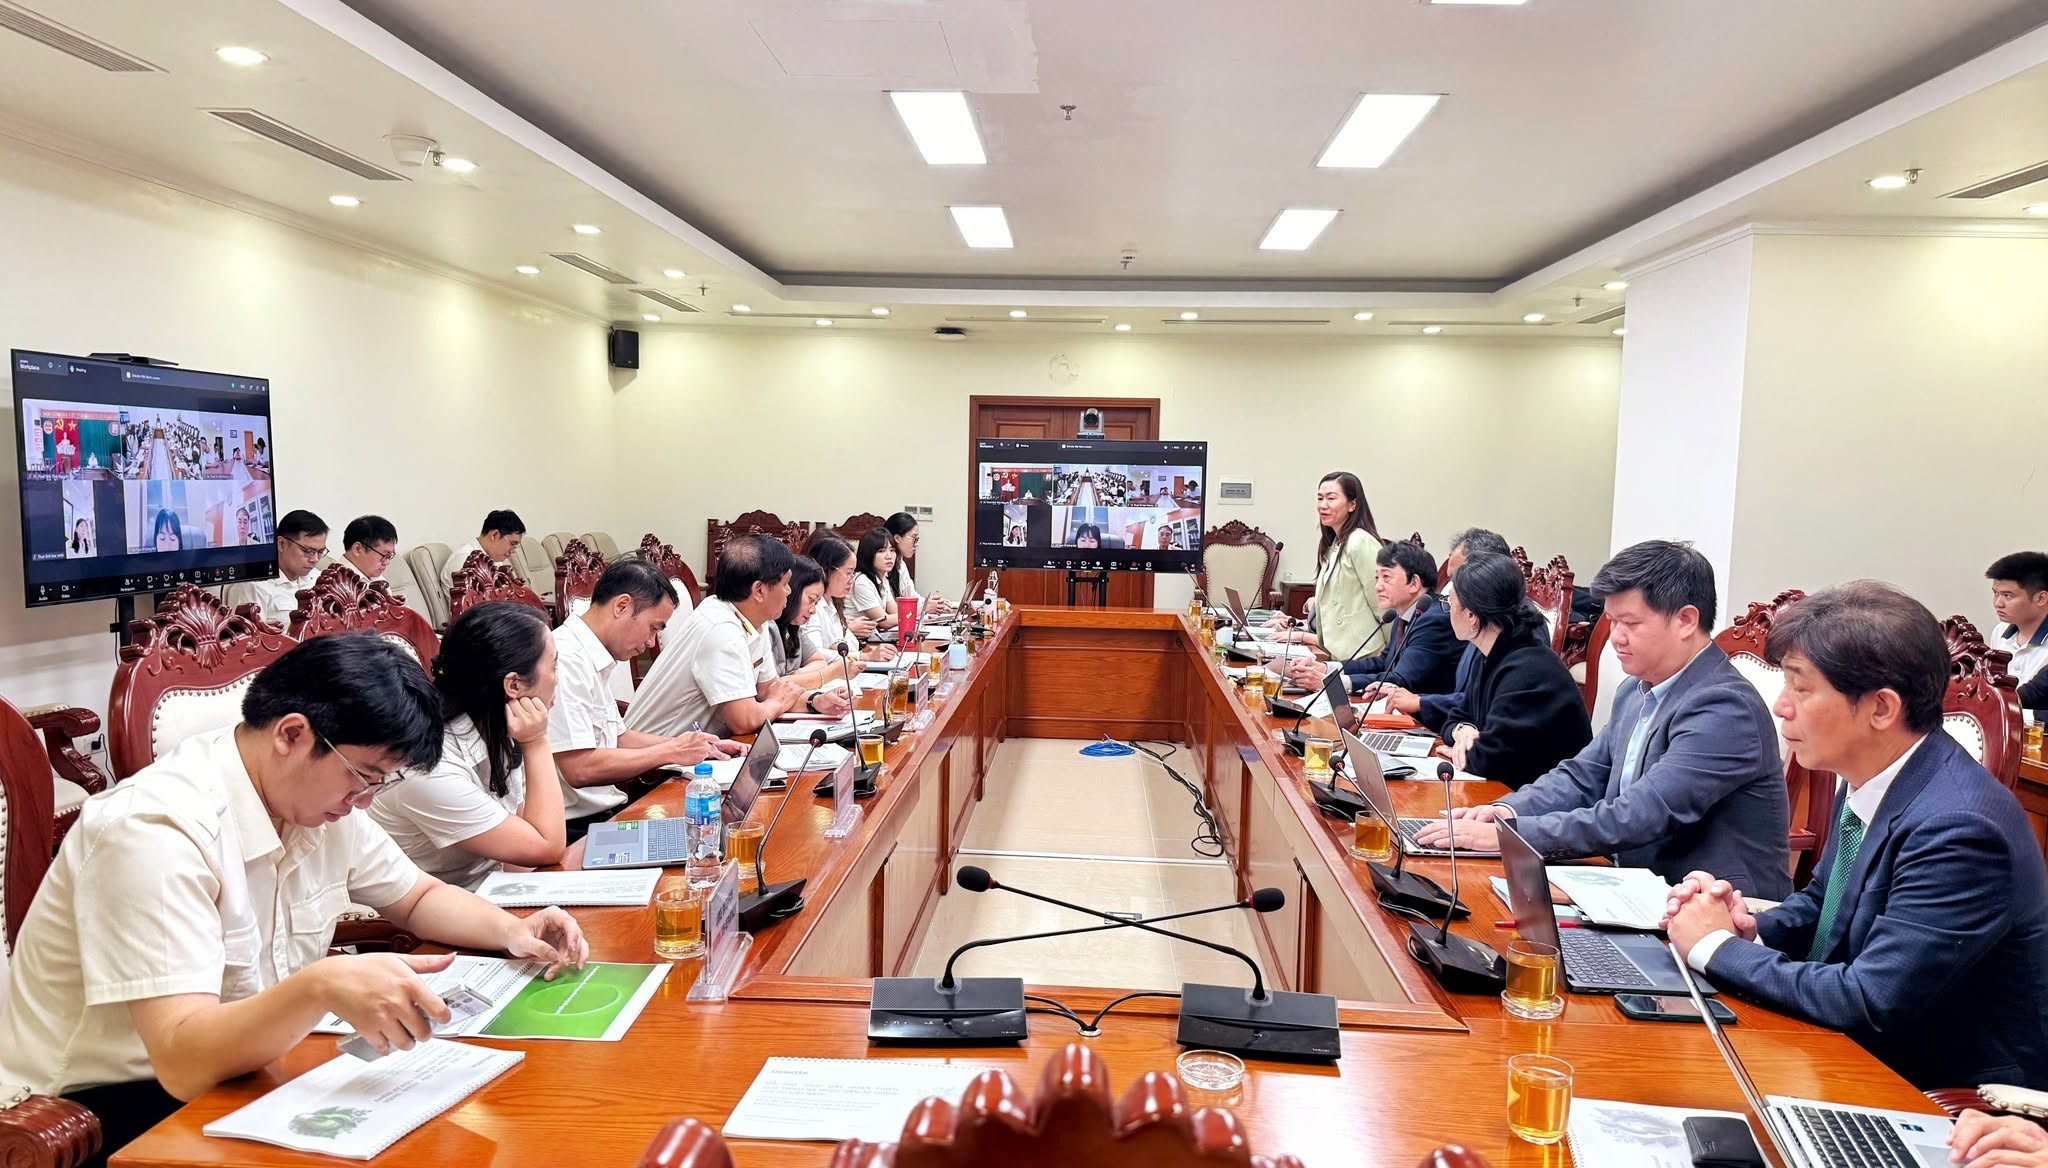
Nội dung trao đổi đi vào những khâu trực tiếp của quá trình triển khai APA, từ chuẩn bị, rà soát hồ sơ, trao đổi trước và trong quá trình thẩm định đến phối hợp, đàm phán giữa các nhà chức trách có thẩm quyền đối với APA song phương.
Các chuyên gia đồng thời chia sẻ kinh nghiệm thực tiễn tại Nhật Bản, Singapore và một số quốc gia khác, qua đó cung cấp thêm thông tin tham khảo về cách thức tổ chức, xử lý hồ sơ APA tại các cơ quan thuế nước ngoài. Kinh nghiệm từ Nhật Bản được trao đổi dưới góc nhìn của cơ quan quản lý thuế, tập trung vào vai trò của cơ quan thuế trung ương, cơ chế phối hợp giữa các đơn vị liên quan và quá trình trao đổi, đàm phán với cơ quan thuế đối tác trong các trường hợp APA song phương.
Điểm đáng chú ý của hoạt động trao đổi lần này là các chuyên gia không chỉ tập trung vào quy định mà còn đi sâu vào những vấn đề phát sinh trong quá trình triển khai. Qua đó, Cục Thuế có thêm góc nhìn tham khảo về phương thức xử lý hồ sơ và tổ chức đàm phán APA tại những quốc gia có chương trình APA phát triển.
Ông Hiroki Yamakawa đánh giá cao những bước phát triển trong khung pháp lý APA của Việt Nam và cho rằng việc tiếp tục trao đổi kinh nghiệm thực tiễn giữa cơ quan thuế Việt Nam với các cơ quan thuế và chuyên gia quốc tế có thể đóng góp tích cực vào quá trình tổ chức triển khai APA thời gian tới. Ông đồng thời cho biết Deloitte cam kết tiếp tục đồng hành, hỗ trợ Cục Thuế chia sẻ kinh nghiệm quốc tế từ thực tiễn triển khai, hướng tới hỗ trợ việc thực hiện APA hiệu quả.
Từ góc độ quản lý, những nội dung được trao đổi có ý nghĩa thiết thực đối với quá trình nghiên cứu, tổ chức triển khai các quy định mới về APA. Không chỉ là vấn đề hoàn thiện quy trình trên giấy, yêu cầu quan trọng là nâng cao năng lực xử lý hồ sơ và khả năng phối hợp, đàm phán với cơ quan thuế đối tác, nhất là trong các trường hợp APA song phương.
Qua trao đổi với các chuyên gia Deloitte, Phó Cục trưởng Đặng Ngọc Minh ghi nhận, đánh giá cao những kinh nghiệm thực tiễn được chia sẻ và nhấn mạnh ý nghĩa của việc tiếp nhận kinh nghiệm quốc tế trong quá trình triển khai APA tại Việt Nam.
Cục Thuế sẽ tiếp tục nghiên cứu, tiếp thu những kinh nghiệm phù hợp với điều kiện thực tiễn của Việt Nam; từng bước hoàn thiện phương thức tổ chức xử lý hồ sơ và đàm phán APA, nâng cao năng lực chuyên môn của đội ngũ thực hiện và tăng cường hiệu quả phối hợp với các cơ quan thuế đối tác.
Theo định hướng được nêu tại buổi làm việc, việc xử lý hồ sơ APA phải được thực hiện trên cơ sở tuân thủ pháp luật về quản lý thuế, tăng cường quản lý tuân thủ và quản lý rủi ro, bảo đảm tính minh bạch, khách quan và nhất quán. Quá trình này đồng thời kết hợp phân tích, đánh giá rủi ro với khai thác dữ liệu, số liệu thống kê, thông tin so sánh và các phương pháp tính toán phù hợp.
Qua đó, cơ sở thực tiễn và định lượng cho quá trình thẩm định, xử lý và đàm phán APA được củng cố. Đây cũng là nền tảng để Cục Thuế từng bước xây dựng quy trình APA nhất quán, nâng cao nghiệp vụ xử lý và tăng cường tính bảo đảm về thuế cho người nộp thuế trong quá trình thực hiện các giao dịch liên kết xuyên biên giới.
Cục Thuế đồng thời mong muốn tiếp tục nhận được sự hỗ trợ, đồng hành của các tổ chức tư vấn trong thời gian tới, đặc biệt trong giai đoạn thúc đẩy thực tiễn áp dụng APA tại Việt Nam. Việc duy trì trao đổi kinh nghiệm với các cơ quan thuế và chuyên gia quốc tế sẽ cung cấp thêm cơ sở tham khảo cho quá trình tổ chức thực hiện, nhất là đối với những vấn đề đòi hỏi phối hợp và đàm phán giữa các nhà chức trách có thẩm quyền.