
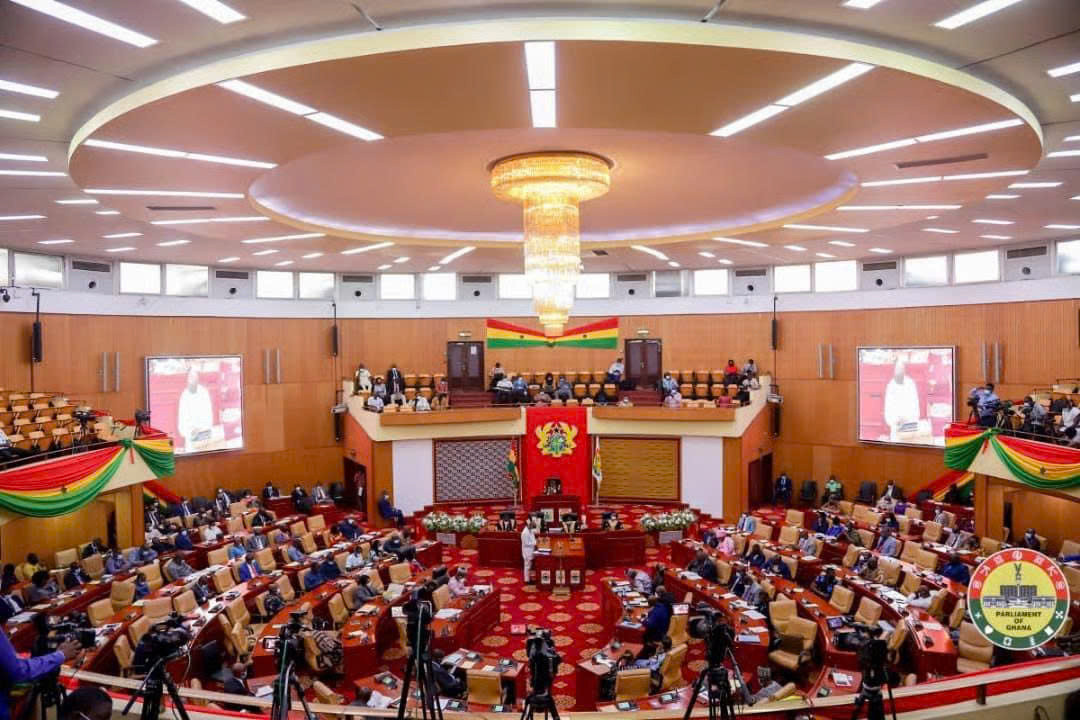
Quốc hội Ghana lập Ủy ban Kiểm toán, tăng cường giám sát tài chính
Quốc hội Ghana đã thành lập Ủy ban Kiểm toán mới trực thuộc Hội đồng Dịch vụ Nghị viện, nhằm tăng cường kiểm soát tài chính, quản trị rủi ro và trách nhiệm giải trình trong chính cơ quan lập pháp. Hiệu quả của cơ chế này sẽ phụ thuộc vào mức độ công khai các kết luận kiểm toán và việc thực hiện những kiến nghị được đưa ra.
Ủy ban mới gồm ông Conrad Dumbah và Tiến sĩ Mark Arhin, đại diện Cơ quan Kiểm toán nội bộ Ghana; bà Joyce Opoku-Duodu, đại diện Viện Kế toán công chứng; Tổng Thư ký Quốc hội Ebenezer Ahumah Djietror và Giám đốc Tài chính của Dịch vụ Nghị viện Daniel Chirawura. Ông Conrad Dumbah, quyền Tổng Giám đốc Cơ quan Kiểm toán nội bộ, giữ chức Chủ tịch Ủy ban.
Tăng cường giám sát việc sử dụng nguồn lực của Quốc hội
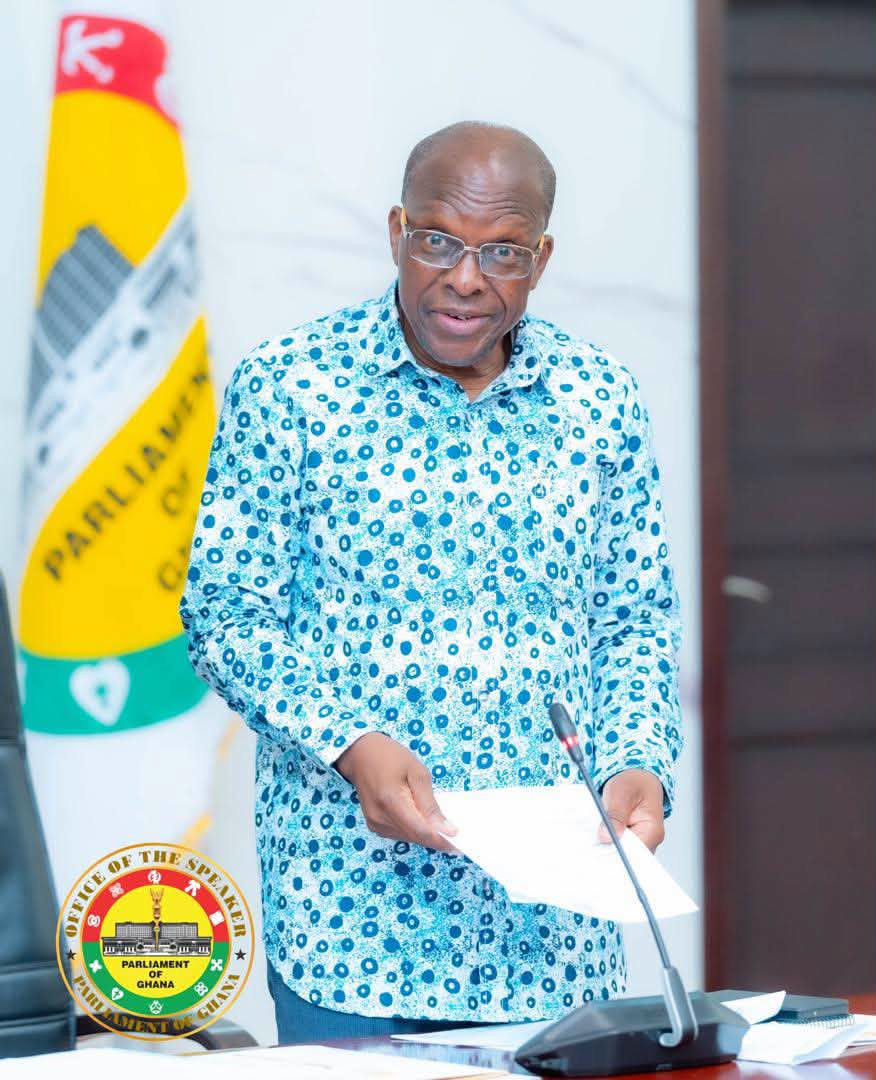
Phát biểu tại lễ ra mắt, Chủ tịch Quốc hội Alban Bagbin nhấn mạnh, cơ quan lập pháp phải tuân thủ chính những tiêu chuẩn về trách nhiệm giải trình mà Quốc hội yêu cầu các cơ quan khác thực hiện. Theo ông, Ủy ban Kiểm toán là một cơ chế quan trọng để xem xét việc sử dụng nguồn lực, phát hiện rủi ro và bảo đảm hoạt động quản lý tài chính của Quốc hội diễn ra thận trọng, có trách nhiệm.
Việc thành lập Ủy ban mới không đồng nghĩa Ghana lần đầu áp dụng kiểm toán trong cơ quan lập pháp. Một ủy ban tương tự đã hoạt động từ năm 2022. Chủ tịch Quốc hội đề nghị các thành viên mới kế thừa kinh nghiệm, thông lệ tốt và kết quả của nhiệm kỳ trước, đồng thời tiếp tục hoàn thiện cơ chế giám sát nội bộ.
Điểm đáng chú ý trong mô hình này là sự kết hợp giữa các cán bộ quản lý của Quốc hội với thành viên đến từ những tổ chức chuyên môn bên ngoài. Cơ cấu đó có thể giúp Ủy ban vừa tiếp cận đầy đủ thông tin nội bộ, vừa bổ sung góc nhìn độc lập về kiểm toán, kế toán và quản trị rủi ro.
Động thái của Ghana cũng đặt ra một nguyên tắc quan trọng đối với quản trị nghị viện: Quốc hội chỉ có thể thực hiện hiệu quả chức năng giám sát ngân sách và chi tiêu của Chính phủ khi bản thân cơ quan lập pháp duy trì được kỷ luật tài chính và cơ chế kiểm soát đáng tin cậy.
Hiệu quả phụ thuộc vào mức độ công khai
Thông báo của Quốc hội Ghana chưa nêu rõ chương trình kiểm toán hằng năm, thời hạn xử lý các sai phạm, tiêu chí đánh giá hoạt động hay cơ chế công bố báo cáo của Ủy ban. Cũng chưa có thông tin về việc xây dựng hệ thống theo dõi công khai đối với những kiến nghị kiểm toán chưa được thực hiện.
Vì vậy, phép thử thực chất sẽ nằm ở giai đoạn vận hành. Nếu kết luận kiểm toán, phản hồi của bộ máy hành chính và tiến độ khắc phục được công bố, Ủy ban có thể trở thành công cụ củng cố uy tín giám sát của Quốc hội. Ngược lại, nếu các kết quả chỉ lưu hành nội bộ, cơ chế này có nguy cơ dừng lại ở chức năng tuân thủ hành chính.
Kinh nghiệm từ Ghana cho thấy sự tham gia của chuyên gia độc lập là cần thiết nhưng chưa đủ. Một cơ chế kiểm toán nghị viện hiệu quả còn cần kế hoạch công tác rõ ràng, thời hạn bắt buộc để xử lý kiến nghị và trách nhiệm báo cáo công khai trước Quốc hội cũng như người dân.