
Đánh giá kỹ chất lượng lập dự toán, bảo đảm cân đối ngân sách trong dài hạn
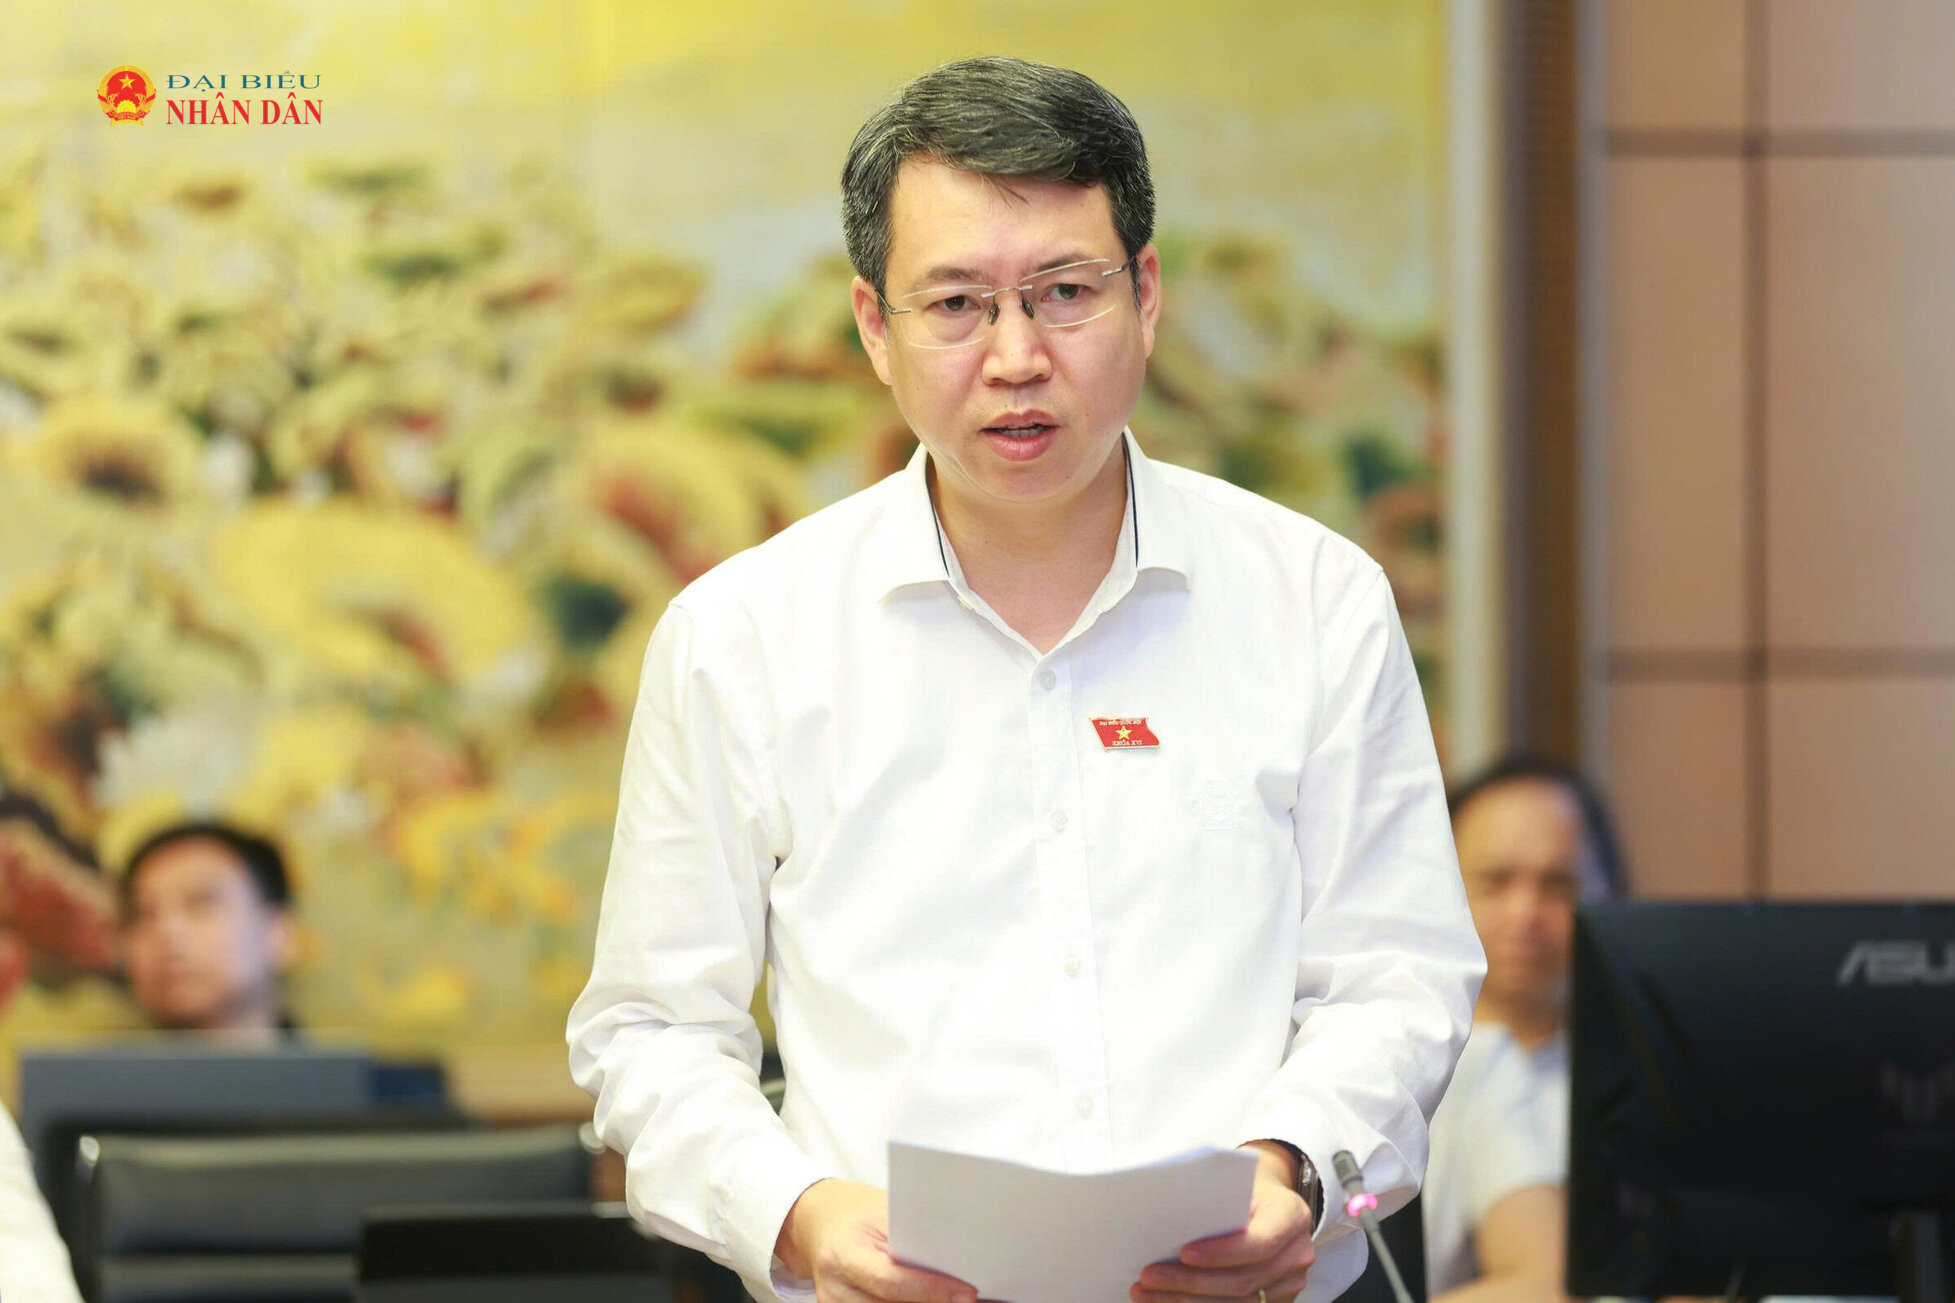
Sáng nay, 31/10, Quốc hội tiếp tục thảo luận tại hội trường về tình hình kinh tế - xã hội. Trao đổi với phóng viên Báo Đại biểu Nhân dân bên lề phiên họp, bày tỏ ấn tượng với kết quả thu ngân sách nhà nước năm 2025, song ĐBQH Nguyễn Hoàng Trường (Hà Nội) cũng lưu ý, cần đánh giá kỹ chất lượng công tác lập dự toán và tính bền vững của nguồn thu. Theo đại biểu, dự toán phải phản ánh khả năng thu thực tế; đồng thời, cần phân biệt rõ nguồn thu ổn định với các khoản thu đột biến để bảo đảm cân đối ngân sách trong dài hạn
Cần phân tích thấu đáo nguyên nhân mức vượt thu 36,8%
ĐBQH Nguyễn Hoàng Trường (Hà Nội) cho biết, qua nghiên cứu Báo cáo số 873/BC-CP của Chính phủ về quyết toán ngân sách nhà nước năm 2025 và Báo cáo kiểm toán của Kiểm toán Nhà nước, đại biểu bày tỏ sự đồng tình, đánh giá cao sự chỉ đạo, điều hành quyết liệt, linh hoạt của Chính phủ, Thủ tướng Chính phủ cùng nỗ lực vượt bậc của toàn hệ thống chính trị trong năm ngân sách 2025.
Trong bối cảnh nền kinh tế đối mặt với nhiều biến động quốc tế phức tạp, tổng thu ngân sách nhà nước năm 2025 quyết toán đạt 2.697.183 tỷ đồng, vượt 36,8% so với dự toán, tương ứng vượt tuyệt đối 725.991 tỷ đồng; tỷ lệ huy động vào ngân sách đạt 21% GDP. Đây là những kết quả hết sức ấn tượng, khẳng định sự phục hồi tích cực của nền kinh tế, củng cố vững chắc các cân đối vĩ mô, kéo giảm bội chi ngân sách thực tế xuống mức 3,1% GDP, thấp hơn nhiều so với mức dự toán 3,8% Quốc hội cho phép, đồng thời giữ an toàn trần nợ công quốc gia.
Tuy nhiên, từ kết quả quyết toán, ĐBQH Nguyễn Hoàng Trường cho rằng có hai vấn đề cần được đánh giá kỹ hơn, đó là chất lượng công tác lập dự toán thu ngân sách và tính bền vững của nguồn thu ngân sách.
Thứ nhất, về chất lượng lập dự toán thu ngân sách. Đại biểu nhấn mạnh, theo Kiểm toán Nhà nước, việc lập dự toán thu năm 2025 còn chưa phản ánh đầy đủ tiềm năng và khả năng thu thực tế. Số ước thực hiện thu năm 2024 được sử dụng làm căn cứ lập dự toán năm 2025 thấp hơn đáng kể so với kết quả thực hiện; một số khoản thu phát sinh hằng năm nhưng chưa được đưa vào dự toán, trong khi một số chỉ tiêu thu được xây dựng chưa phù hợp với tốc độ tăng trưởng kinh tế trên địa bàn.
Từ thực tế này, đại biểu cho rằng cần phân tích thấu đáo nguyên nhân của mức vượt thu 36,8%. Trong đó, cần làm rõ phần tăng thu thực sự đến từ tăng trưởng sản xuất, kinh doanh, mở rộng cơ sở thuế, nâng cao hiệu quả quản lý thu và phần vượt thu do dự toán ban đầu chưa phản ánh sát khả năng thực hiện. Bởi lẽ, nếu dự toán được xây dựng thấp hơn khả năng thu thực tế thì tỷ lệ vượt thu sẽ cao, nhưng điều đó chưa phản ánh đầy đủ chất lượng công tác quản lý, điều hành ngân sách.
Dự toán thu không chỉ là một chỉ tiêu để phấn đấu hoàn thành mà còn là căn cứ quan trọng để xây dựng phương án cân đối, phân bổ ngân sách ngay từ đầu năm. Khi nguồn thu được dự báo chưa sát, các cơ quan có thể chưa chủ động bố trí đầy đủ nguồn lực cho những nhiệm vụ phát triển kinh tế - xã hội đã xác định. Đến khi phát sinh tăng thu mới xem xét phân bổ, bổ sung nhiệm vụ chi thì thời gian tổ chức thực hiện bị rút ngắn, ảnh hưởng đến tiến độ và hiệu quả sử dụng ngân sách. Như vậy, việc lập dự toán chưa sát không chỉ ảnh hưởng đến chất lượng dự báo thu mà còn có thể tác động đến tính chủ động và hiệu quả điều hành chi ngân sách
ĐBQH Nguyễn Hoàng Trường (Hà Nội)
Khắc phục tình trạng các khoản thu phát sinh thường xuyên nhưng không được lập dự toán
Thứ hai, về tính bền vững của nguồn thu ngân sách. Theo Báo cáo của Kiểm toán Nhà nước, mặc dù thu ngân sách năm 2025 tăng mạnh, nhưng khoảng 40% thu nội địa đến từ các khoản thu về đất đai, khoáng sản, xổ số kiến thiết, lợi nhuận, chênh lệch thu chi Ngân hàng Nhà nước và các khoản thu đột biến. Trong khi đó, tỷ trọng thu từ thuế, phí của các thành phần kinh tế chỉ chiếm 59% thu nội địa, giảm 7,6 điểm phần trăm so với năm 2024.
"Những số liệu này cho thấy, việc đánh giá kết quả thu ngân sách không chỉ dừng ở quy mô và tốc độ tăng thu mà còn phải xem xét cơ cấu và khả năng duy trì nguồn thu trong những năm tiếp theo", ĐBQH Nguyễn Hoàng Trường phân tích.
Đặc biệt, đại biểu cho rằng các khoản thu từ đất đai, tài nguyên hoặc những khoản thu đột biến có thể đóng góp lớn cho ngân sách trong một năm nhất định nhưng không phải năm nào cũng có khả năng duy trì ở mức tương đương. Nếu tiếp tục lấy mức tăng thu của năm trước làm cơ sở xây dựng nhiệm vụ chi thường xuyên có tính chất ổn định, lâu dài thì có thể tạo áp lực cân đối ngân sách trong những năm nguồn thu này giảm xuống. Trong khi đó, nguồn thu từ hoạt động sản xuất, kinh doanh và sự phát triển của doanh nghiệp mới là cơ sở quan trọng để bảo đảm khả năng tăng thu ổn định trong dài hạn.
Từ hai vấn đề trên, đại biểu đề nghị Chính phủ quan tâm một số nội dung. Một là, nâng cao chất lượng dự báo và lập dự toán thu ngân sách, bảo đảm dự toán phản ánh sát tình hình thực tế, tiềm năng nguồn thu và tốc độ tăng trưởng kinh tế; khắc phục tình trạng các khoản thu phát sinh thường xuyên nhưng không được lập dự toán hoặc dự toán thấp hơn nhiều so với khả năng thực hiện.
Hai là, khi đánh giá kết quả thu ngân sách hằng năm, cần phân tích rõ nguyên nhân vượt thu, trong đó phân biệt phần tăng thu do tăng trưởng kinh tế, mở rộng sản xuất, kinh doanh, nâng cao hiệu quả quản lý thu với phần tăng thu do các yếu tố đột biến hoặc do chất lượng dự báo, lập dự toán chưa sát thực tế.
Ba là, trong xây dựng kế hoạch tài chính - ngân sách các năm tiếp theo, cần đánh giá riêng các khoản thu có tính chất ổn định và các khoản thu không thường xuyên; có phương án sử dụng phù hợp, hạn chế việc lấy nguồn thu đột biến để hình thành các nhiệm vụ chi thường xuyên mang tính dài hạn, tạo áp lực cân đối ngân sách về sau.
Một nền tài chính quốc gia vững mạnh không chỉ thể hiện ở việc thu ngân sách năm sau cao hơn năm trước, hay vượt dự toán bao nhiêu phần trăm, mà quan trọng hơn là dự toán phải sát thực tế, nguồn thu phải ngày càng bền vững và việc sử dụng nguồn lực ngân sách phải chủ động, hiệu quả.
ĐBQH Nguyễn Hoàng Trường (Hà Nội)