
Bảo vệ thực chất quyền lợi người mua bất động sản
Các quy định phải giúp người dân tiếp cận thông tin đáng tin cậy, nhận diện rủi ro và được bảo vệ quyền lợi một cách thực chất. Nhấn mạnh điều này tại phiên thảo luận Hội trường sáng nay (30/10) về dự án Luật Kinh doanh bất động sản (sửa đổi), ĐBQH Trần Đức Thuận (Nghệ An) đề nghị hoàn thiện cơ chế kiểm chứng, công khai thông tin pháp lý của bất động sản. Cùng với đó, bảo đảm quyền lựa chọn bảo lãnh ngân hàng của người mua nhà ở hình thành trong tương lai.
Công khai thông tin phải đi đôi với kiểm chứng và khả năng tra cứu
Đánh giá dự thảo Luật Kinh doanh bất động sản (sửa đổi) lần này tập trung hoàn thiện khuôn khổ pháp luật nhằm khơi thông nguồn lực, nâng cao tính minh bạch, bảo vệ quyền và lợi ích hợp pháp của người dân, doanh nghiệp, ĐBQH Trần Đức Thuận cho rằng đây là chủ trương đúng đắn, tạo thuận lợi cho hoạt động kinh doanh, đồng thời kiểm soát hiệu quả rủi ro.
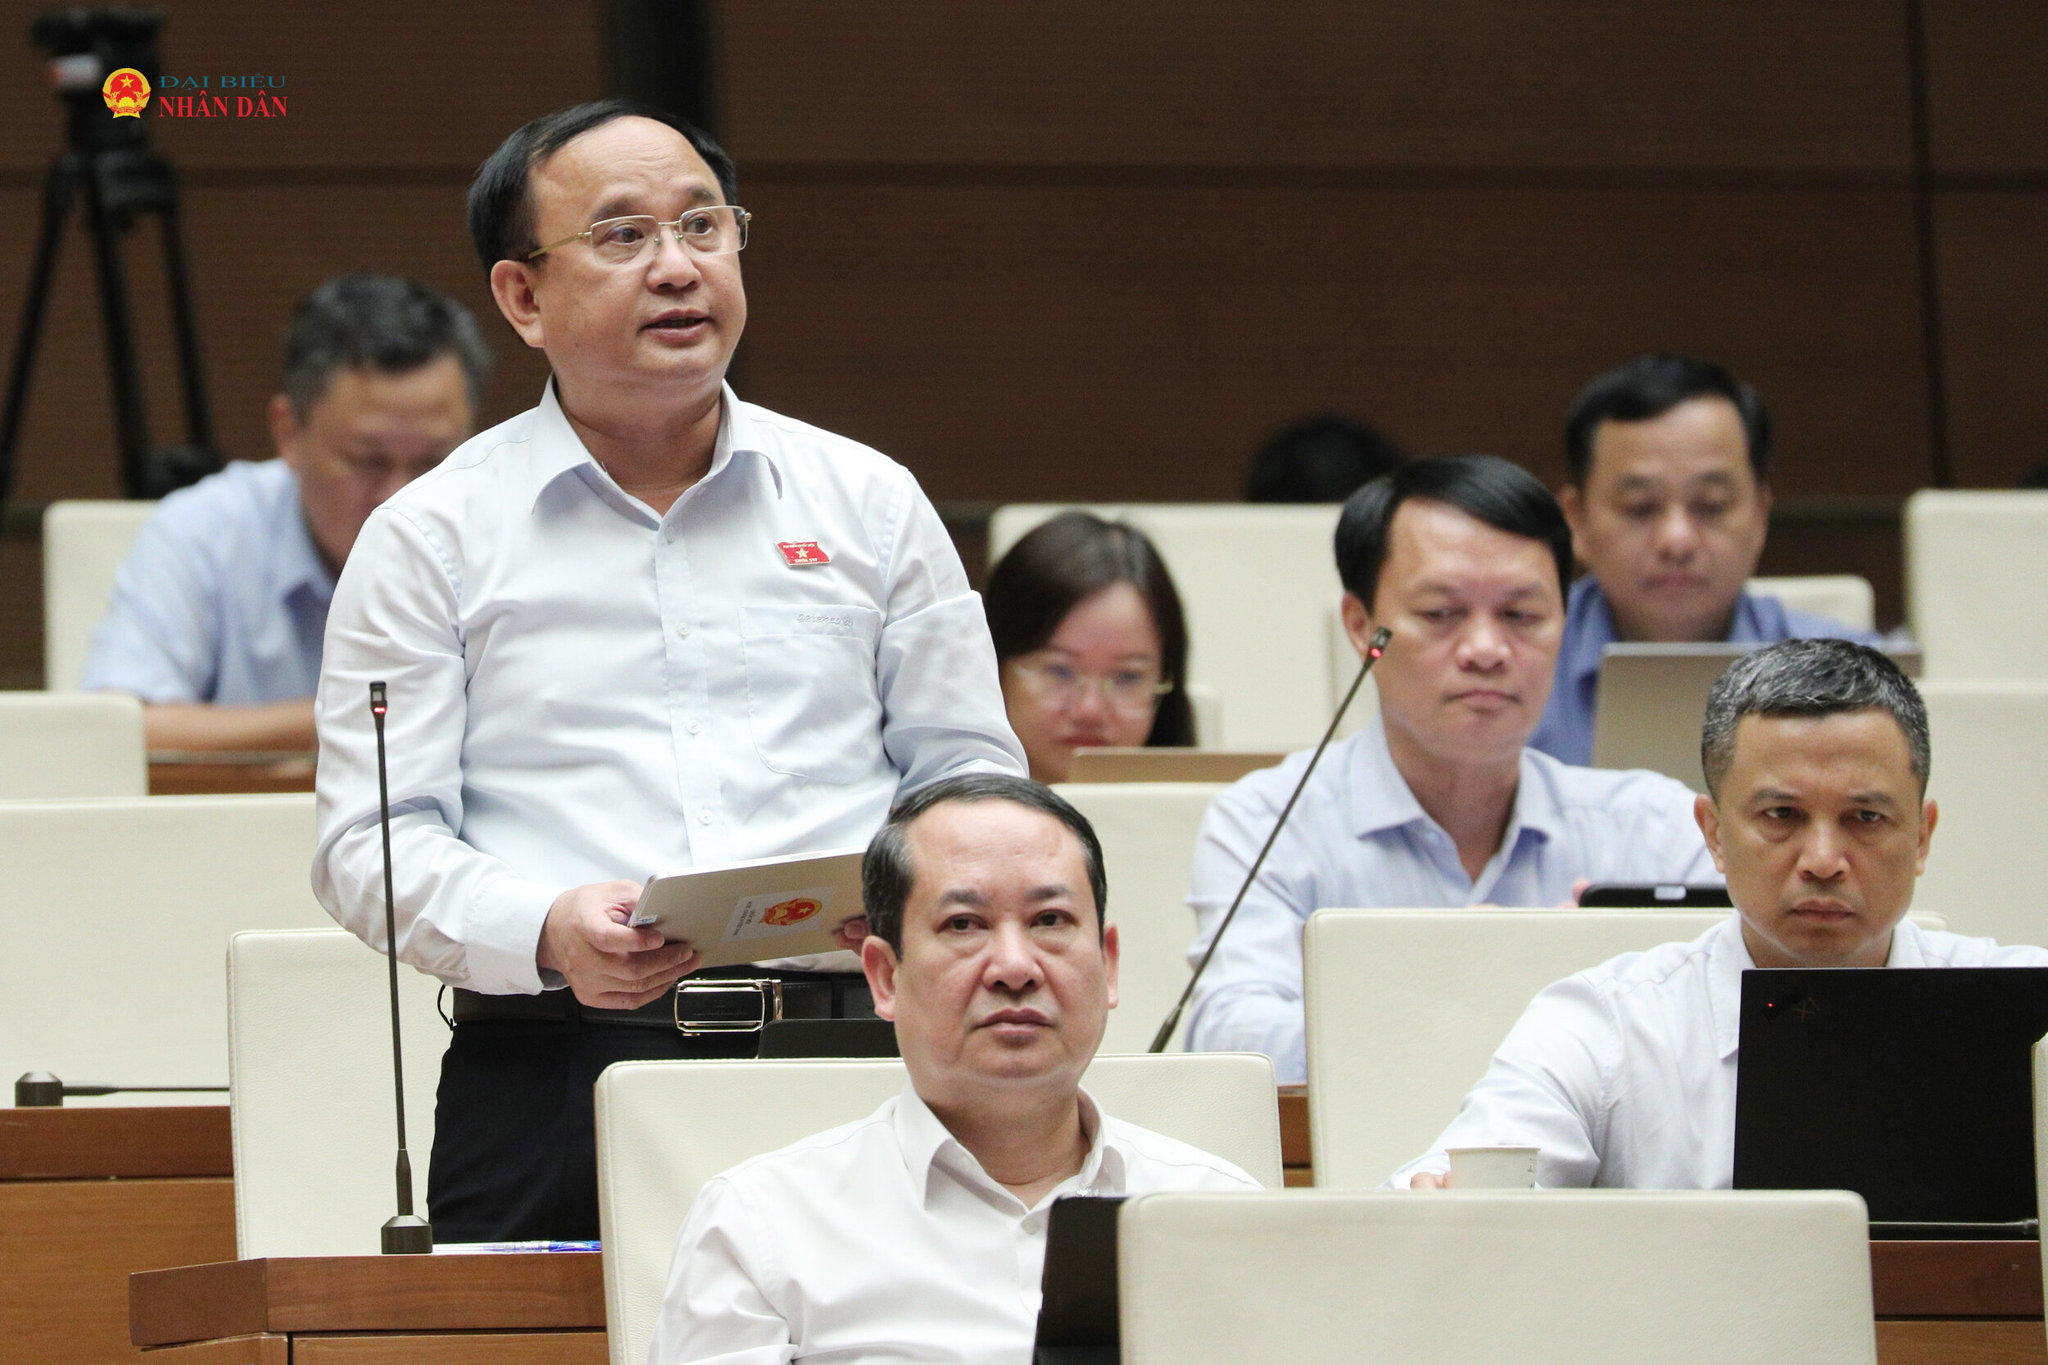
Mỗi giao dịch bất động sản phải được thực hiện trên cơ sở thông tin đáng tin cậy, trách nhiệm rõ ràng và cơ chế bảo vệ quyền lợi có tính khả thi.
ĐBQH Trần Đức Thuận (Nghệ An)
Quan tâm đến việc công khai thông tin, đại biểu cho biết, Điều 4 dự thảo Luật đã quy định trách nhiệm công khai thông tin của chủ đầu tư; các điều 52, 53 và 54 quy định việc xây dựng, quản lý, khai thác hệ thống thông tin về nhà ở và thị trường bất động sản. Đây là những quy định cần thiết nhằm tăng cường tính minh bạch của thị trường.
Tuy nhiên, nếu thông tin chủ yếu do doanh nghiệp tự nhập, tự cập nhật mà thiếu cơ chế đối chiếu, kiểm chứng thì người mua vẫn có nguy cơ tiếp cận thông tin không chính xác hoặc đã hết giá trị.
Từ đó, ĐBQH Trần Đức Thuận đề nghị quy định rõ trách nhiệm của cơ quan quản lý trong việc kết nối, đối chiếu dữ liệu về đất đai, xây dựng, thế chấp và điều kiện đưa bất động sản vào kinh doanh; đồng thời xác định thời hạn cập nhật thông tin khi tình trạng pháp lý của bất động sản thay đổi.
Đại biểu cũng đề nghị nghiên cứu quy định bảo đảm người dân được tra cứu miễn phí những thông tin pháp lý thiết yếu gắn với mã định danh bất động sản.
Theo đại biểu, hệ thống thông tin phải giúp người mua xác định được bất động sản có đủ điều kiện giao dịch hay không, đang được thế chấp hoặc bị hạn chế những quyền gì. Đặc biệt, cần phân biệt rõ thông tin do doanh nghiệp tự kê khai với thông tin đã được cơ quan có thẩm quyền xác nhận, để người dân có cơ sở kiểm chứng trước khi quyết định giao dịch.
Minh bạch thông tin để người mua nhà chủ động lựa chọn bảo lãnh
Đối với cơ chế giữ lại 5% giá trị hợp đồng nhằm bảo vệ quyền được cấp giấy chứng nhận của người mua, ĐBQH Trần Đức Thuận tán thành định hướng tại Điều 20 dự thảo Luật về việc chuyển khoản tiền này vào tài khoản tại tổ chức tín dụng và người mua được hưởng lãi phát sinh, nếu có.
Tuy nhiên, điểm c khoản 1 Điều 20 cho phép chuyển khoản tiền này cho chủ đầu tư khi người mua đồng ý tự thực hiện thủ tục cấp giấy chứng nhận. Đại biểu cho rằng, quy định này có thể làm giảm hiệu quả bảo vệ quyền lợi của người mua nếu hồ sơ dự án chưa đầy đủ hoặc chủ đầu tư chưa hoàn thành các nghĩa vụ thuộc trách nhiệm của mình.
Để khắc phục, đại biểu đề nghị chỉ cho phép giải ngân khoản tiền giữ lại 5% giá trị hợp đồng trong trường hợp người mua tự làm thủ tục cấp giấy chứng nhận khi chủ đầu tư đã hoàn thành các nghĩa vụ thuộc trách nhiệm của mình và bàn giao đầy đủ hồ sơ hợp lệ. Sự đồng ý của người mua phải được lập riêng, trên cơ sở tự nguyện.
Bên cạnh đó, Luật cần xác định rõ nguyên tắc quản lý tài khoản, chủ thể đứng tên, điều kiện giải ngân và trách nhiệm của tổ chức tín dụng, bảo đảm chủ đầu tư không được tự ý sử dụng khoản tiền này.
Một vấn đề khác được đại biểu quan tâm là quyền lựa chọn bảo lãnh của người mua nhà ở hình thành trong tương lai.
Theo khoản 3 Điều 20 dự thảo Luật, bên mua, thuê mua được lựa chọn có hoặc không có bảo lãnh đối với nghĩa vụ tài chính của chủ đầu tư. ĐBQH Trần Đức Thuận cho rằng cần bảo đảm quyền lựa chọn này được thực hiện một cách thực chất, trên cơ sở người mua hiểu rõ quyền lợi và rủi ro của mình.
Theo đó, đại biểu đề nghị bổ sung yêu cầu chủ đầu tư phải giải thích rõ phạm vi bảo lãnh, điều kiện yêu cầu thực hiện bảo lãnh và rủi ro khi người mua không lựa chọn bảo lãnh. Việc từ chối bảo lãnh phải được xác nhận riêng, không gộp vào điều khoản mẫu khiến người mua khó nhận biết. Đồng thời, cần làm rõ sự khác nhau giữa việc ngân hàng chấp thuận cấp bảo lãnh cho chủ đầu tư và việc nghĩa vụ đối với từng người mua đã được bảo lãnh có hiệu lực.
''Quy định phải giúp người dân biết chính xác mình được bảo vệ từ thời điểm nào, bằng tài liệu gì và có thể yêu cầu ngân hàng thực hiện nghĩa vụ bảo lãnh ra sao'' - đại biểu Trần Đức Thuận nhấn mạnh.