
Luật Phát triển doanh nghiệp nhỏ và vừa nhìn từ kinh nghiệm quốc tế: Mở đường tiếp cận vốn nhờ cơ chế chia sẻ rủi ro
Trong bối cảnh Quốc hội đang xem xét dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, việc hoàn thiện cơ chế bảo lãnh tín dụng và chia sẻ rủi ro đang được quan tâm. Kinh nghiệm quốc tế gợi mở những giải pháp khơi thông nguồn vốn cho doanh nghiệp, đồng thời bảo đảm kỷ luật tín dụng và sử dụng hiệu quả nguồn lực công.
Thiếu tài sản bảo đảm, lịch sử tín dụng hạn chế và khó tiếp cận nguồn tài chính dài hạn vẫn là những rào cản lớn đối với doanh nghiệp nhỏ và vừa. Kinh nghiệm từ Nhật Bản, Hàn Quốc và Đức cho thấy, thay vì chỉ cung cấp vốn ưu đãi, Nhà nước có thể chia sẻ rủi ro với các tổ chức tín dụng để khuyến khích mở rộng cho vay. Tuy nhiên, hiệu quả của cơ chế này phụ thuộc vào cách phân chia trách nhiệm, lựa chọn đối tượng thụ hưởng và kiểm soát rủi ro.
Nhật Bản: Chia sẻ rủi ro nhưng không thay thế trách nhiệm ngân hàng
Nhật Bản là một trong những quốc gia có hệ thống bảo lãnh tín dụng dành cho doanh nghiệp nhỏ và vừa phát triển lâu đời. Thay vì trực tiếp cấp tín dụng, Nhà nước thiết lập cơ chế bảo đảm nhằm giảm rủi ro cho các khoản vay có triển vọng nhưng thiếu tài sản thế chấp. Hệ thống được vận hành thông qua các hiệp hội bảo lãnh tín dụng (Credit Guarantee Corporations - CGCs) tại địa phương, kết hợp với cơ chế bảo hiểm tín dụng do Tập đoàn Tài chính Nhật Bản (Japan Finance Corporation - JFC) thực hiện.
Khi doanh nghiệp đề nghị vay vốn, ngân hàng thẩm định khả năng trả nợ. Nếu doanh nghiệp đáp ứng điều kiện nhưng thiếu tài sản bảo đảm, hiệp hội bảo lãnh có thể đứng ra bảo lãnh một phần nghĩa vụ trả nợ. Trường hợp doanh nghiệp mất khả năng thanh toán, tổ chức bảo lãnh thực hiện nghĩa vụ với ngân hàng, sau đó tiến hành thu hồi nợ. Ở cấp độ cao hơn, JFC cung cấp bảo hiểm tín dụng cho các hiệp hội bảo lãnh, giúp phân tán rủi ro trong toàn hệ thống.
Điểm đáng chú ý là ngân hàng vẫn phải chịu một phần trách nhiệm. Theo cơ chế chia sẻ rủi ro thông thường, tổ chức bảo lãnh chịu 80%, ngân hàng chịu 20% rủi ro còn lại. Nhật Bản cũng áp dụng phương thức bảo lãnh toàn bộ khoản vay, nhưng ngân hàng phải đóng góp tài chính cho tổ chức bảo lãnh nhằm duy trì trách nhiệm tương ứng.
Cơ chế này hạn chế tình trạng ngân hàng ỷ lại vào bảo lãnh của Nhà nước, đồng thời khuyến khích thẩm định chặt chẽ phương án kinh doanh, giám sát dòng tiền và hỗ trợ doanh nghiệp xử lý khó khăn.
Tuy nhiên, bảo lãnh tín dụng quá rộng rãi cũng có thể tạo ra những hệ lụy. Trong Báo cáo khảo sát kinh tế Nhật Bản năm 2026, Tổ chức Hợp tác và Phát triển Kinh tế (OECD) cảnh báo rằng việc duy trì hỗ trợ kéo dài có thể làm giảm hiệu quả phân bổ nguồn lực, nhất là khi những doanh nghiệp hoạt động kém hiệu quả tiếp tục tồn tại nhờ bảo lãnh công.
Theo OECD, tính đến tháng 3/2025, khoảng 44% doanh nghiệp nhỏ và vừa tại Nhật Bản có các khoản vay được bảo lãnh công; quy mô dư nợ bảo lãnh tương đương 5,3% GDP năm 2024. OECD cho rằng bảo lãnh quá hào phóng có thể làm suy yếu động lực đánh giá rủi ro của ngân hàng và cản trở tái cơ cấu doanh nghiệp.
Bài học từ Nhật Bản vì vậy không chỉ là xây dựng hệ thống bảo lãnh tín dụng, mà còn phải điều chỉnh phạm vi, tỷ lệ bảo lãnh theo điều kiện thị trường, tránh biến hỗ trợ thành sự phụ thuộc lâu dài.
Hàn Quốc: Bảo lãnh theo mức độ rủi ro và triển vọng phát triển
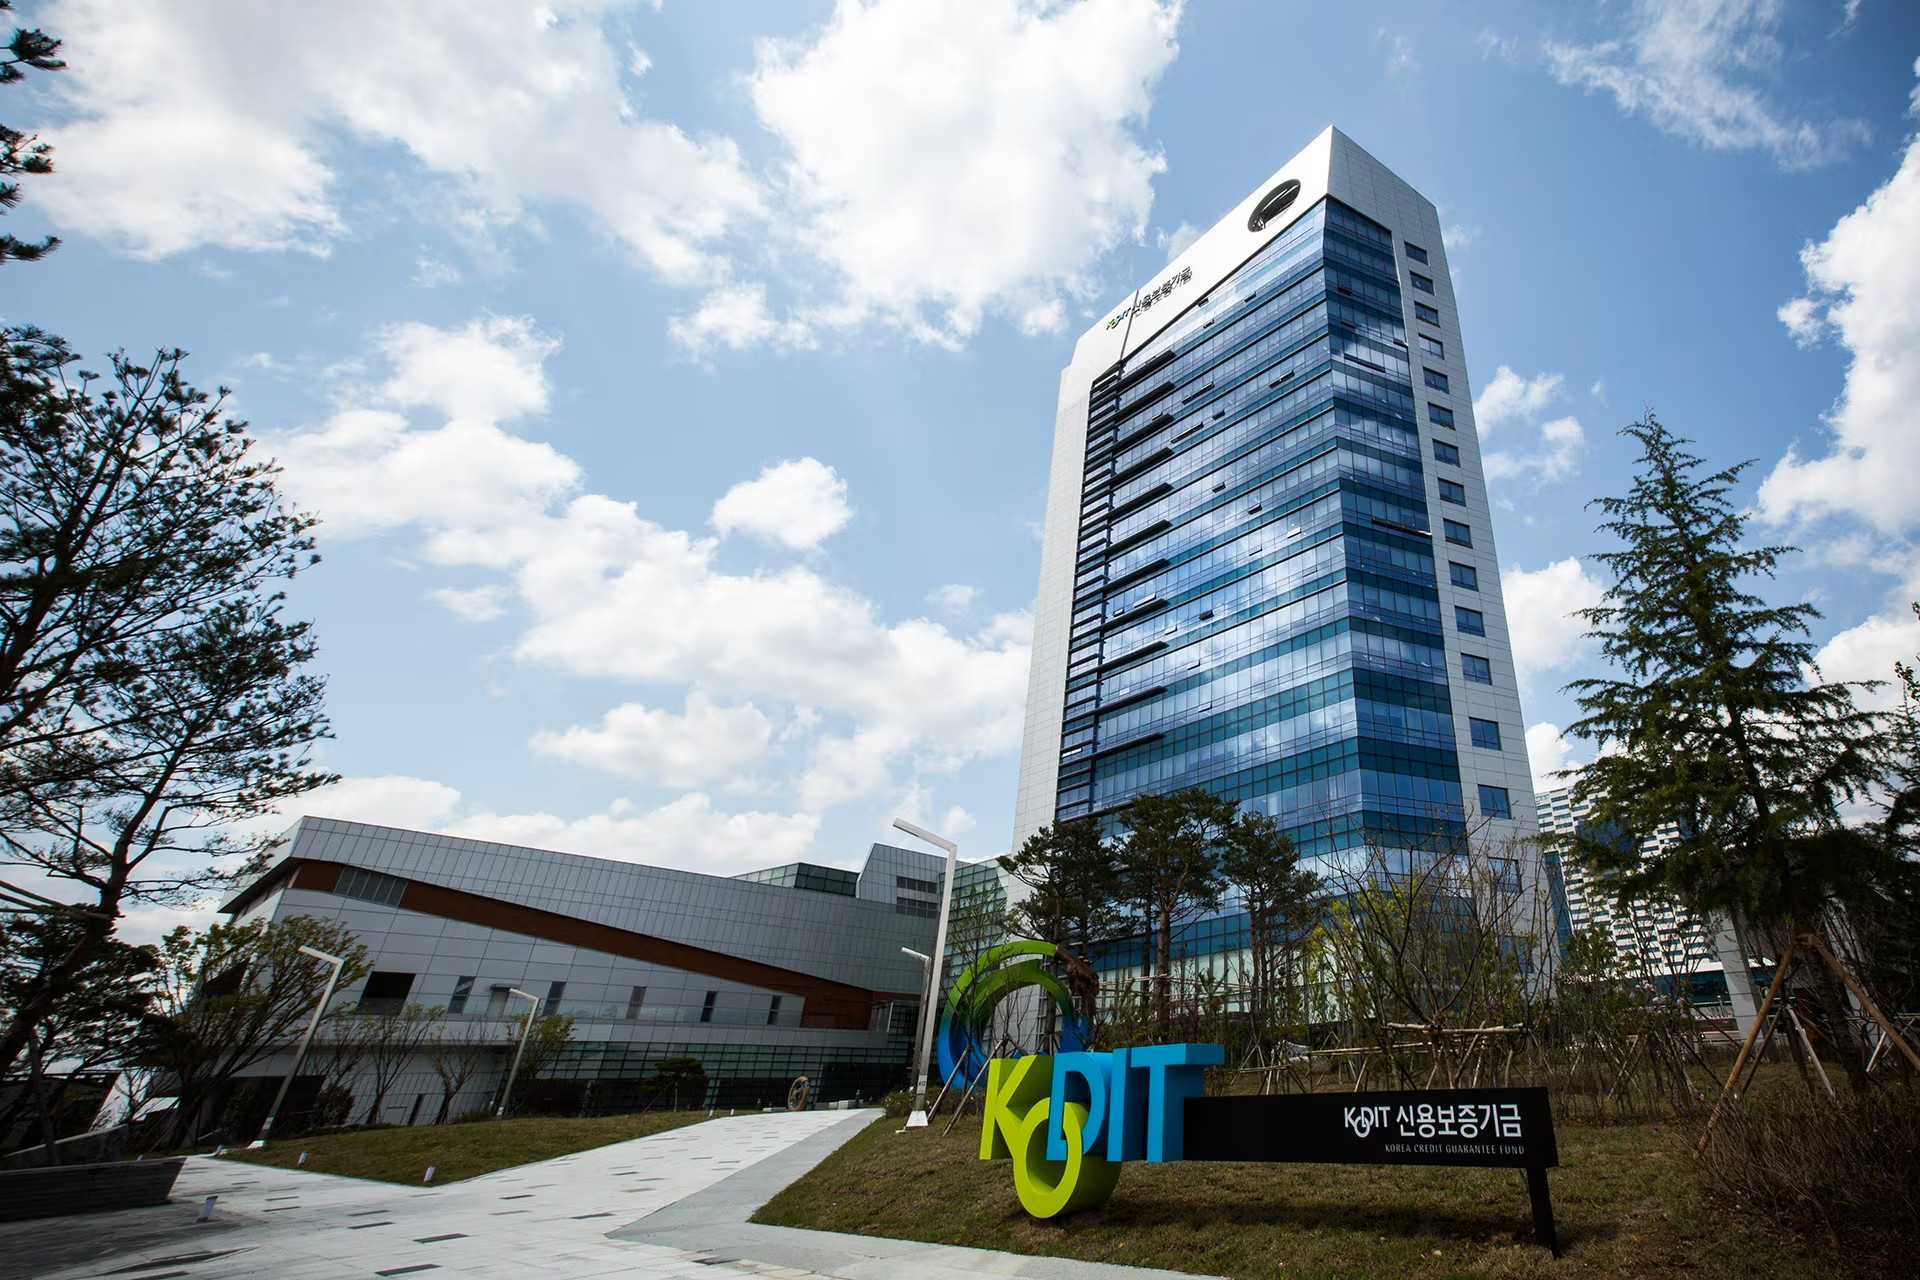
Hàn Quốc sử dụng bảo lãnh tín dụng như một công cụ thúc đẩy doanh nghiệp có tiềm năng tăng trưởng, đặc biệt trong lĩnh vực đổi mới sáng tạo và xuất khẩu. Thiết chế quan trọng của nước này là Quỹ Bảo lãnh tín dụng Hàn Quốc (Korea Credit Guarantee Fund - KODIT), hỗ trợ các doanh nghiệp có triển vọng nhưng thiếu tài sản thế chấp tiếp cận vốn. Thay vì áp dụng tỷ lệ bảo lãnh thống nhất, KODIT phân loại doanh nghiệp dựa trên mức độ tín nhiệm, đặc điểm khoản vay và mục tiêu chính sách, từ 70% đến 85%, tùy thuộc vào xếp hạng tín dụng và thời hạn bảo lãnh.
Đáng chú ý, tỷ lệ bảo lãnh có thể giảm đối với doanh nghiệp sử dụng dịch vụ trong thời gian dài. Ngược lại, các chương trình đặc biệt dành cho doanh nghiệp khởi nghiệp hoặc xuất khẩu có thể áp dụng tỷ lệ bảo lãnh từ 90% đến 100%. Cách thiết kế này nhằm giải quyết đồng thời hai yêu cầu: hỗ trợ doanh nghiệp vượt qua khó khăn ban đầu về vốn và khuyến khích nâng cao năng lực tài chính độc lập. Khi doanh nghiệp đã hoạt động ổn định, mức hỗ trợ được điều chỉnh để thúc đẩy quan hệ tín dụng bình thường với ngân hàng.
Một điểm đáng chú ý khác là KODIT áp dụng phí bảo lãnh theo mức độ tín nhiệm, thông thường từ 0,5% đến 3% mỗi năm trên số dư bảo lãnh. Cơ chế này vừa tạo nguồn lực duy trì hoạt động của quỹ, vừa phản ánh chi phí rủi ro của từng khoản vay. KODIT cũng đặt giới hạn bảo lãnh đối với từng doanh nghiệp nhằm tránh tập trung nguồn lực quá lớn vào một số ít đối tượng.
Báo cáo Financing SMEs and Entrepreneurs 2026 của OECD ghi nhận Hàn Quốc đang từng bước chuyển từ hỗ trợ thanh khoản diện rộng sang các công cụ tài chính có mục tiêu rõ ràng hơn. Chính sách gần đây chú trọng cơ cấu lại nợ đối với doanh nghiệp còn khả năng phục hồi, cải thiện đánh giá tín dụng và giảm phụ thuộc vào bảo lãnh của Nhà nước.
Đức: Hệ thống ngân hàng phát triển cùng chia sẻ trách nhiệm
Khác với Nhật Bản và Hàn Quốc, Đức sử dụng hệ thống ngân hàng phát triển để hỗ trợ doanh nghiệp nhỏ và vừa tiếp cận nguồn vốn. Ngân hàng Tái thiết Đức (KfW) đóng vai trò quan trọng trong cung cấp các chương trình tín dụng ưu đãi, đặc biệt đối với đầu tư, đổi mới công nghệ, chuyển đổi số và mở rộng sản xuất.
Điểm nổi bật là KfW thường không trực tiếp cấp vốn cho doanh nghiệp mà triển khai chương trình thông qua các ngân hàng thương mại, ngân hàng tiết kiệm và ngân hàng hợp tác. Những tổ chức này tiếp nhận hồ sơ, thẩm định khách hàng và duy trì quan hệ tín dụng, trong khi KfW cung cấp nguồn vốn ưu đãi và chia sẻ một phần rủi ro.
Chẳng hạn, chương trình ERP-Förderkredit KMU dành cho doanh nghiệp nhỏ và vừa cho phép KfW tiếp nhận 50% rủi ro tín dụng đối với các khoản vay đủ điều kiện. Nhờ đó, ngân hàng thương mại có thể mở rộng cho vay đối với những dự án có triển vọng nhưng chưa đáp ứng đầy đủ yêu cầu về tài sản bảo đảm.
Chương trình hỗ trợ nhiều nhu cầu, từ đầu tư máy móc, thiết bị, nhà xưởng đến vốn lưu động, hàng tồn kho và hoạt động mua lại doanh nghiệp. Theo KfW, hạn mức vay có thể lên tới 25 triệu euro, tùy mục đích và điều kiện cụ thể.
Việc sử dụng hệ thống ngân hàng thương mại làm kênh phân phối giúp tận dụng mạng lưới khách hàng, năng lực thẩm định và kinh nghiệm quản trị rủi ro sẵn có. Đồng thời, Nhà nước có thể tác động đến khả năng cung ứng tín dụng mà không phải trực tiếp quản lý từng khoản vay.
Tuy nhiên, chia sẻ rủi ro không đồng nghĩa ngân hàng thương mại được miễn trách nhiệm thẩm định, giám sát và thu hồi nợ. Đây chính là nguyên tắc quan trọng giúp Đức kết hợp tín dụng chính sách với kỷ luật thị trường, hạn chế tình trạng sử dụng nguồn lực công thiếu hiệu quả.
Hỗ trợ tiếp cận vốn phải hướng tới nâng cao năng lực tự chủ tài chính
Kinh nghiệm từ các quốc gia trên cho thấy, dù lựa chọn mô hình khác nhau, các chính sách hiệu quả đều hướng tới việc chia sẻ những rủi ro mà thị trường chưa thể xử lý, thay vì thay thế hoàn toàn trách nhiệm của tổ chức tín dụng. Theo đó, tỷ lệ bảo lãnh cần phù hợp với đặc điểm doanh nghiệp, mục tiêu hỗ trợ và khả năng chịu đựng của ngân sách. Doanh nghiệp khởi nghiệp, đổi mới sáng tạo hoặc hoạt động trong lĩnh vực ưu tiên có thể cần mức hỗ trợ cao hơn doanh nghiệp đã có lịch sử kinh doanh ổn định.
Cùng với đó, cơ chế bảo lãnh cần gắn với đánh giá rủi ro dựa trên dòng tiền, doanh thu, lịch sử thanh toán và triển vọng kinh doanh, thay vì phụ thuộc quá lớn vào tài sản thế chấp. Hiệu quả chính sách cũng cần được đo bằng khả năng phát triển của doanh nghiệp sau hỗ trợ, mức tăng năng suất, khả năng tạo việc làm và tỷ lệ nợ xấu, thay vì chỉ dựa trên tổng giá trị tín dụng giải ngân.
Từ kinh nghiệm quốc tế, vấn đề không chỉ là mở rộng bảo lãnh tín dụng, mà quan trọng hơn là thiết kế cơ chế phân chia trách nhiệm hợp lý giữa Nhà nước và ngân hàng. Một chính sách được xây dựng trên nguyên tắc chia sẻ rủi ro, kiểm soát hiệu quả và hỗ trợ có trọng tâm sẽ góp phần tháo gỡ điểm nghẽn về vốn, và quan trọng hơn phải tạo động lực để doanh nghiệp nhỏ và vừa nâng cao năng lực tự chủ, phát triển bền vững.