
Siết kỷ luật ngân sách, hoàn thiện chính sách thuế
Chiều 23/10, thảo luận tại Tổ 15 (gồm Đoàn ĐBQH tỉnh Vĩnh Long và Lào Cai) về Dự án Luật Ngân sách nhà nước (hợp nhất); Dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân, các đại biểu Quốc hội đề nghị siết chặt kỷ luật tài chính, nâng cao hiệu quả phân bổ, sử dụng ngân sách; đồng thời hoàn thiện chính sách thuế theo hướng minh bạch, khả thi, bảo đảm quyền lợi của người dân và hạn chế thất thoát nguồn lực.
Siết kỷ luật ngân sách, nâng cao hiệu quả sử dụng nguồn lực
Góp ý về dự án Luật Ngân sách nhà nước (hợp nhất), Chủ nhiệm Ủy ban Kinh tế và Tài Chính Phan Văn Mãi (ĐBQH tỉnh Vĩnh Long) cho biết, thực tế điều hành ngân sách cho thấy nhiều địa phương chưa xác định được danh mục sử dụng vốn từ đầu năm, khiến việc phân bổ kéo dài, giảm hiệu quả chi ngân sách và phát sinh chuyển nguồn sang năm sau.
Từ thực tế này, đại biểu đề nghị phân bổ ngay từ đầu năm đối với những khoản chi đã đủ điều kiện thực hiện. Đồng thời chấp nhận giữ lại một phần chưa phân bổ, nhưng thời gian kéo dài tối đa đến ngày 30/9. Sau thời điểm này, nếu vẫn không phân bổ được sẽ hủy dự toán, không cho phép chuyển nguồn nhằm giảm bội chi ngân sách theo đúng quy định.
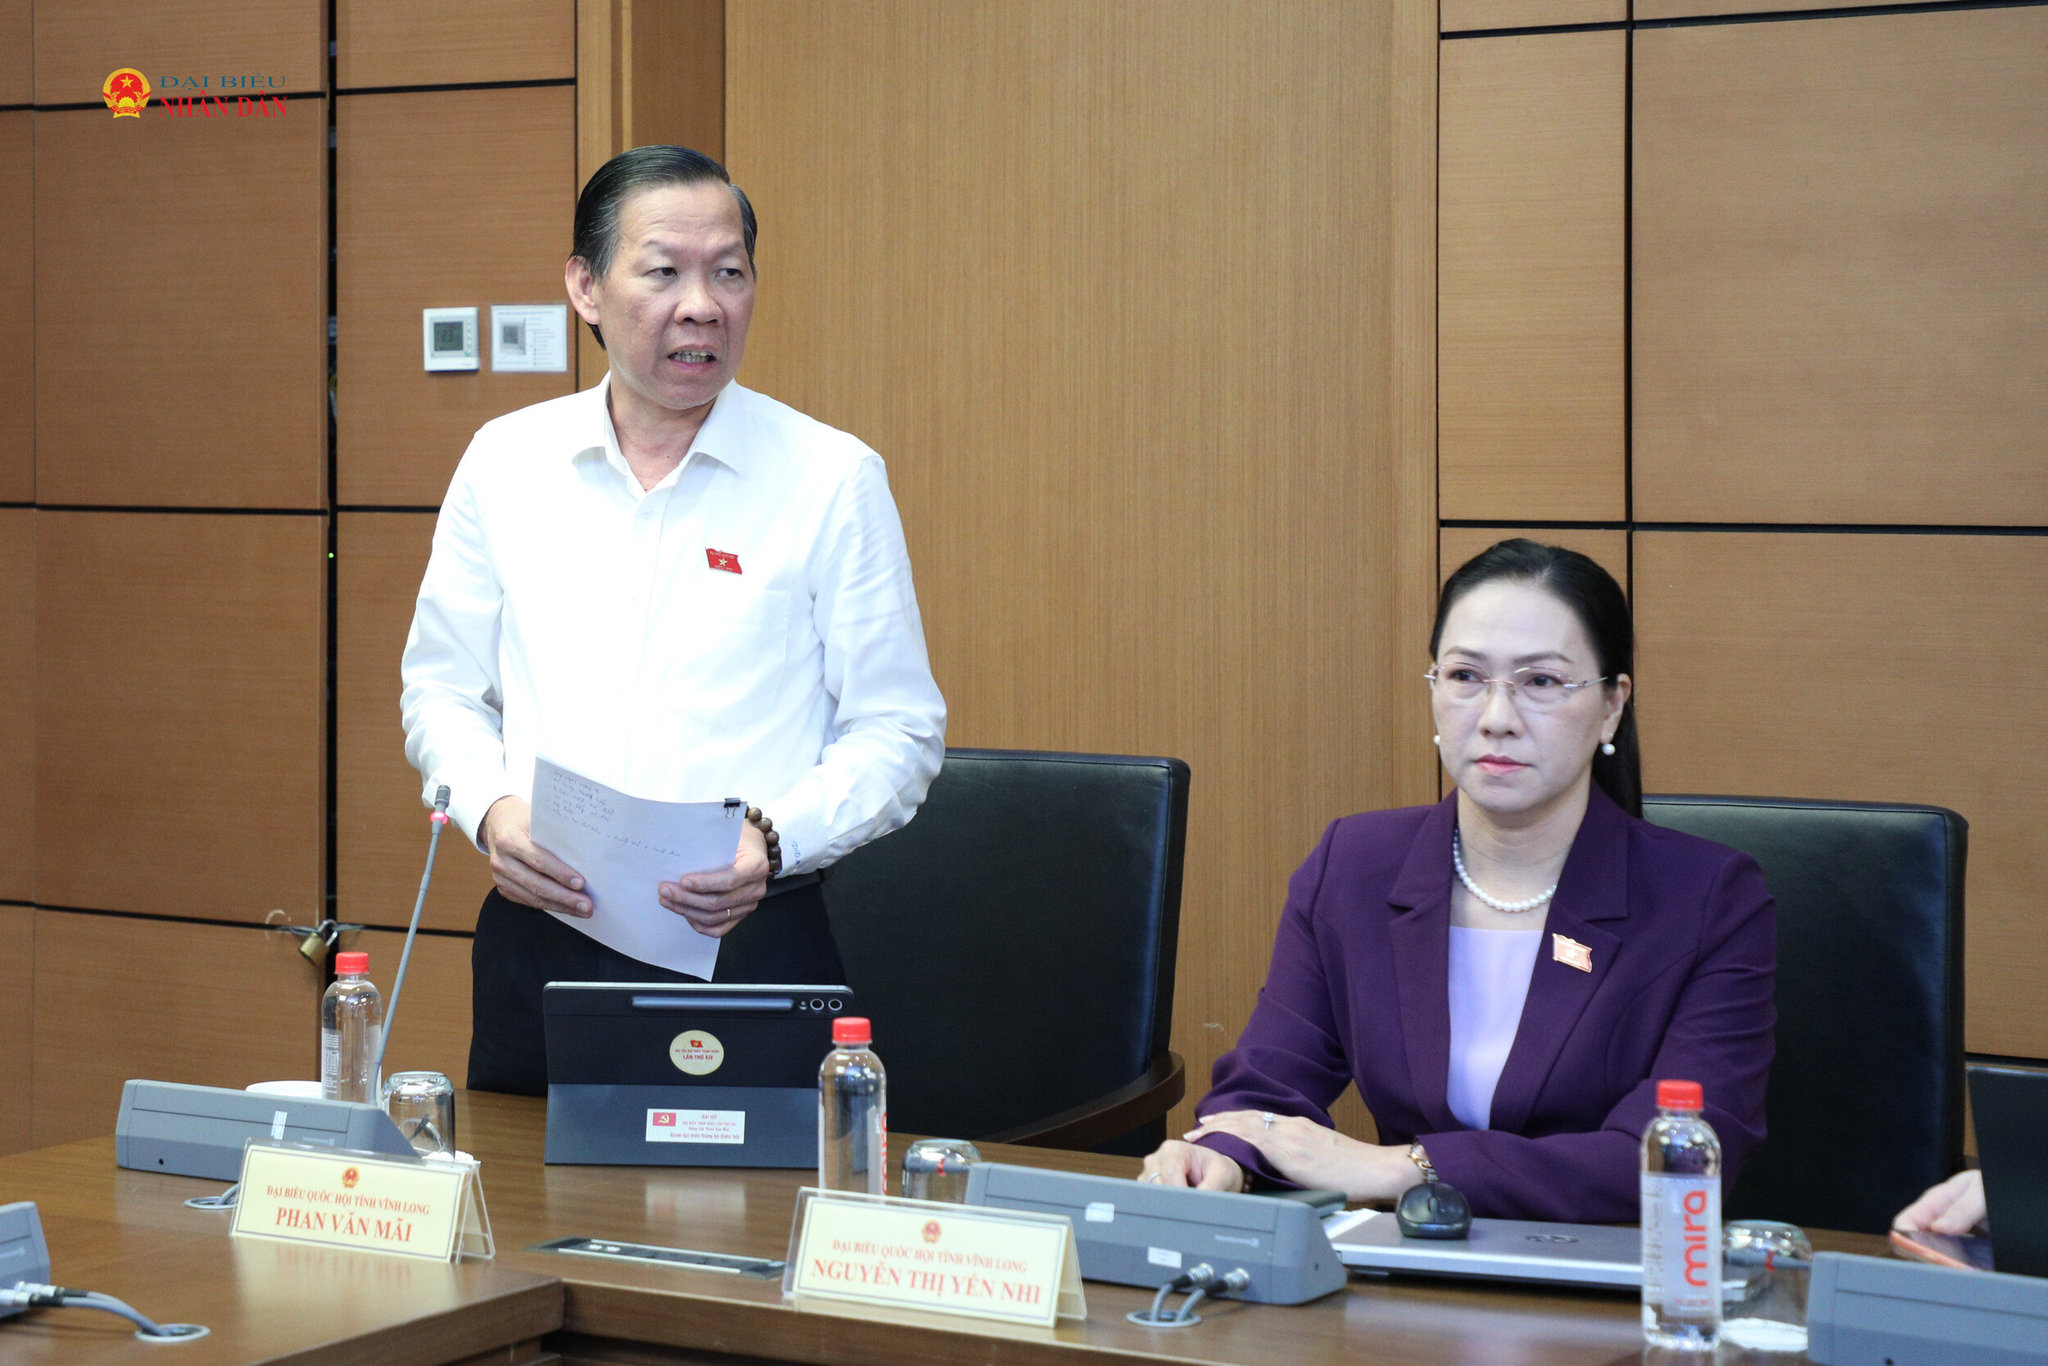
Liên quan đến đầu tư công, đại biểu việc đơn giản hóa thủ tục là cần thiết nhằm đẩy nhanh tiến độ thực hiện, nhưng không được loại bỏ quy trình chủ trương đầu tư. Trong hồ sơ quyết định đầu tư vẫn bắt buộc phải thể hiện đầy đủ, nghiêm túc các vấn đề cơ bản của khâu chuẩn bị đầu tư. Cách làm này vừa bảo đảm thời gian chuẩn bị đầu tư ngắn nhất, vừa duy trì chất lượng cao nhất, giúp việc đầu tư công diễn ra trọng tâm, trọng điểm, kịp thời và hiệu quả.
Đồng quan điểm với đại biểu Phan Văn Mãi, ĐBQH Nguyễn Thành Trung (Lào Cai) cho rằng cần quy định rõ tiêu chí, thời hạn phân bổ, tránh tình trạng ngân sách đã được bố trí nhưng chậm đưa vào thực tiễn hoặc không còn nhu cầu sử dụng. Việc giới hạn thời gian phân bổ đến ngày 30/9, sau đó hủy dự toán nếu chưa phân bổ sẽ góp phần nâng cao trách nhiệm của các cơ quan, đơn vị trong quản lý và sử dụng ngân sách. Trường hợp đặc biệt cần được quy định chặt chẽ, báo cáo cấp có thẩm quyền xem xét.
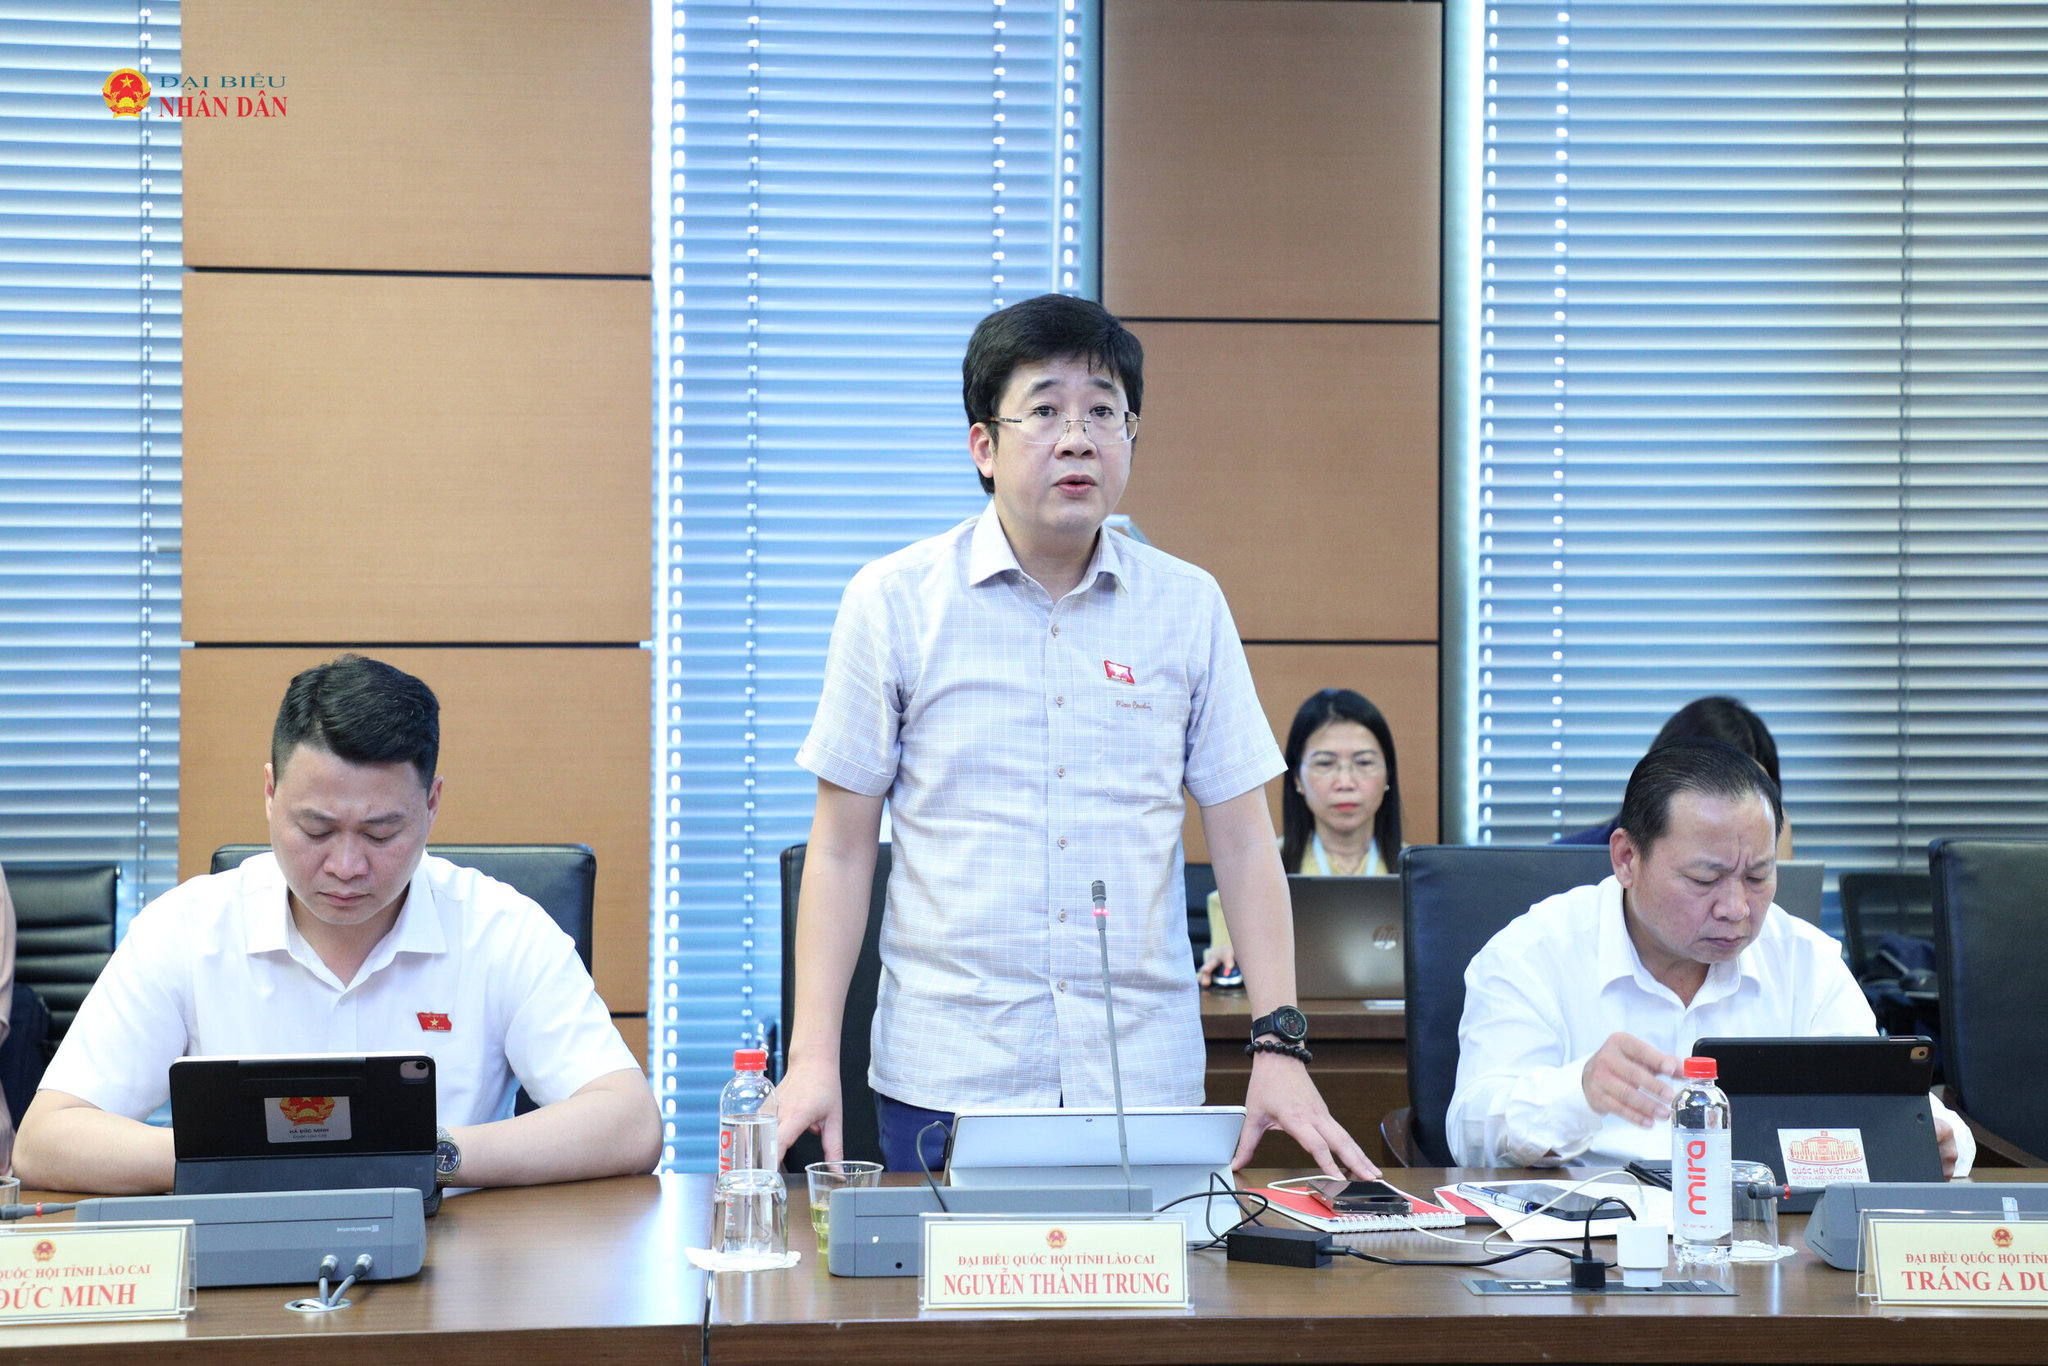
Đại biểu cũng lưu ý về tình trạng chi chuyển nguồn lớn. Tổng chi chuyển nguồn từ năm 2025 sang năm 2026 là 40,8% tổng chi cân đối NSNN và chiếm tới 68,9% tổng số thực chi NSNN năm 2025. Vì vậy, cần siết chặt điều kiện chuyển nguồn, hạn chế tình trạng kéo dài thời gian sử dụng ngân sách, đồng thời làm rõ thẩm quyền quyết định bổ sung có mục tiêu từ ngân sách cấp trên cho ngân sách địa phương.
Đối với việc phân cấp ngân sách, ĐBQH Thạch Phước Bình (Vĩnh Long) đề nghị làm rõ trách nhiệm giữa HĐND và UBND, bảo đảm phân định rành mạch giữa thẩm quyền quyết định và tổ chức thực hiện. Theo đó, HĐND quyết định khung tài khóa, tổng mức, danh mục và các giới hạn quan trọng; UBND được chủ động phân bổ, điều hành và quyết định trong phạm vi HĐND đã quyết định, đồng thời phải chịu trách nhiệm giải trình. Ngoài ra, việc phân cấp cho cấp xã phải gắn với năng lực thực thi và khả năng cân đối ngân sách.
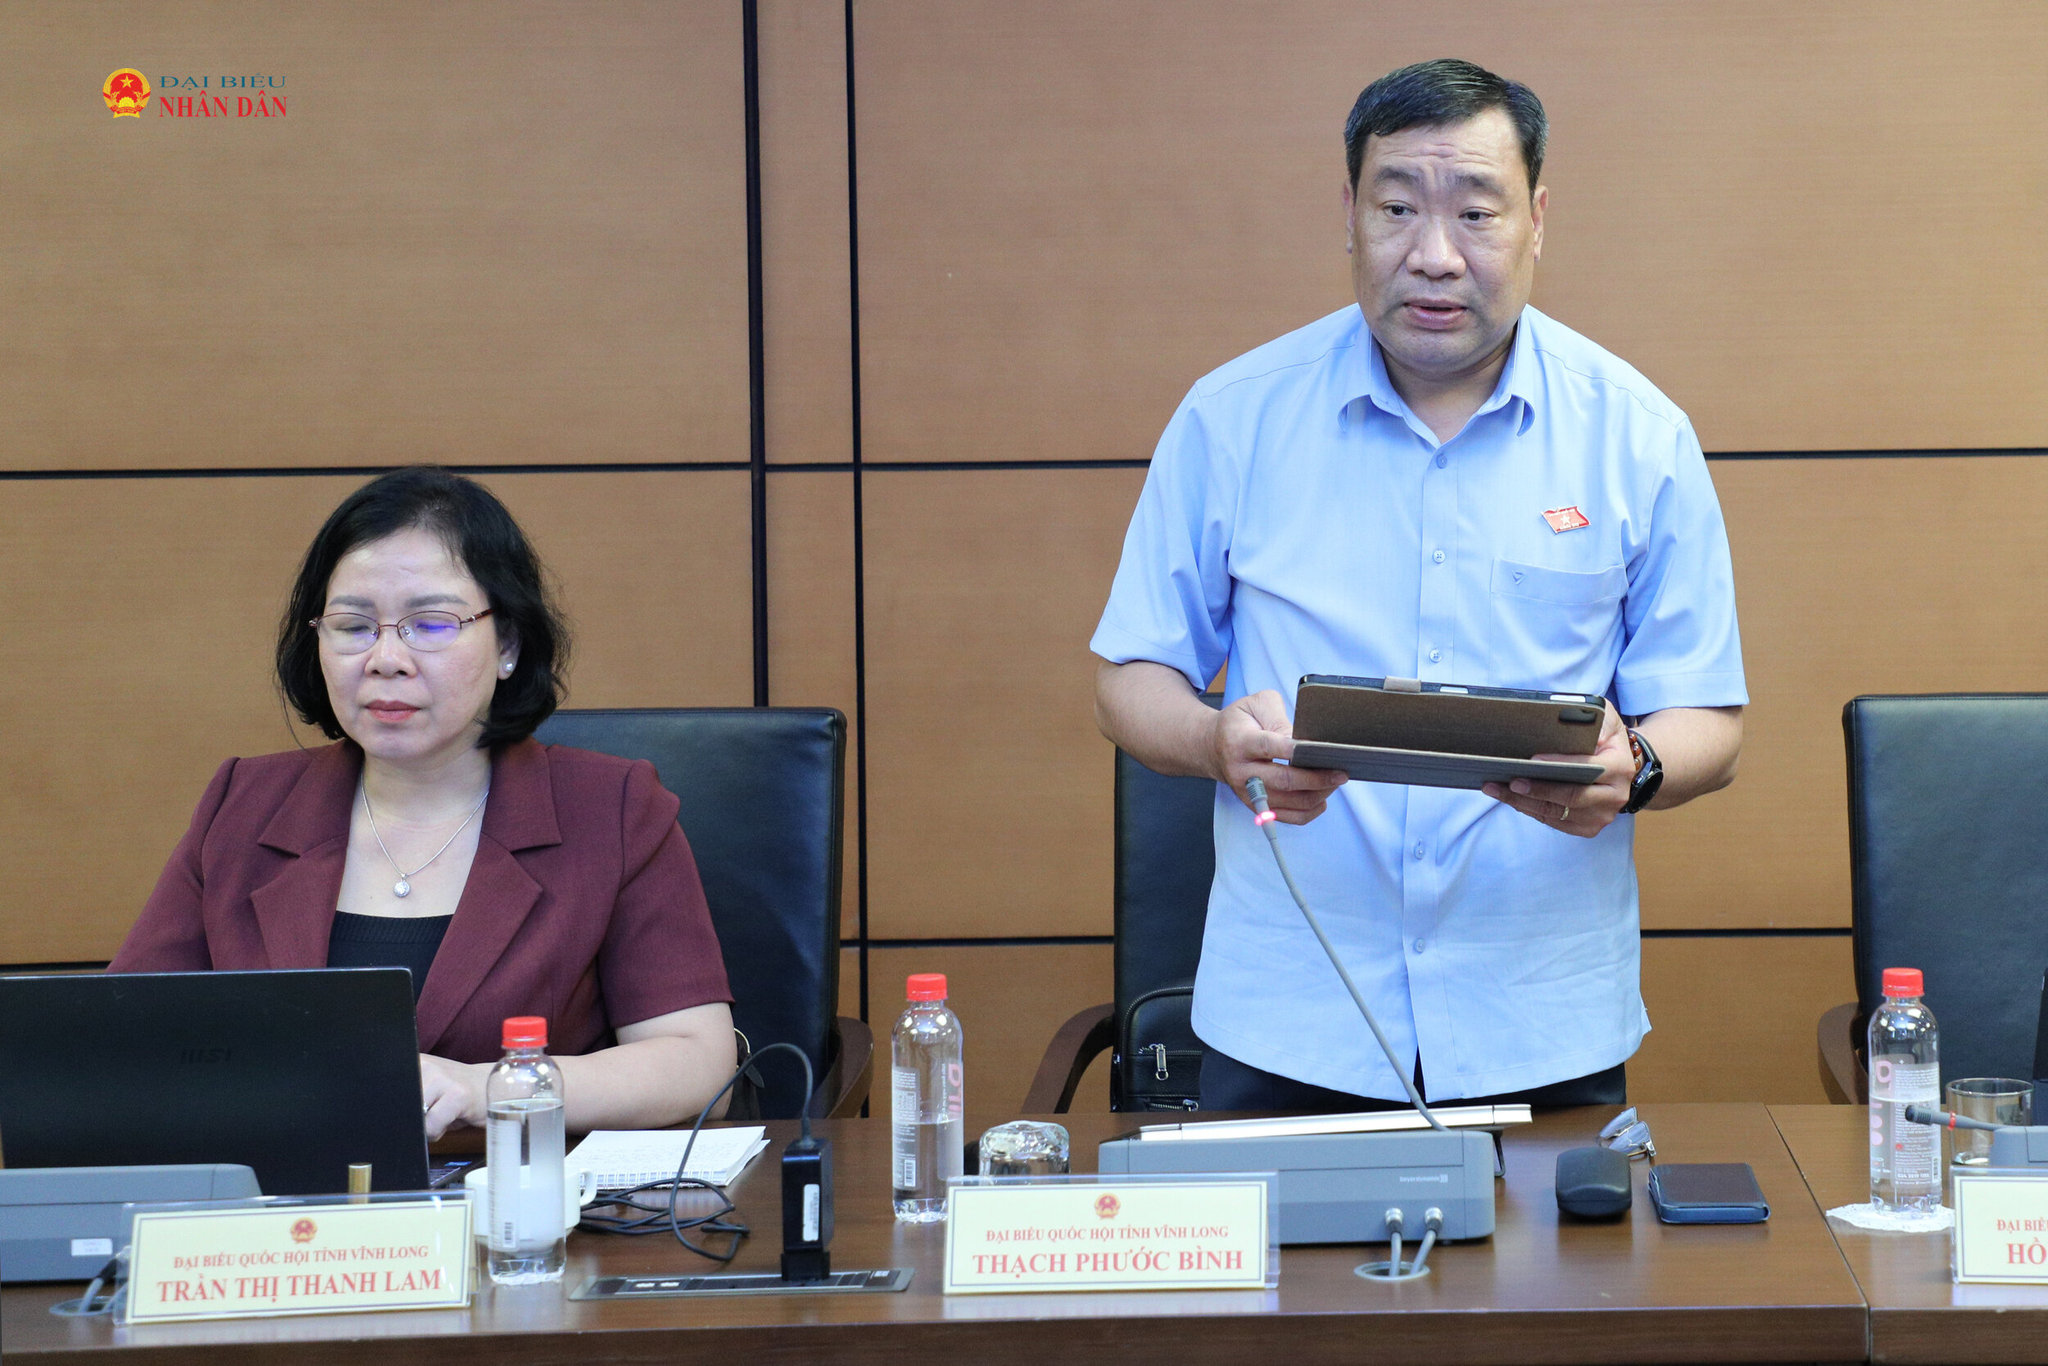
Liên quan đến việc sử dụng dự phòng ngân sách và điều chỉnh dự toán, đại biểu cơ bản đồng tình với hướng tăng tính chủ động cho Chính phủ và UBND trong điều hành ngân sách. Tuy nhiên, dự thảo đang mở rộng khá mạnh thẩm quyền của cơ quan hành pháp nên cần bổ sung các giới hạn để bảo đảm kỷ luật tài khóa và vai trò giám sát của cơ quan dân cử.
Hoàn thiện chính sách thuế, bảo đảm công bằng và khả thi
Góp ý về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân, đại biểu Phan Văn Mãi đề nghị làm rõ điều kiện miễn thuế đối với các cơ sở giáo dục hoạt động không vì lợi nhuận, bảo đảm nguồn lợi nhuận được sử dụng để tái đầu tư cho giáo dục, đúng với mục tiêu của chính sách ưu đãi.
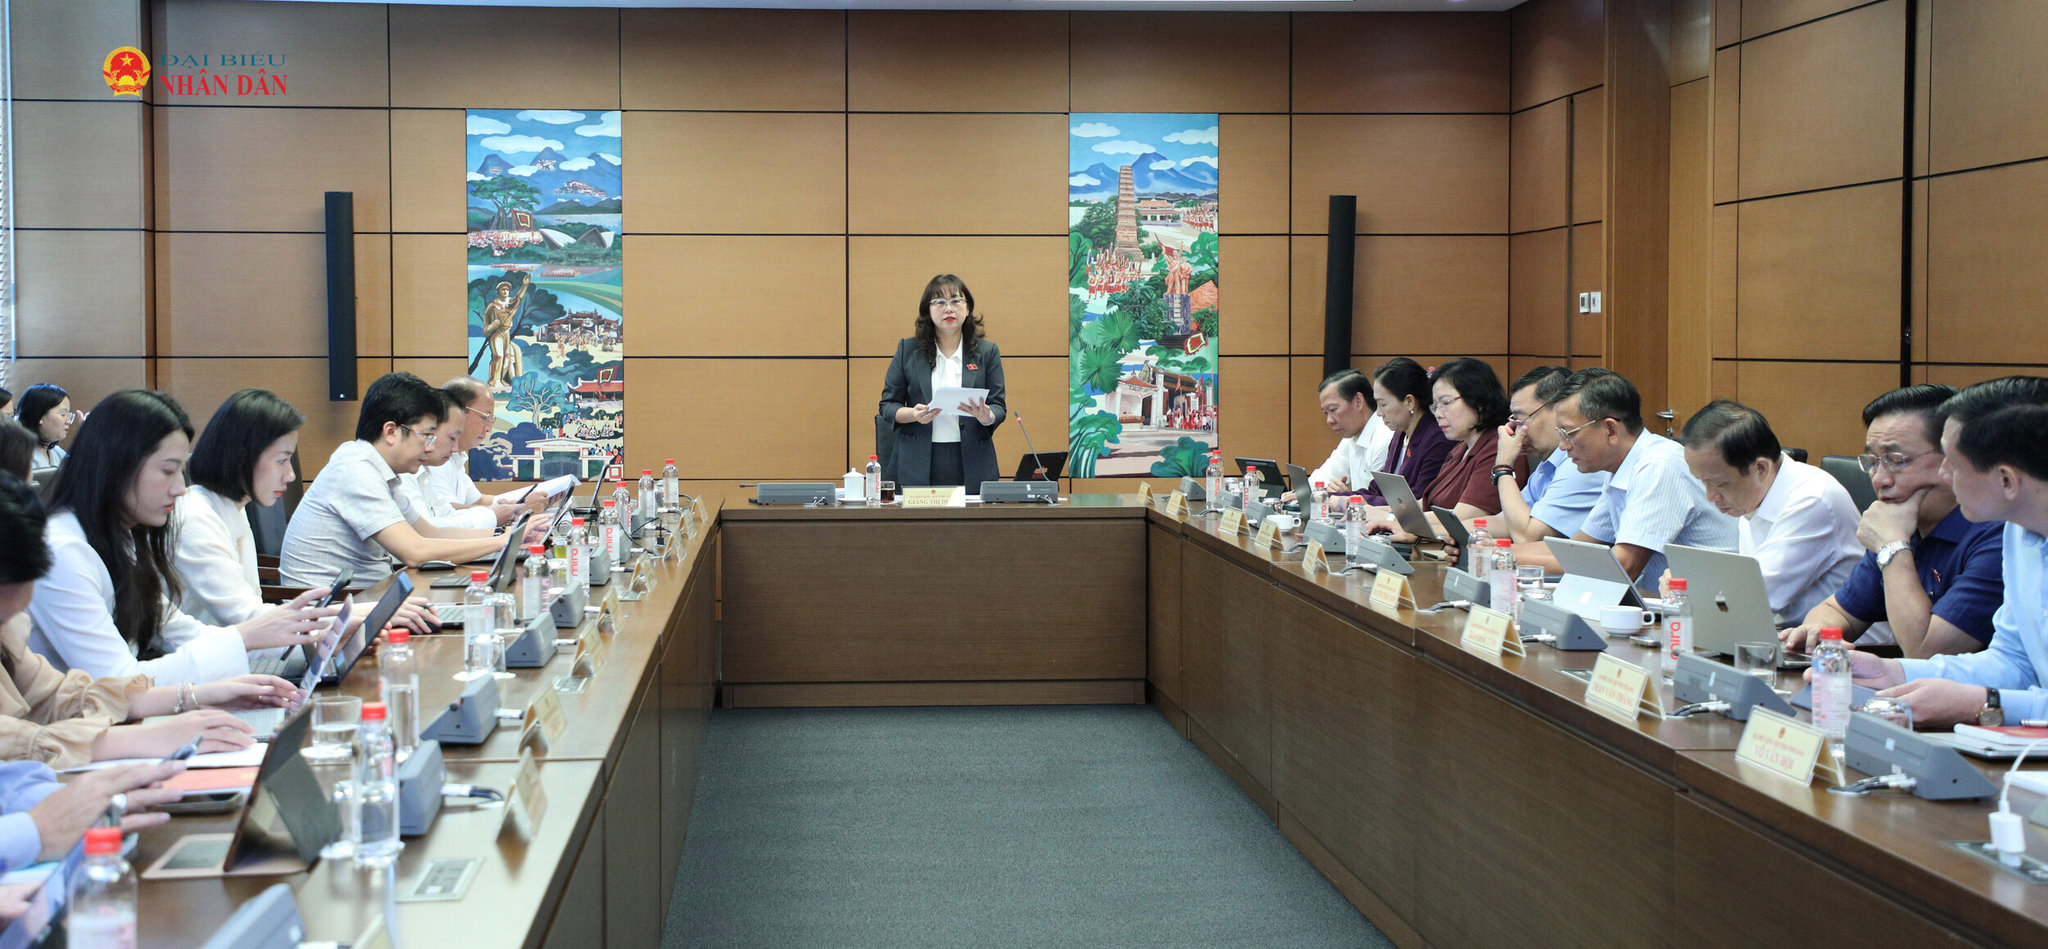
Đối với chính sách miễn, giảm thuế cho đơn vị cung cấp suất ăn tại trường học, bệnh viện, đại biểu cho rằng cần đánh giá kỹ tính khả thi, chi phí tổ chức thực hiện và khả năng chuyển lợi ích đến đúng đối tượng thụ hưởng. Qua khảo sát thực tế, việc triển khai chính sách này gặp nhiều khó khăn, tốn kém chi phí quản lý nhưng hiệu quả mang lại có thể không cao.
Về thuế đối với đất không đưa vào sử dụng, đại biểu đề nghị xây dựng tiêu chí rõ ràng để xác định trường hợp đất bị bỏ hoang, đất không sử dụng; đồng thời có mức thuế đủ sức khuyến khích chủ sử dụng đưa đất vào khai thác.
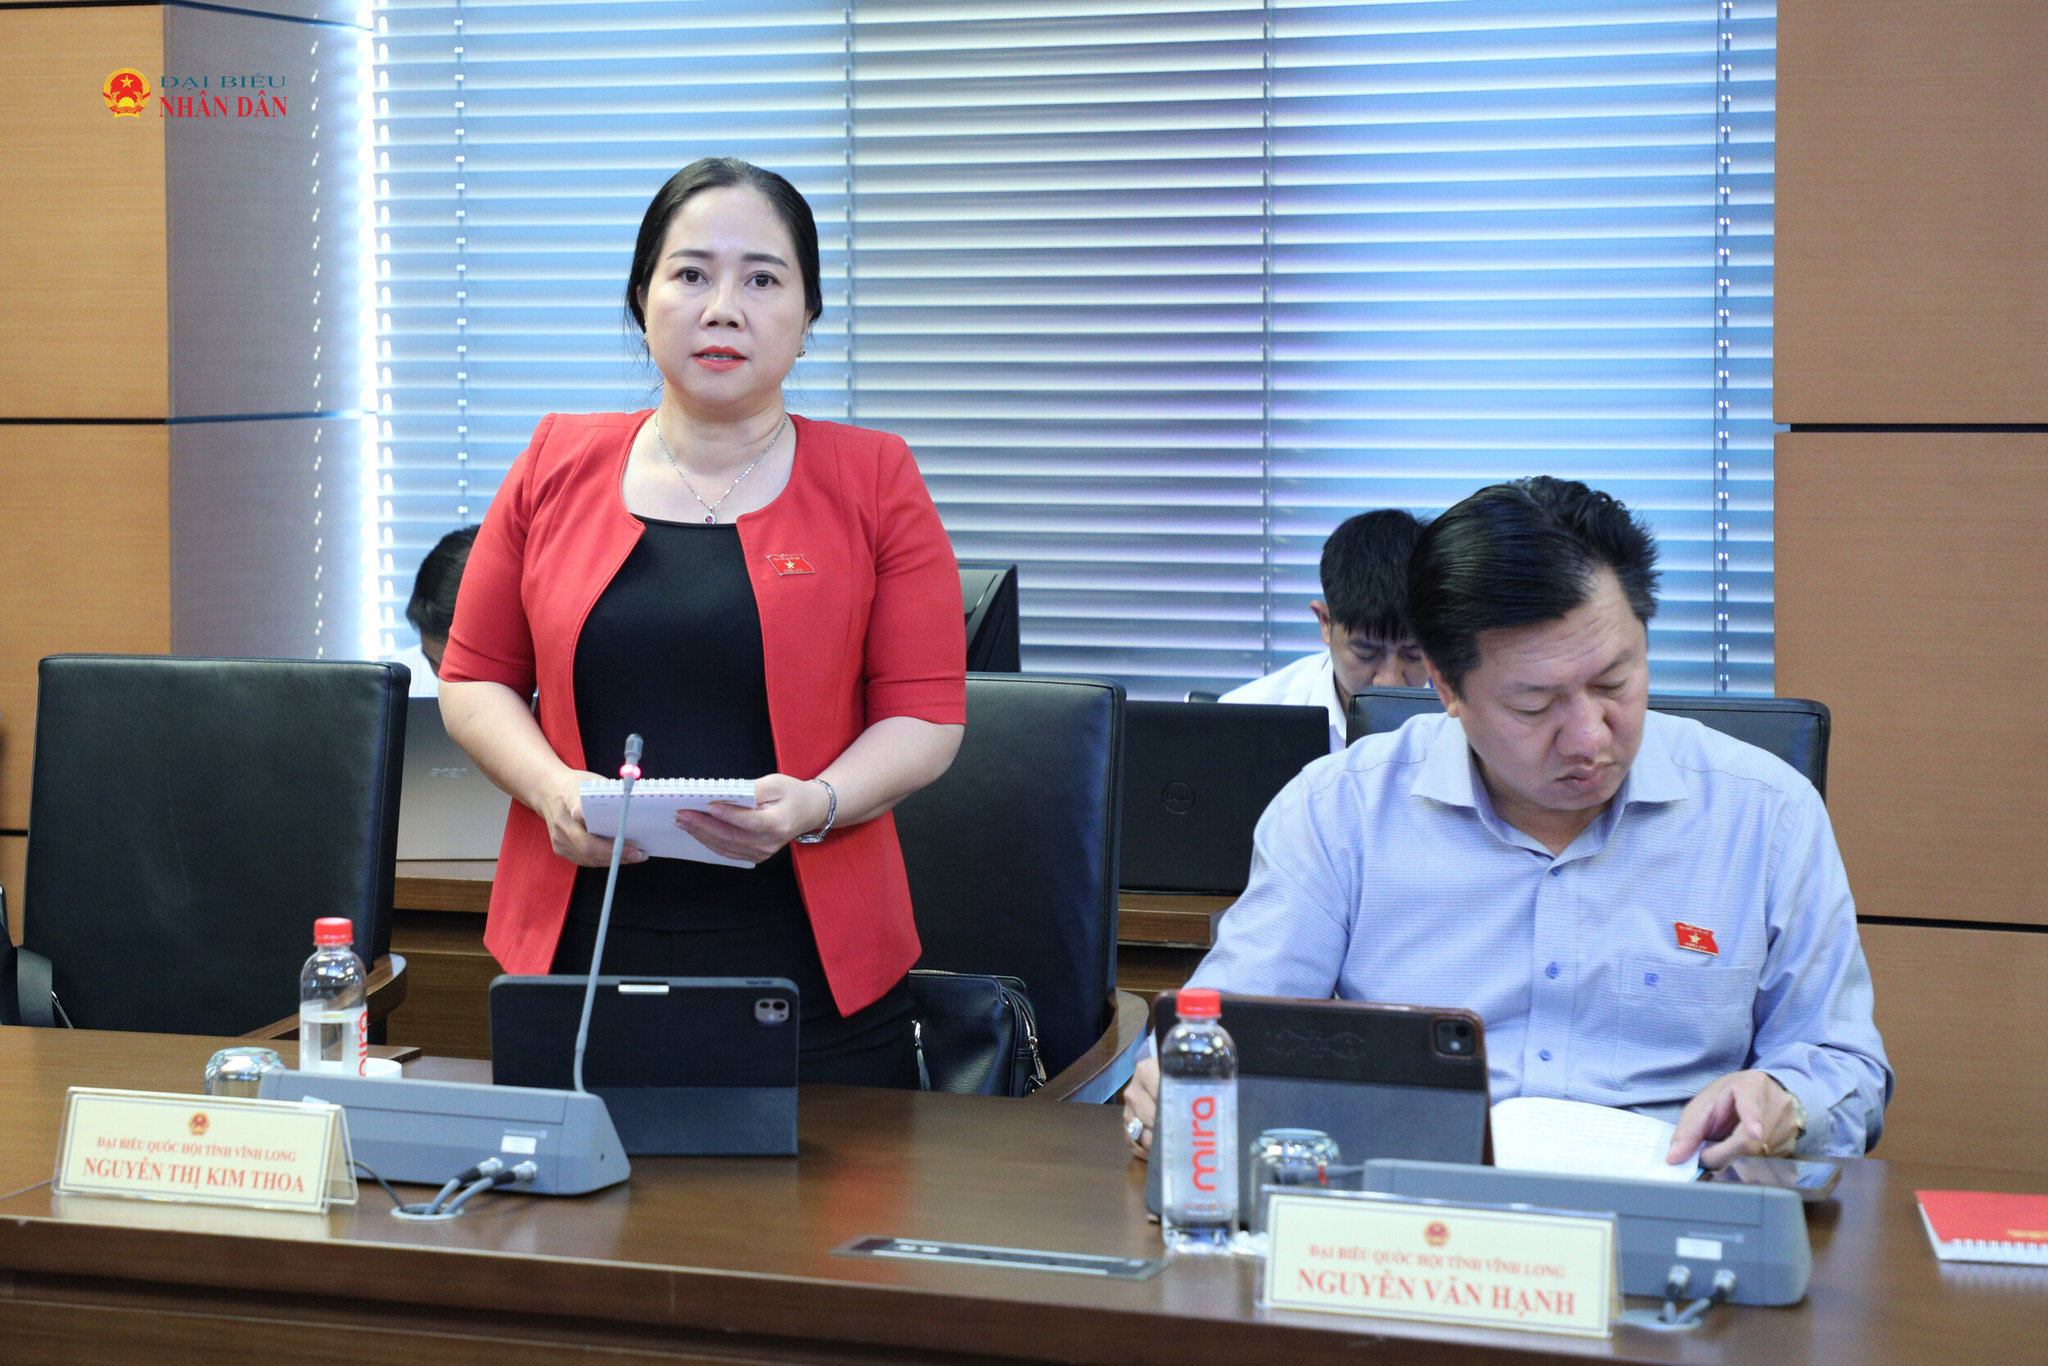
Cùng đề cập đến chính sách thuế đối với suất ăn, ĐBQH Nguyễn Thị Kim Thoa (Vĩnh Long) cho rằng việc xem xét miễn, giảm thuế cần gắn với chất lượng thực tế của dịch vụ, từ giá bán, khẩu phần, chất lượng dinh dưỡng đến an toàn thực phẩm. Trường hợp ưu đãi thuế không bảo đảm lợi ích đến đúng người thụ hưởng, có thể nghiên cứu phương án hỗ trợ trực tiếp cho học sinh, người bệnh, qua đó tăng tính minh bạch và hiệu quả của chính sách.
Đại biểu cũng đề xuất xem xét cho phép tính giảm trừ đối với chi phí thực tế mà người nộp thuế chi trả để điều trị bệnh hiểm nghèo cho cha mẹ, kể cả khi cha mẹ không đáp ứng điều kiện được xác định là người phụ thuộc. Theo đại biểu, đây là vấn đề liên quan trực tiếp đến trách nhiệm chăm sóc gia đình và khả năng tài chính của người lao động. Tuy nhiên, chính sách cần quy định rõ chứng từ chứng minh chi phí, điều kiện áp dụng và cơ chế kiểm soát để tránh lợi dụng hoặc tính trùng khoản giảm trừ.
Đối với thuế sử dụng đất phi nông nghiệp, đại biểu lưu ý cần làm rõ phạm vi áp dụng mức thuế 0,2% đối với đất không sử dụng, bảo đảm thống nhất với quy định hiện hành về mức thuế 0,15%. Đặc biệt, cần phân biệt trường hợp cố tình không sử dụng đất với trường hợp chưa thể sử dụng do vướng thủ tục, quy hoạch hoặc nguyên nhân khách quan.
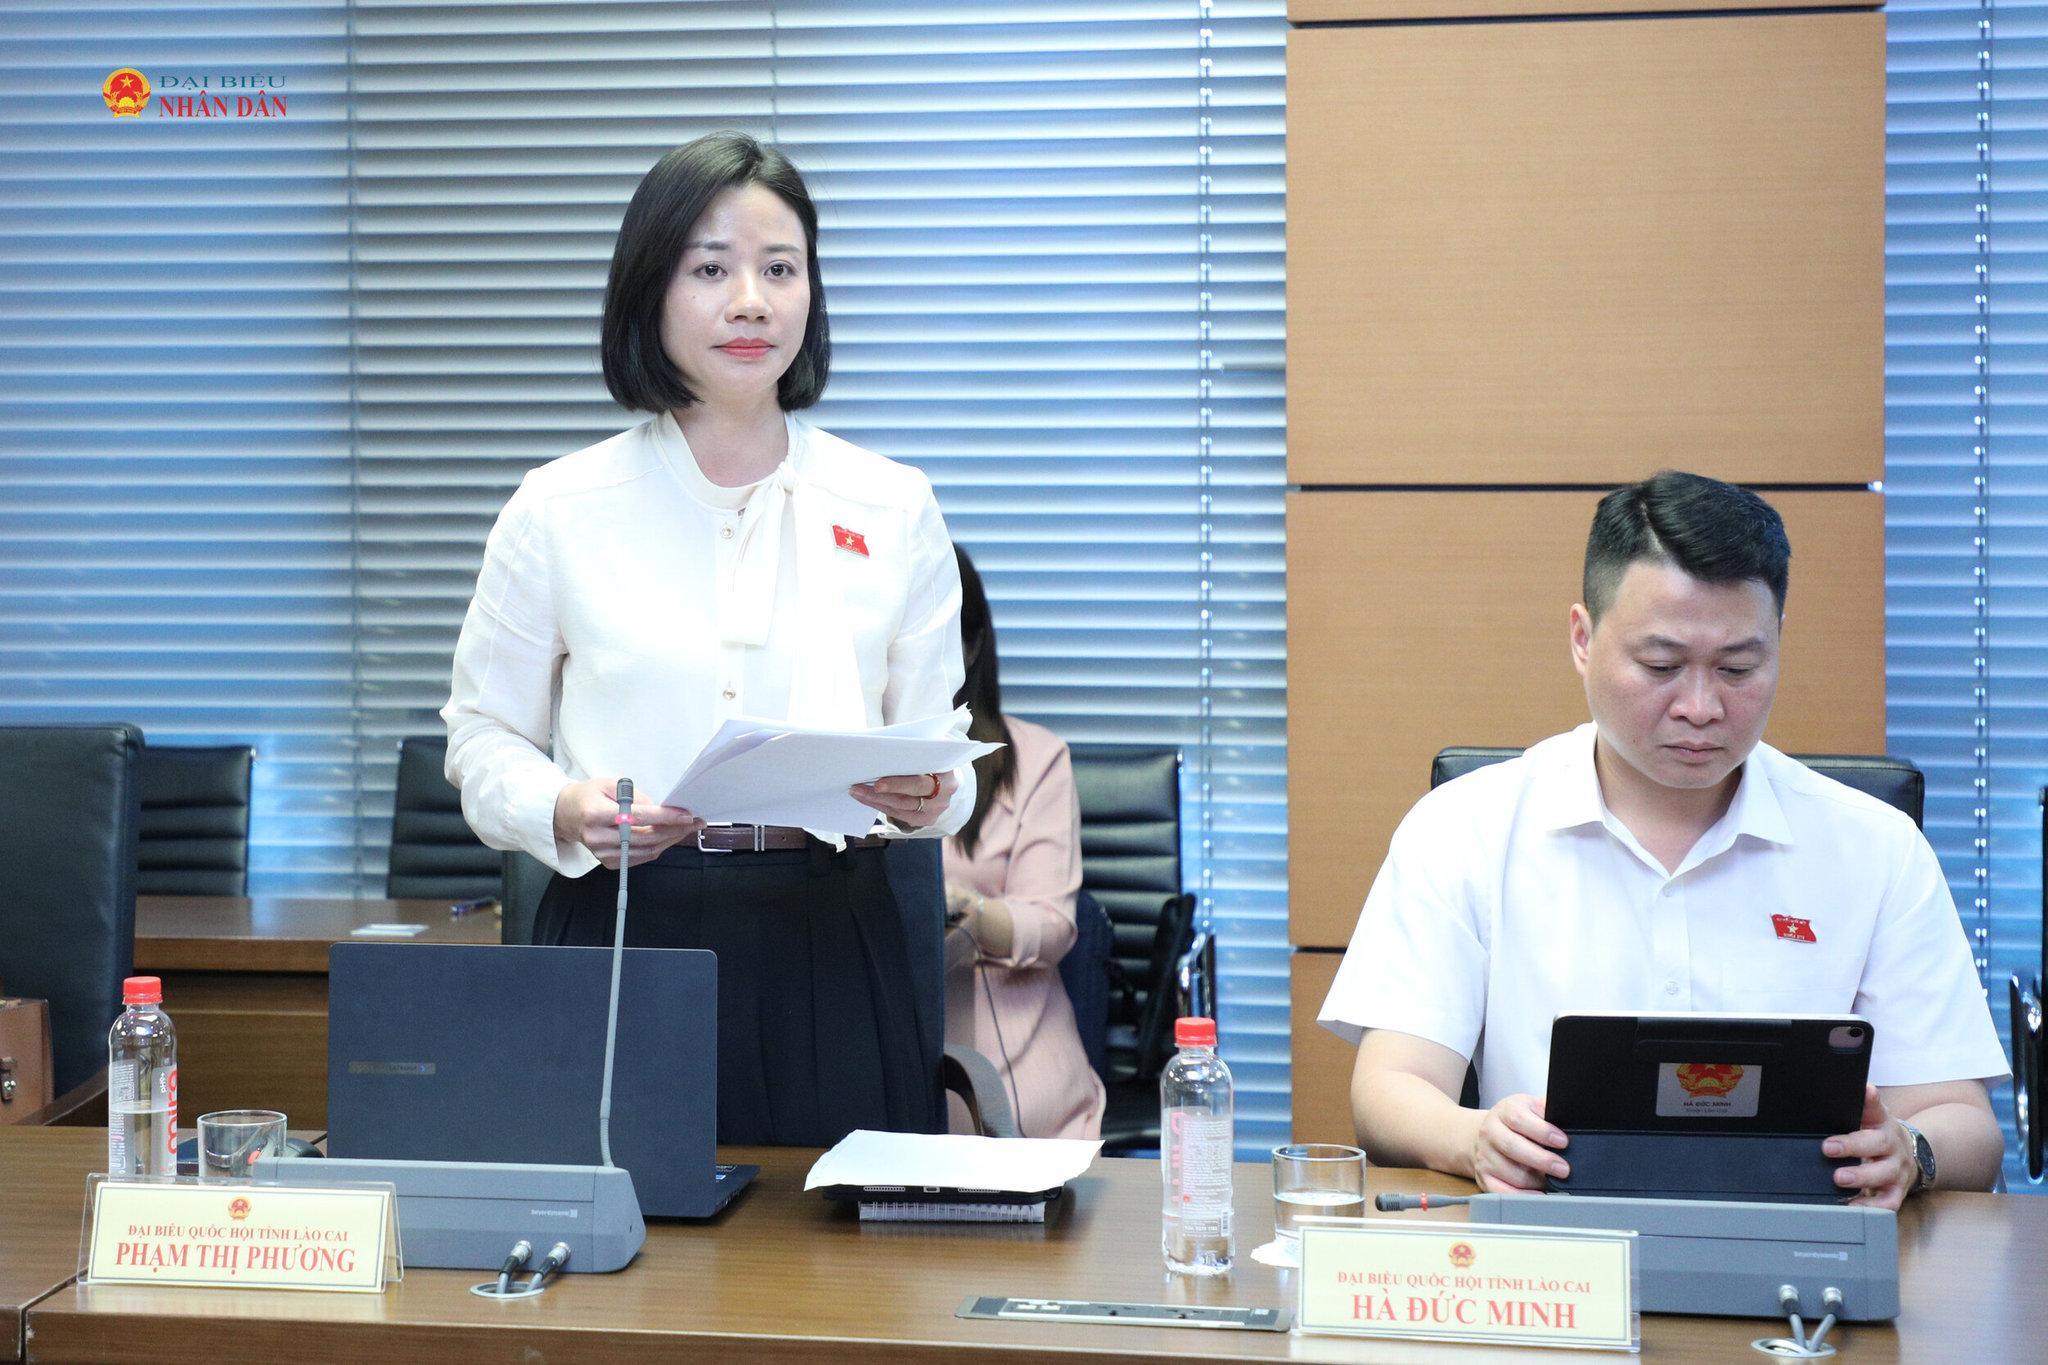
ĐBQH Phạm Thị Phương (Lào Cai) đề nghị quan tâm chính sách miễn thuế sử dụng đất phi nông nghiệp đối với đồng bào dân tộc thiểu số sinh sống tại vùng dân tộc thiểu số và miền núi. Theo đại biểu, cần quy định rõ về hồ sơ, trình tự xác định đối tượng được miễn thuế; đồng thời nghiên cứu cơ chế phối hợp, kết nối và khai thác liên thông dữ liệu dân cư, dữ liệu đất đai để phục vụ việc rà soát, xác định đối tượng đủ điều kiện miễn thuế. Trường hợp thông tin đã có đầy đủ trong cơ sở dữ liệu của cơ quan nhà nước thì cần hạn chế yêu cầu người dân kê khai, cung cấp lại giấy tờ, góp phần giảm thủ tục hành chính và bảo đảm quyền lợi của đồng bào dân tộc thiểu số