
Xử lý dứt điểm các dự án đầu tư công kém hiệu quả, bảo đảm nguồn lực phát triển
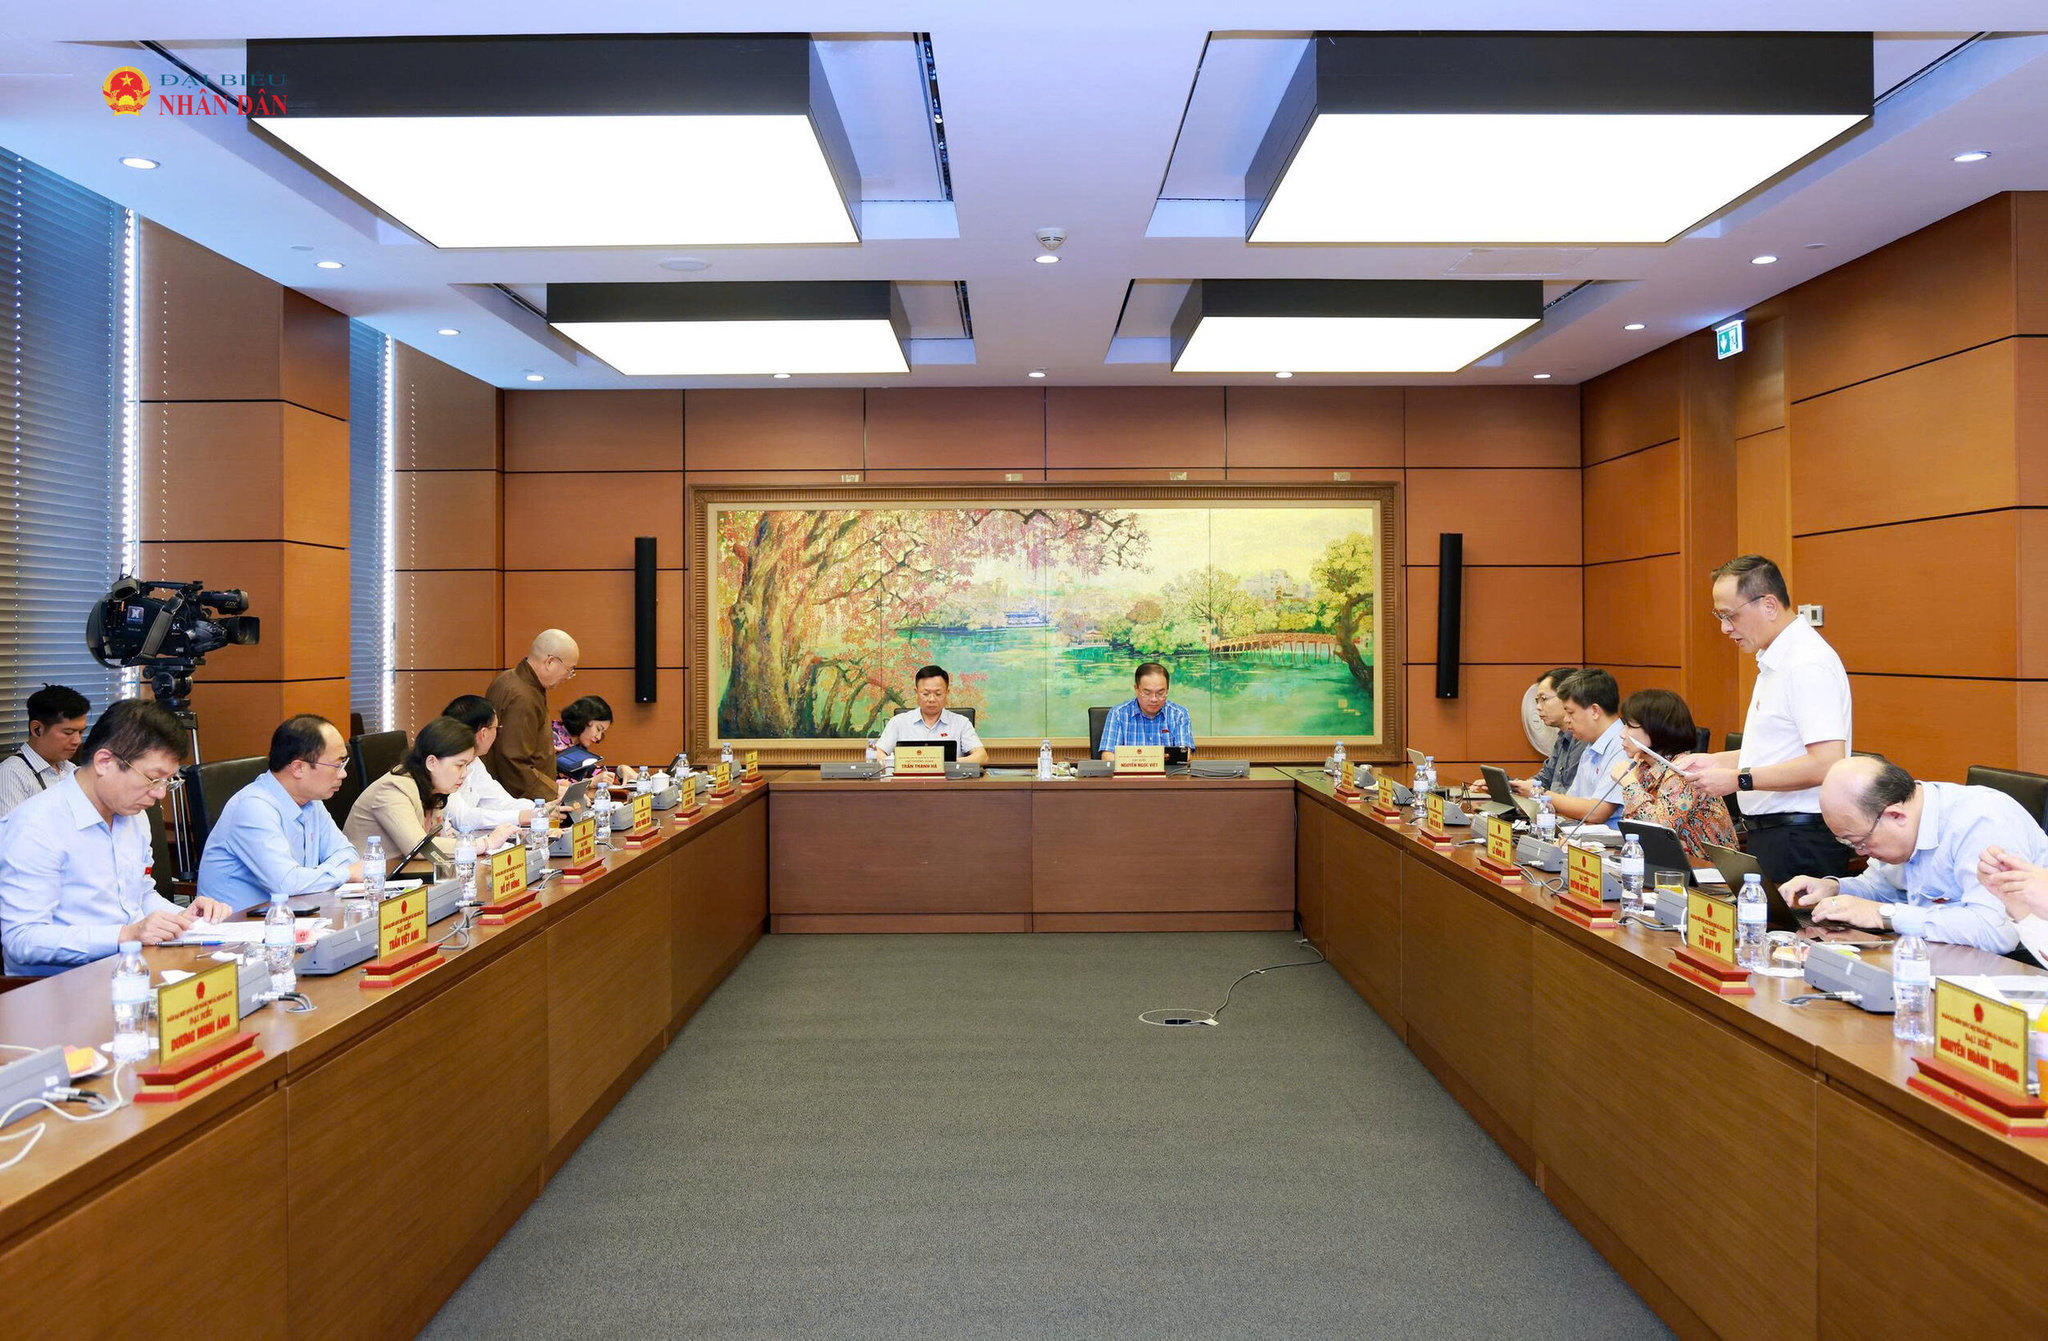
Ngày 23/10, thảo luận tại Tổ 1 liên quan đến các dự án luật về ngân sách nhà nước, đấu thầu và thuế, các ĐBQH thành phố Hà Nội nhấn mạnh, yêu cầu hoàn thiện chính sách theo hướng minh bạch, khả thi, gắn trách nhiệm với hiệu quả sử dụng nguồn lực. Trong đó, cần xử lý dứt điểm các dự án đầu tư công kém hiệu quả, bảo đảm nguồn lực phát triển Thủ đô, tăng cường giám sát, kiểm soát hoạt động đấu thầu và thiết kế chính sách ưu đãi thuế đúng đối tượng, tránh thất thu ngân sách.
Bảo đảm nguồn lực cho các nhiệm vụ phát triển Thủ đô
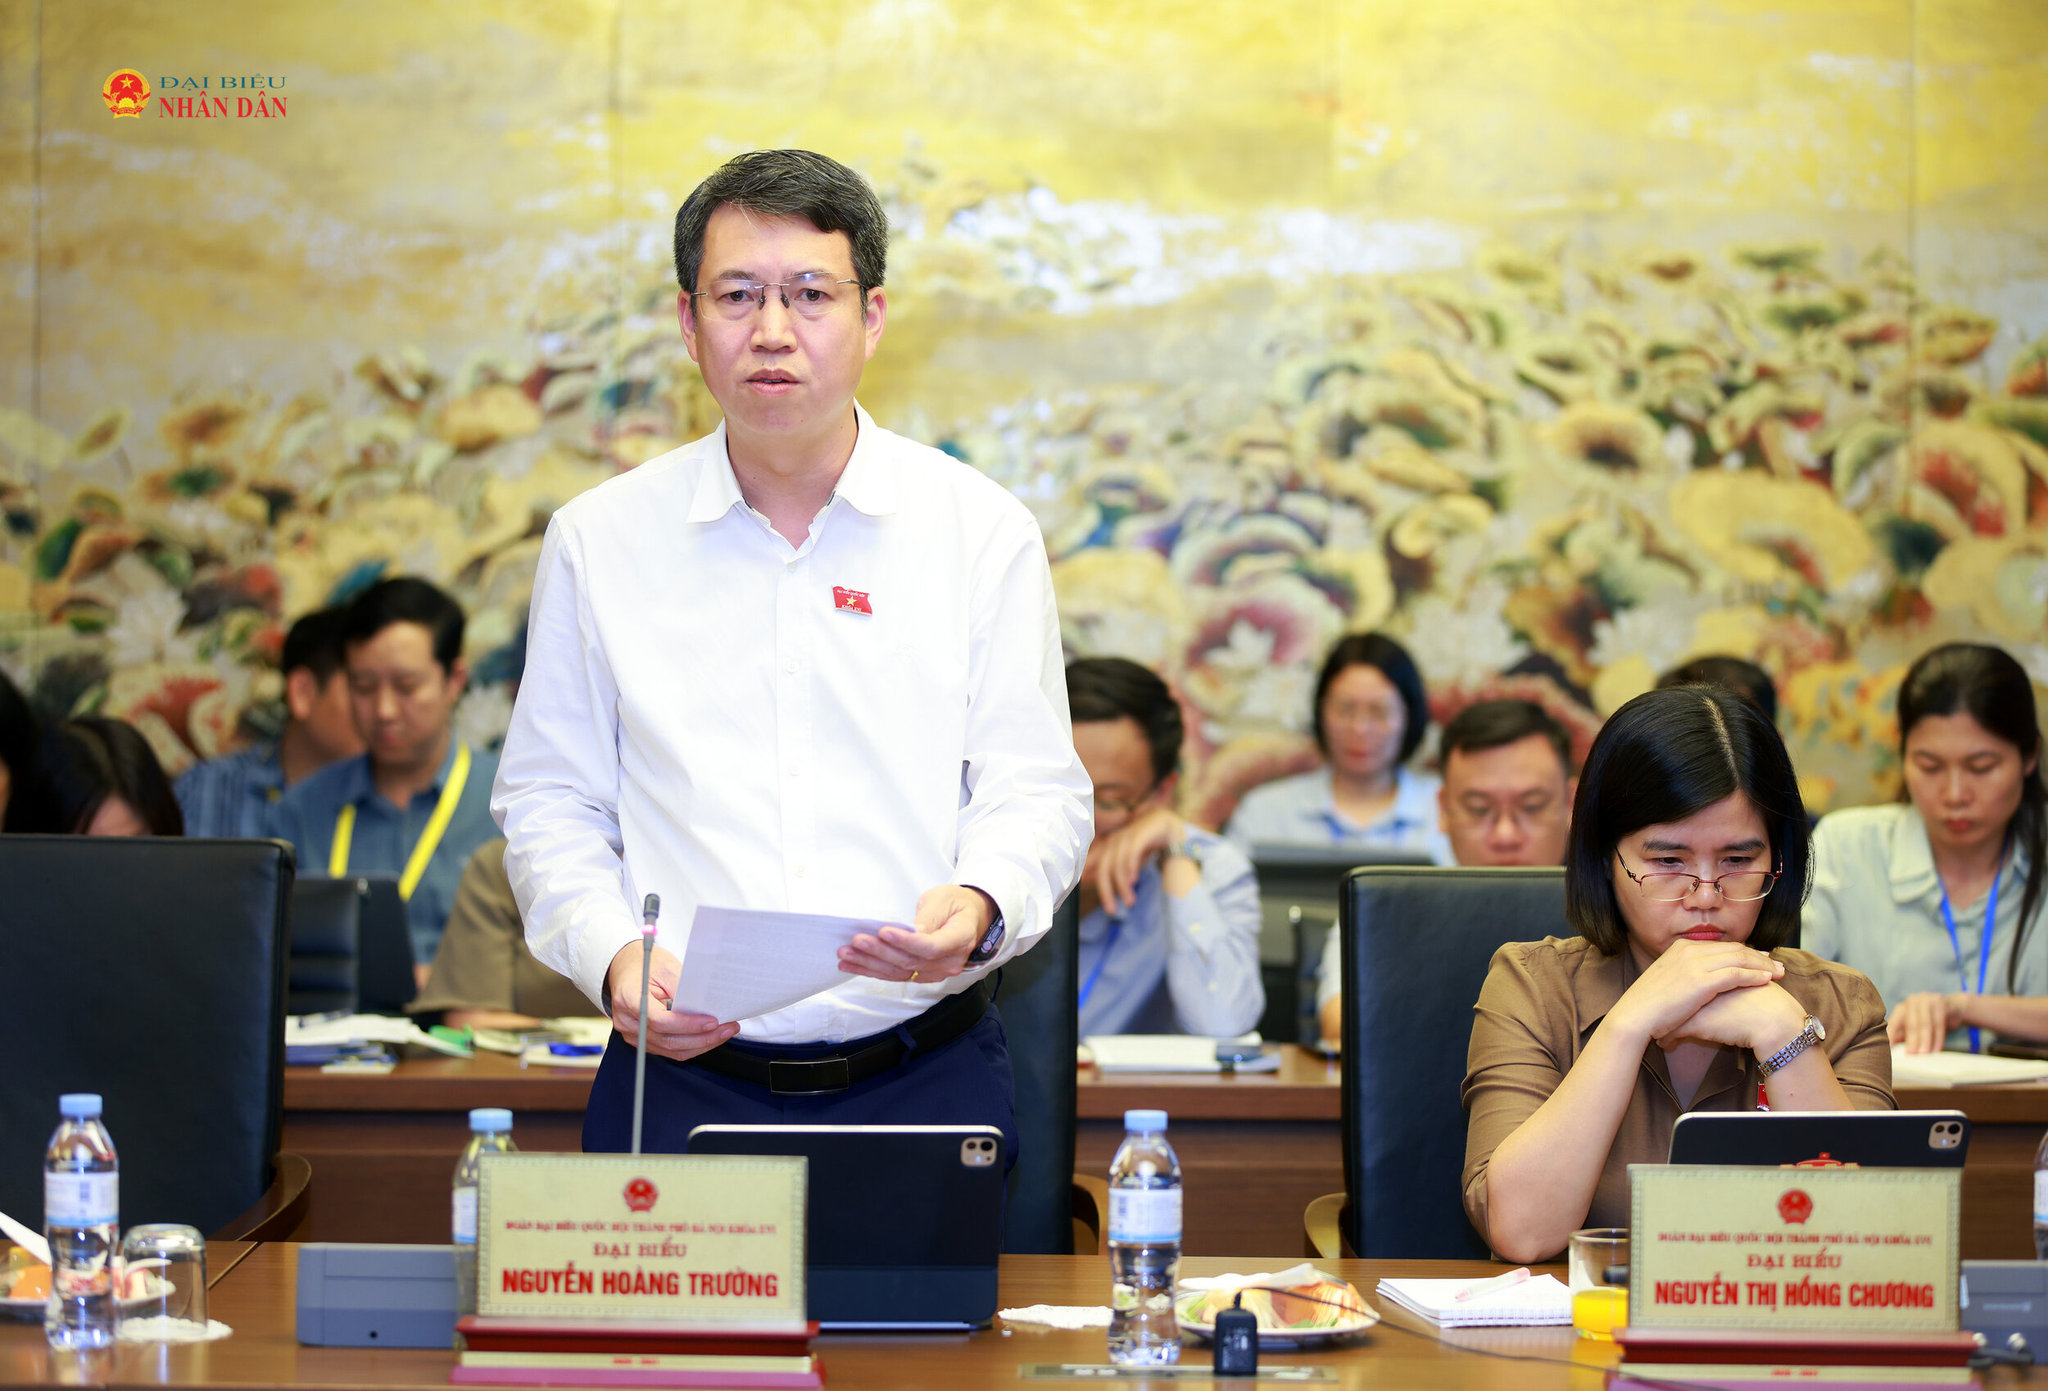
Thảo luận về Luật Ngân sách nhà nước (hợp nhất), ĐBQH Nguyễn Hoàng Trường đánh giá quy định tại khoản 9 Điều 9 là bước tiến quan trọng khi mở rộng đánh giá hiệu quả đầu tư từ khâu lập, thẩm định dự án sang cả quá trình thực hiện, vận hành và khai thác sau đầu tư. Tuy nhiên, quy định hiện hành mới dừng ở nguyên tắc định tính, chưa có tiêu chí định lượng và ngưỡng bắt buộc đánh giá lại đối với dự án chậm tiến độ, tăng tổng mức đầu tư.
Đại biểu cho rằng, nhiều dự án kéo dài 7–10 năm, chi phí tăng cao nhưng công năng đã lỗi thời. Dự thảo cũng chưa xác định rõ thẩm quyền, trách nhiệm quyết định dừng hoặc chấm dứt dự án khi kết quả đánh giá cho thấy không còn hiệu quả kinh tế - xã hội. Vì vậy, đại biểu đề nghị bắt buộc đánh giá lại đối với dự án chậm tiến độ quá 24 tháng, tổng mức đầu tư tăng từ 30% trở lên do nguyên nhân chủ quan hoặc giải ngân hai năm liên tiếp không đạt 50% dự toán. Nếu dự án không còn hiệu quả hoặc không đạt mục tiêu, cần quyết định dừng, cắt giảm hoặc chấm dứt dự án, điều chuyển vốn và xem xét trách nhiệm các tổ chức, cá nhân liên quan. Đồng thời, việc gia hạn thời gian bố trí vốn chỉ nên được xem xét sau khi có báo cáo đánh giá lại khẳng định dự án vẫn đáp ứng yêu cầu phát triển và xác định rõ nguồn vốn bảo đảm hoàn thành.
Đối với cơ chế phân chia nguồn thu tại Điều 36 dự thảo Luật, đại biểu đề nghị bảo đảm tính tương thích với cơ chế tài chính - ngân sách đặc thù của Hà Nội theo Luật Thủ đô năm 2026. Theo đại biểu, quy định về tỷ lệ phân chia tiền sử dụng đất, tiền thuê đất và thuế giá trị gia tăng, cùng khả năng điều chỉnh giảm tỷ lệ điều tiết một số khoản thu từ năm 2027, có thể tạo áp lực lớn đối với nguồn lực đầu tư phát triển của Hà Nội giai đoạn 2026–2030, nhất là khi Thủ đô triển khai các dự án hạ tầng chiến lược, trong đó có 5 dự án đường sắt đô thị theo quy hoạch.
Đại biểu cũng đề nghị bổ sung nguyên tắc điều chỉnh tỷ lệ phân chia nguồn thu không làm suy giảm các cơ chế tài chính - ngân sách đặc thù đã được quy định tại Luật Thủ đô và các luật chuyên ngành; bảo đảm nguồn lực đầu tư hạ tầng giao thông trọng điểm, đường sắt đô thị. Đồng thời, cần khẳng định trường hợp có khác biệt giữa Luật Ngân sách nhà nước và Luật Thủ đô về tỷ lệ phân chia nguồn thu, cơ chế tài chính - ngân sách thì áp dụng quy định của Luật Thủ đô.
Tăng cường hậu kiểm, nâng cao năng lực thực thi ở cơ sở
Góp ý dự án Luật Đấu thầu (sửa đổi), ĐBQH Nguyễn Hoàng Trường đồng tình với chủ trương phân cấp theo nguyên tắc “địa phương quyết, địa phương làm, địa phương chịu trách nhiệm”. Tuy nhiên, từ thực tiễn vận hành chính quyền địa phương hai cấp tại Hà Nội, đại biểu cho rằng năng lực nghiệp vụ đấu thầu của cán bộ cấp xã, phường chưa đồng đều, trong khi áp lực trách nhiệm pháp lý lớn.
Do đó, đại biểu đề nghị bổ sung quy định cho phép chủ đầu tư cấp xã, phường tham vấn cơ quan chuyên môn cấp trên khi phát sinh tình huống kỹ thuật hoặc pháp lý phức tạp; cơ quan được tham vấn phải trả lời bằng văn bản trong 5 ngày làm việc.
Đối với hoạt động giám sát, đại biểu đề nghị thiết lập cơ chế công khai dữ liệu trực tuyến trên Hệ thống mạng đấu thầu quốc gia, cung cấp dữ liệu toàn trình về tiến độ, hợp đồng và kết quả thanh quyết toán, phục vụ hoạt động giám sát của Quốc hội, Thường trực HĐND và các Ban của HĐND các cấp.
Về khoản 2 Điều 41 dự thảo Luật Đấu thầu (sửa đổi), ĐBQH Nguyễn Hoàng Trường cho rằng quy định cho phép chủ đầu tư tự quyết định điều chỉnh hợp đồng vượt giá gói thầu nếu không vượt tổng mức đầu tư, nhưng không có ngưỡng khống chế cụ thể, có thể làm sai lệch cơ cấu tài chính dự án và giảm hiệu quả kiểm soát chi phí.
Để khắc phục, đại biểu đề nghị quy định việc chủ đầu tư tự quyết điều chỉnh hợp đồng vượt giá gói thầu chỉ được thực hiện trong phạm vi không quá 10% giá gói thầu đã phê duyệt. Trường hợp mức điều chỉnh vượt 10% hoặc làm thay đổi cơ cấu dự toán dự án, chủ đầu tư phải báo cáo người có thẩm quyền phê duyệt trước khi thực hiện.
Các kiến nghị nhằm nâng cao hiệu quả quản lý, sử dụng ngân sách nhà nước, bảo đảm nguồn lực cho phát triển Thủ đô, đồng thời tăng cường trách nhiệm giải trình, giám sát và kiểm soát quá trình thực hiện các dự án đầu tư công, đấu thầu.
Ưu đãi thuế phải đúng đối tượng, bảo đảm hiệu quả và minh bạch
Quan tâm tới dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân, ĐBQH Tô Huy Vũ tán thành miễn thuế cho cơ sở giáo dục công lập, miễn thuế đất ở cho đồng bào dân tộc thiểu số và chỉnh lý quy định phù hợp với mô hình chính quyền địa phương hai cấp. Theo đại biểu, năm 2025, khối giáo dục công lập vẫn nộp khoảng 1.120 tỷ đồng thuế thu nhập doanh nghiệp, trong đó khoảng 735 tỷ đồng tính theo tỷ lệ trên doanh thu, phương pháp không tách được hoạt động giáo dục với hoạt động phụ trợ. Vì vậy, miễn thuế cho cơ sở giáo dục công lập là giải pháp hợp lý.
Tuy nhiên, dự thảo còn vấn đề xuyên suốt là chính sách ưu đãi chủ yếu xác định theo danh nghĩa chủ thể, chưa gắn chặt với hoạt động và người thụ hưởng cuối cùng. Những nội dung quan trọng như đối tượng, phạm vi miễn thuế và cơ chế thu hồi lại được giao cho Chính phủ quy định. Đáng chú ý, chính sách miễn thuế suất ăn và áp dụng thuế suất 0,2% đối với đất bỏ hoang không có trong dự thảo lấy ý kiến rộng rãi.
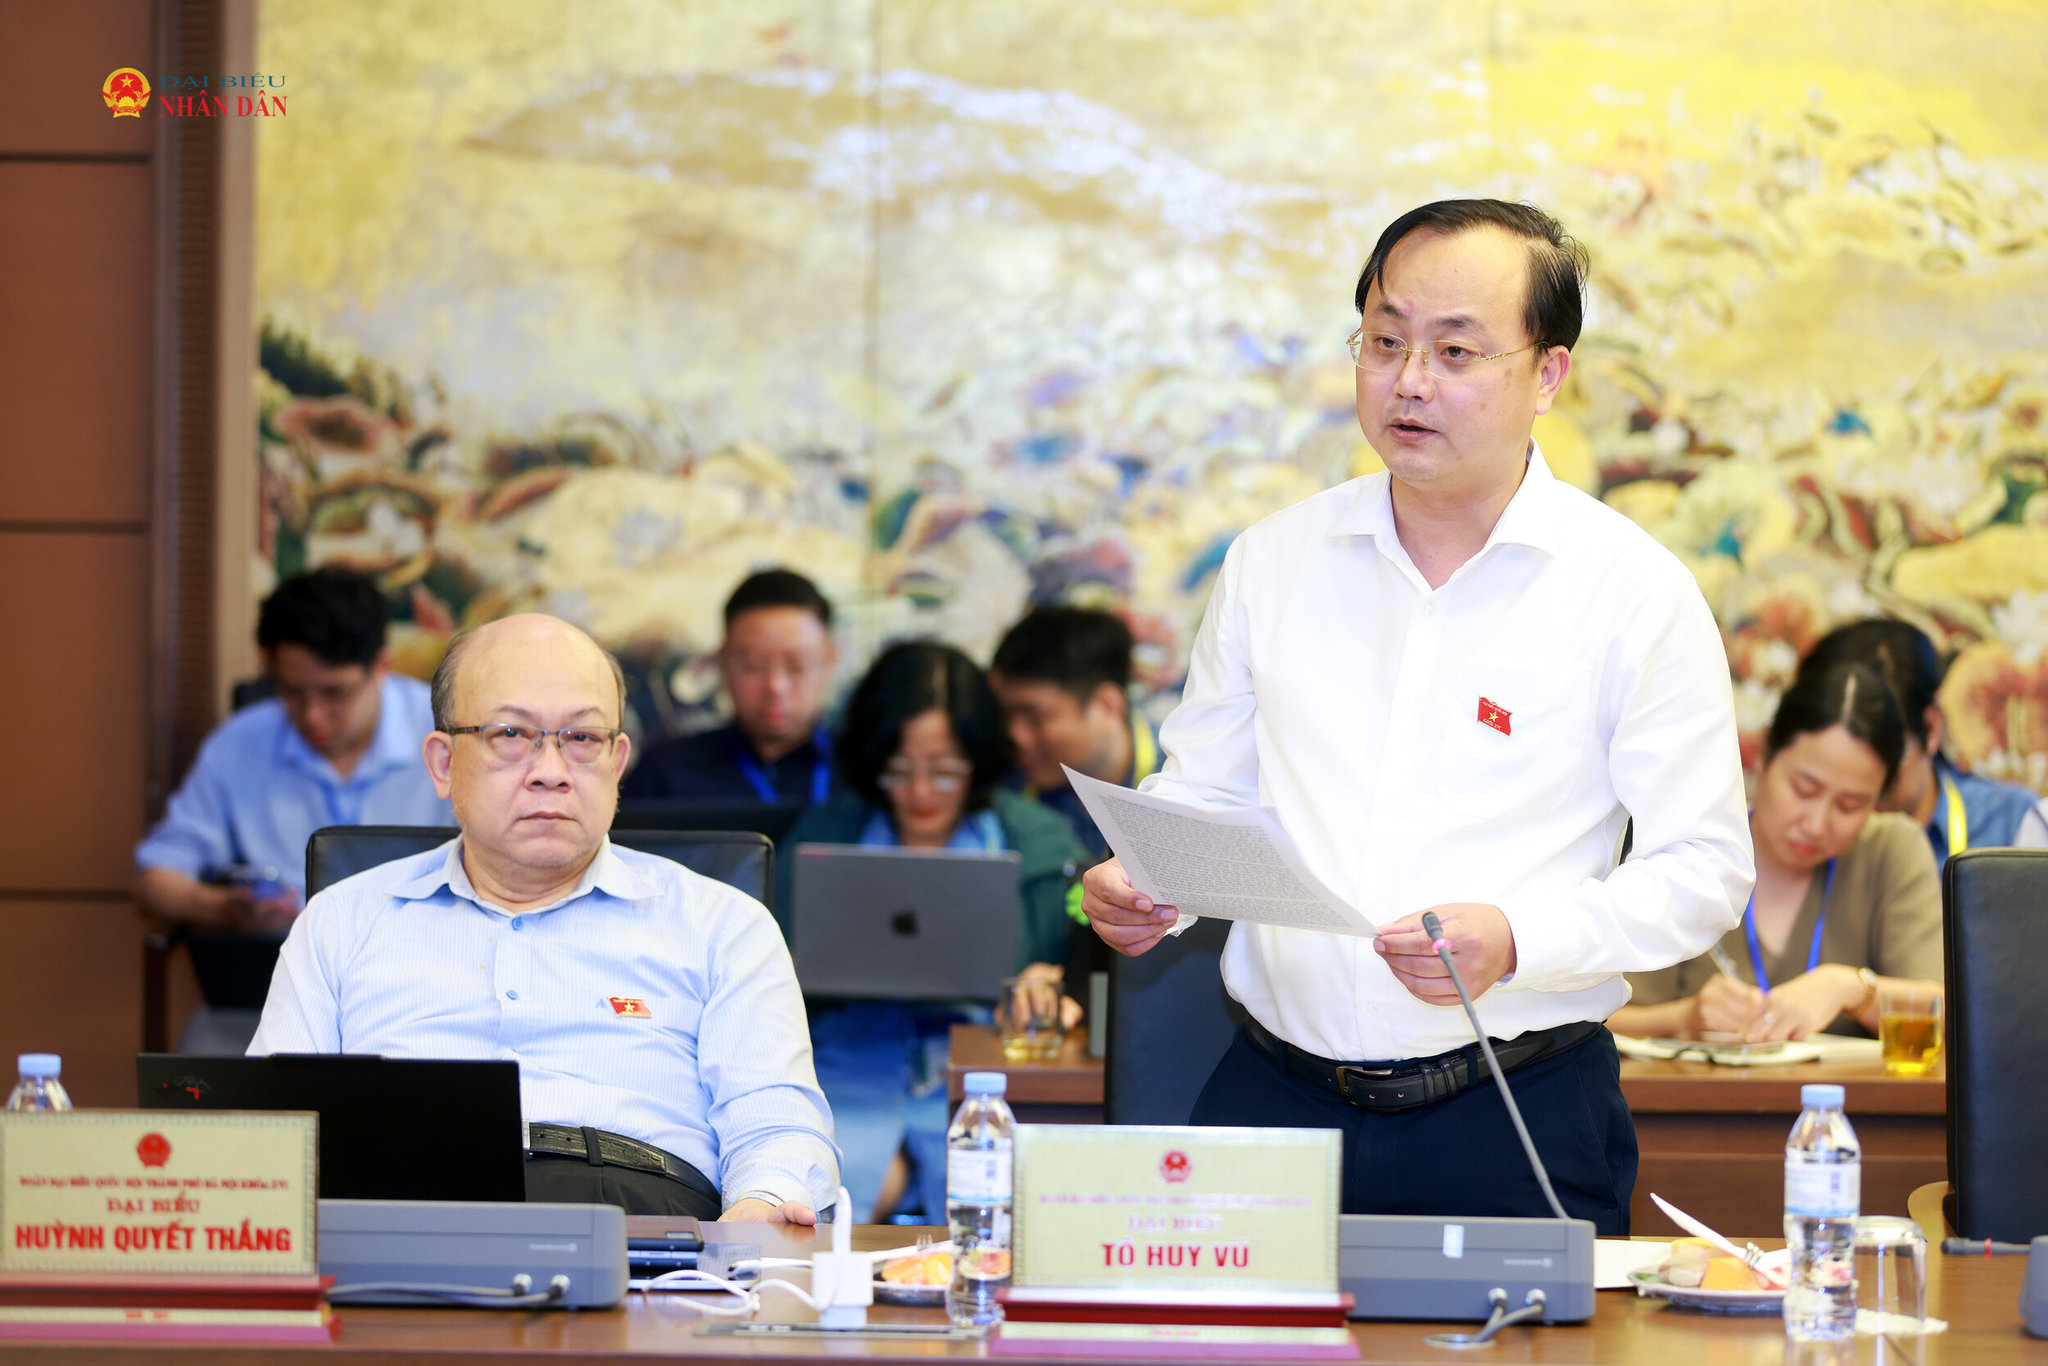
Từ đó, đại biểu nêu năm vấn đề cần tiếp tục hoàn thiện. Thứ nhất, đại biểu cho rằng luật phải tự quy định phạm vi miễn thuế, không thể chỉ ghi “được miễn thuế theo quy định của Chính phủ”. Khoản 4 Điều 70 Hiến pháp và Kết luận số 280 của Ủy ban Thường vụ Quốc hội đều đặt ra yêu cầu về thẩm quyền của Quốc hội trong quy định chính sách thuế, trong đó đối tượng, điều kiện và phạm vi miễn thuế phải được quy định trong Luật. Do đó, đại biểu đề nghị xác định rõ ba nguyên tắc: Chỉ miễn thu nhập từ hoạt động giáo dục, đào tạo và dịch vụ gắn trực tiếp với người học; không miễn thu nhập từ đầu tư tài chính, cho thuê tài sản và kinh doanh thương mại độc lập, các khoản này phải được hạch toán riêng; quy định cơ chế thu hồi ưu đãi khi vi phạm điều kiện, giới hạn thời gian truy thu và loại trừ trường hợp giải thể do bất khả kháng hoặc do quy hoạch.
Thứ hai, miễn thuế cho cơ sở giáo dục tư thục không vì lợi nhuận phải trúng đối tượng. Theo ĐBQH Tô Huy Vũ, pháp luật hiện hành đã có chính sách miễn, giảm thuế đối với hoạt động xã hội hóa giáo dục. Năm 2025, số thuế được miễn, giảm cho khu vực giáo dục ngoài công lập khoảng 766 tỷ đồng, trong khi hồ sơ chưa chỉ ra rõ những vướng mắc thực tiễn cần giải quyết bằng chính sách mới. Mức giảm thu ngân sách 2.200 tỷ đồng được tính trên giả định toàn bộ cơ sở giáo dục ngoài công lập đều hoạt động không vì lợi nhuận. Đây mới là mức trần, trong khi chưa xác định được bao nhiêu cơ sở thực sự đủ điều kiện. Đại biểu cảnh báo nguy cơ lợi nhuận được chuyển hóa thành lương, thưởng cao, tiền thuê mặt bằng hoặc các khoản mua sắm từ bên liên kết.
Vì vậy, Luật cần quy định các điều kiện tối thiểu gồm: không chia lợi tức dưới mọi hình thức; tài sản tích lũy là tài sản không chia; kiểm toán độc lập, công khai báo cáo tài chính hằng năm và kiểm soát giao dịch liên kết. Đồng thời, cần bổ sung đối tượng cơ sở giáo dục tư thục không vì lợi nhuận quy mô nhỏ nộp thuế theo tỷ lệ trên doanh thu, tránh bỏ sót nhóm này trong khoản 5b.
Thứ ba, miễn thuế đất giáo dục phải nhìn rõ ai thực sự hưởng lợi. Đại biểu nhận định, quy định hiện nay có thể dẫn đến cách hiểu thiếu thống nhất về diện tích đất được miễn thuế. Trong khi dự thảo Luật có những trường hợp loại trừ, dự thảo Nghị định lại tiếp tục loại trừ diện tích sử dụng vào mục đích kinh doanh, thương mại, dịch vụ. Nếu không có định nghĩa thống nhất, chính sách có thể bị hiểu rộng hoặc tự triệt tiêu tác dụng.
Thứ tư, về miễn thuế suất ăn, đại biểu đồng tình với Thường trực Ủy ban Kinh tế và Tài chính là chưa đưa chính sách miễn thuế suất ăn vào Luật lần này. Theo đại biểu, hỗ trợ trực tiếp bữa ăn bán trú gắn với chính sách miễn học phí, kết hợp tiêu chuẩn lựa chọn nhà cung cấp và hậu kiểm an toàn thực phẩm, sẽ hiệu quả hơn. Trường hợp vẫn giữ chính sách, cần giới hạn đối tượng ở suất ăn bán trú, nội trú cho học sinh và người bệnh nội trú, gắn với giá cam kết, thời hạn áp dụng và cơ chế thu hồi khi vi phạm.
Thứ năm, đối với thuế suất 0,2% với đất bỏ hoang, mặc dù đúng mục tiêu nhưng chưa đủ điều kiện thi hành. Luật Đất đai năm 2024 chưa có khái niệm và tiêu chí xác định đất bỏ hoang, trong khi định nghĩa mới nằm trong dự thảo Luật Đất đai sửa đổi. Nếu hai luật không có hiệu lực đồng thời, có thể phát sinh tình trạng có thuế suất nhưng chưa xác định được đối tượng chịu thuế.
Ngoài năm nội dung trên, ĐBQH Tô Huy Vũ đề nghị Chính phủ đánh giá tác động và nghiên cứu cơ chế chuyển tiếp đối với chu kỳ giá tính thuế đất giai đoạn 2027 - 2031, trong bối cảnh bảng giá đất mới có thể tăng mạnh. Đồng thời, cần hoàn thiện đồng bộ các dự thảo Nghị định, Thông tư hướng dẫn; rà soát những điểm chưa thống nhất trong hồ sơ và quy định rõ việc áp dụng chính sách từ kỳ tính thuế năm 2027.
Đối với lĩnh vực tài chính, ngân hàng, đại biểu lưu ý cần cân nhắc tác động của việc miễn thuế lãi tiền gửi đối với động lực tái đầu tư của cơ sở giáo dục; loại trừ bất động sản do tổ chức tín dụng, VAMC nắm giữ trong thời gian xử lý tài sản bảo đảm khỏi diện chịu thuế đất bỏ hoang; đồng thời đánh giá tác động đến các dự án đang thế chấp, tránh làm gia tăng nợ xấu. Chính phủ cũng cần sớm có cơ chế cấp bù qua ngân sách đối với khoản hỗ trợ lãi suất...