
Miễn thuế cần gắn liền trách nhiệm bảo đảm an toàn thực phẩm
Cơ bản đồng tình miễn thuế cho doanh nghiệp cung cấp suất ăn tại cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh, song đại biểu đề nghị cần bảo đảm chính sách thực sự mang lại lợi ích cho người sử dụng suất ăn, đồng thời phải gắn ưu đãi với các điều kiện về an toàn thực phẩm, truy xuất nguồn gốc…
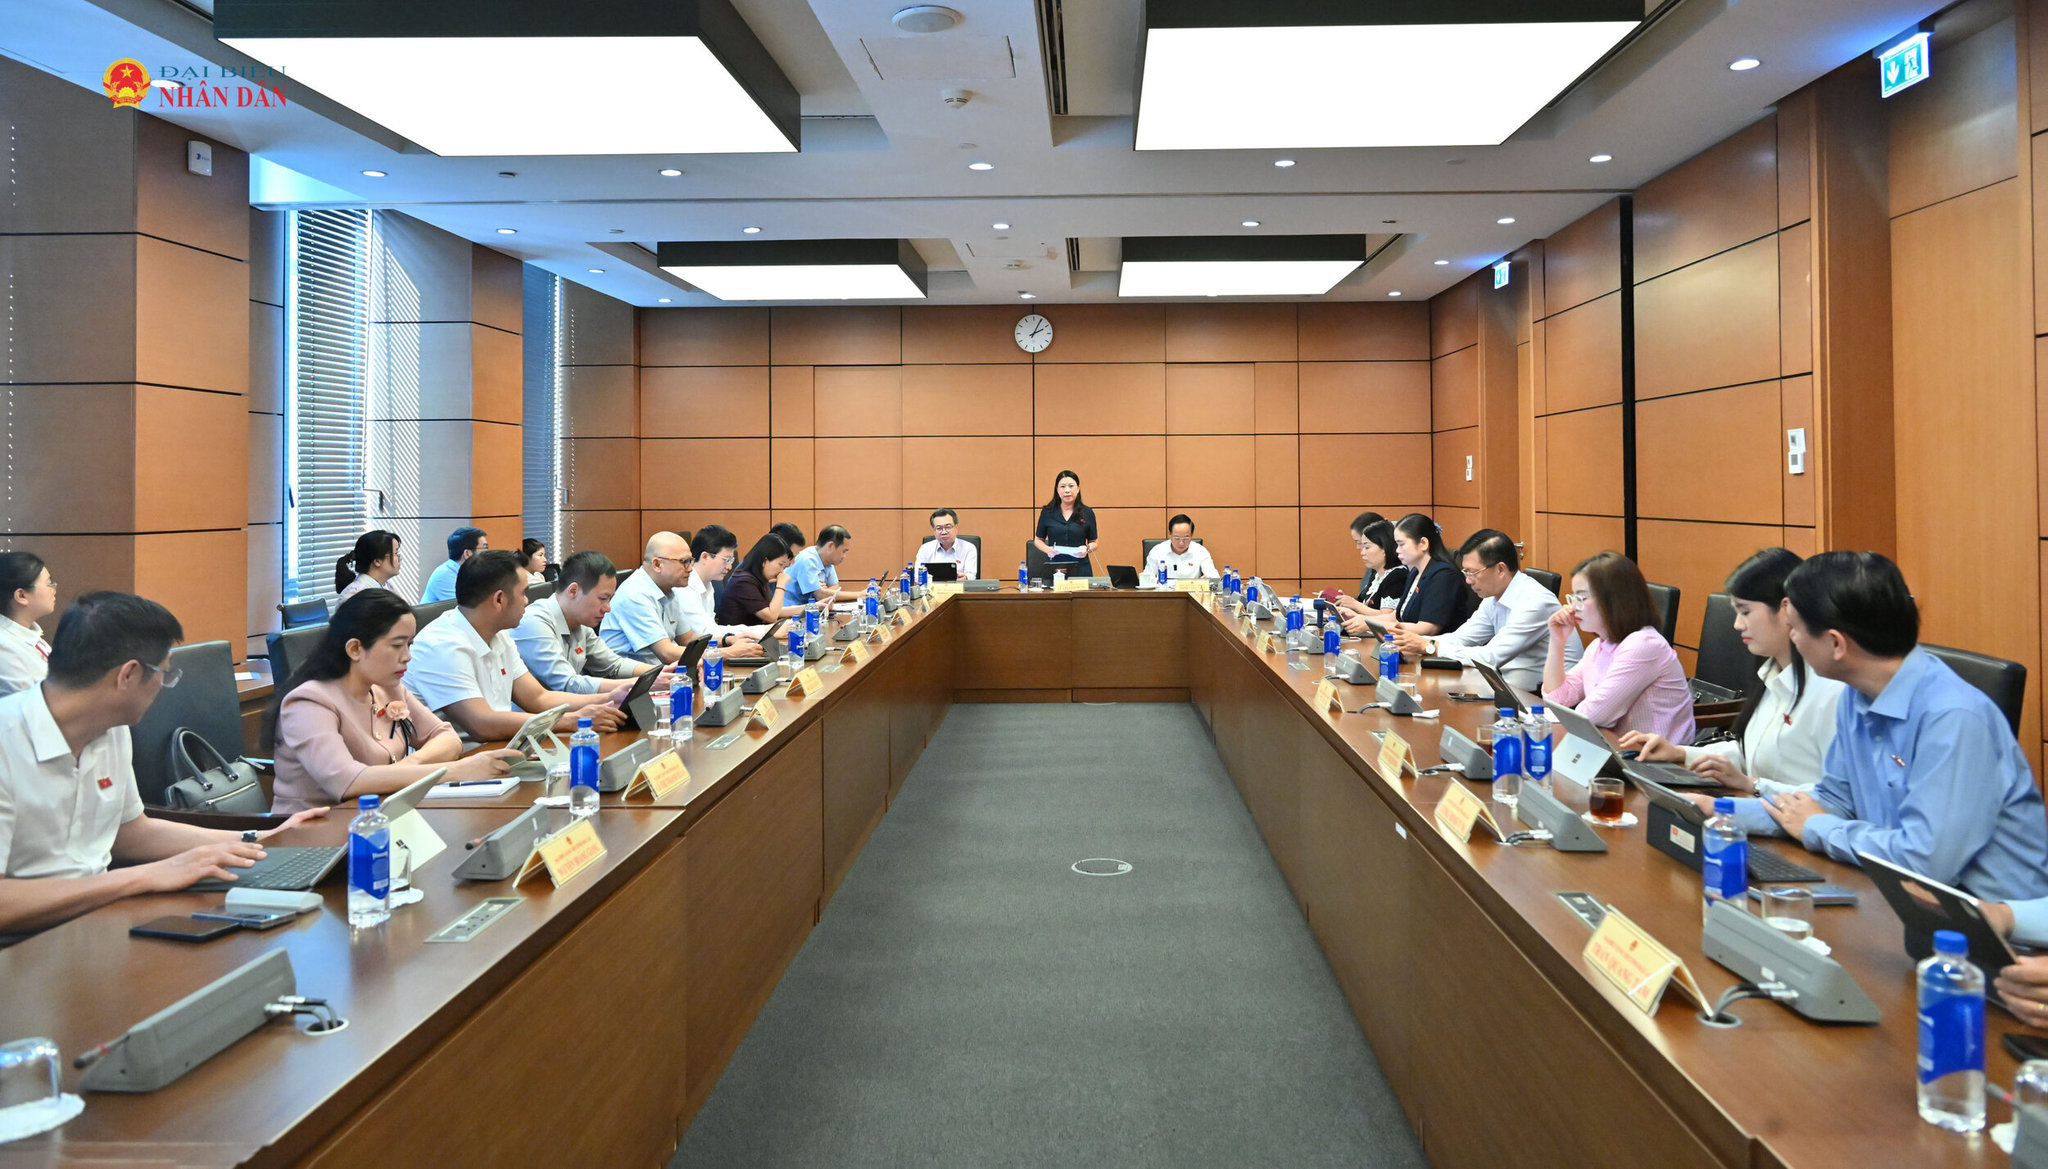
Thảo luận tại Tổ 14 (gồm Đoàn ĐBQH các tỉnh Đắk Lắk và Tuyên Quang) chiều 23/10 về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân, các đại biểu cơ bản tán thành với sự cần thiết ban hành Luật.
Khoản 2, Điều 1 dự thảo Luật bổ sung khoản 5a và khoản 5b vào sau khoản 5 Điều 15 Luật Thuế thu nhập doanh nghiệp. Cụ thể:
“5a. Doanh nghiệp cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh theo quy định của pháp luật về giáo dục, pháp luật về y tế được miễn thuế thu nhập doanh nghiệp tính trên phần thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh.
5b. Việc miễn thuế quy định tại khoản 5 và 5a Điều này áp dụng đối với cả doanh nghiệp cung cấp suất ăn, tổ chức khoa học và công nghệ công lập, cơ sở giáo dục công lập nộp thuế thu nhập doanh nghiệp theo tỷ lệ % trên doanh thu quy định tại khoản 2 Điều 11 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15”.
ĐBQH Lương Minh Tùng (Đắk Lắk) cho biết, theo Báo cáo thẩm tra, chính sách miễn thuế đối với thu nhập từ cung cấp suất ăn dự kiến làm giảm thu ngân sách nhà nước tối đa khoảng 328,3 tỷ đồng mỗi năm. Tuy nhiên, hồ sơ dự án Luật hiện nay chưa đánh giá đầy đủ tác động của chính sách đối với giá thành cũng như chất lượng của các suất ăn.
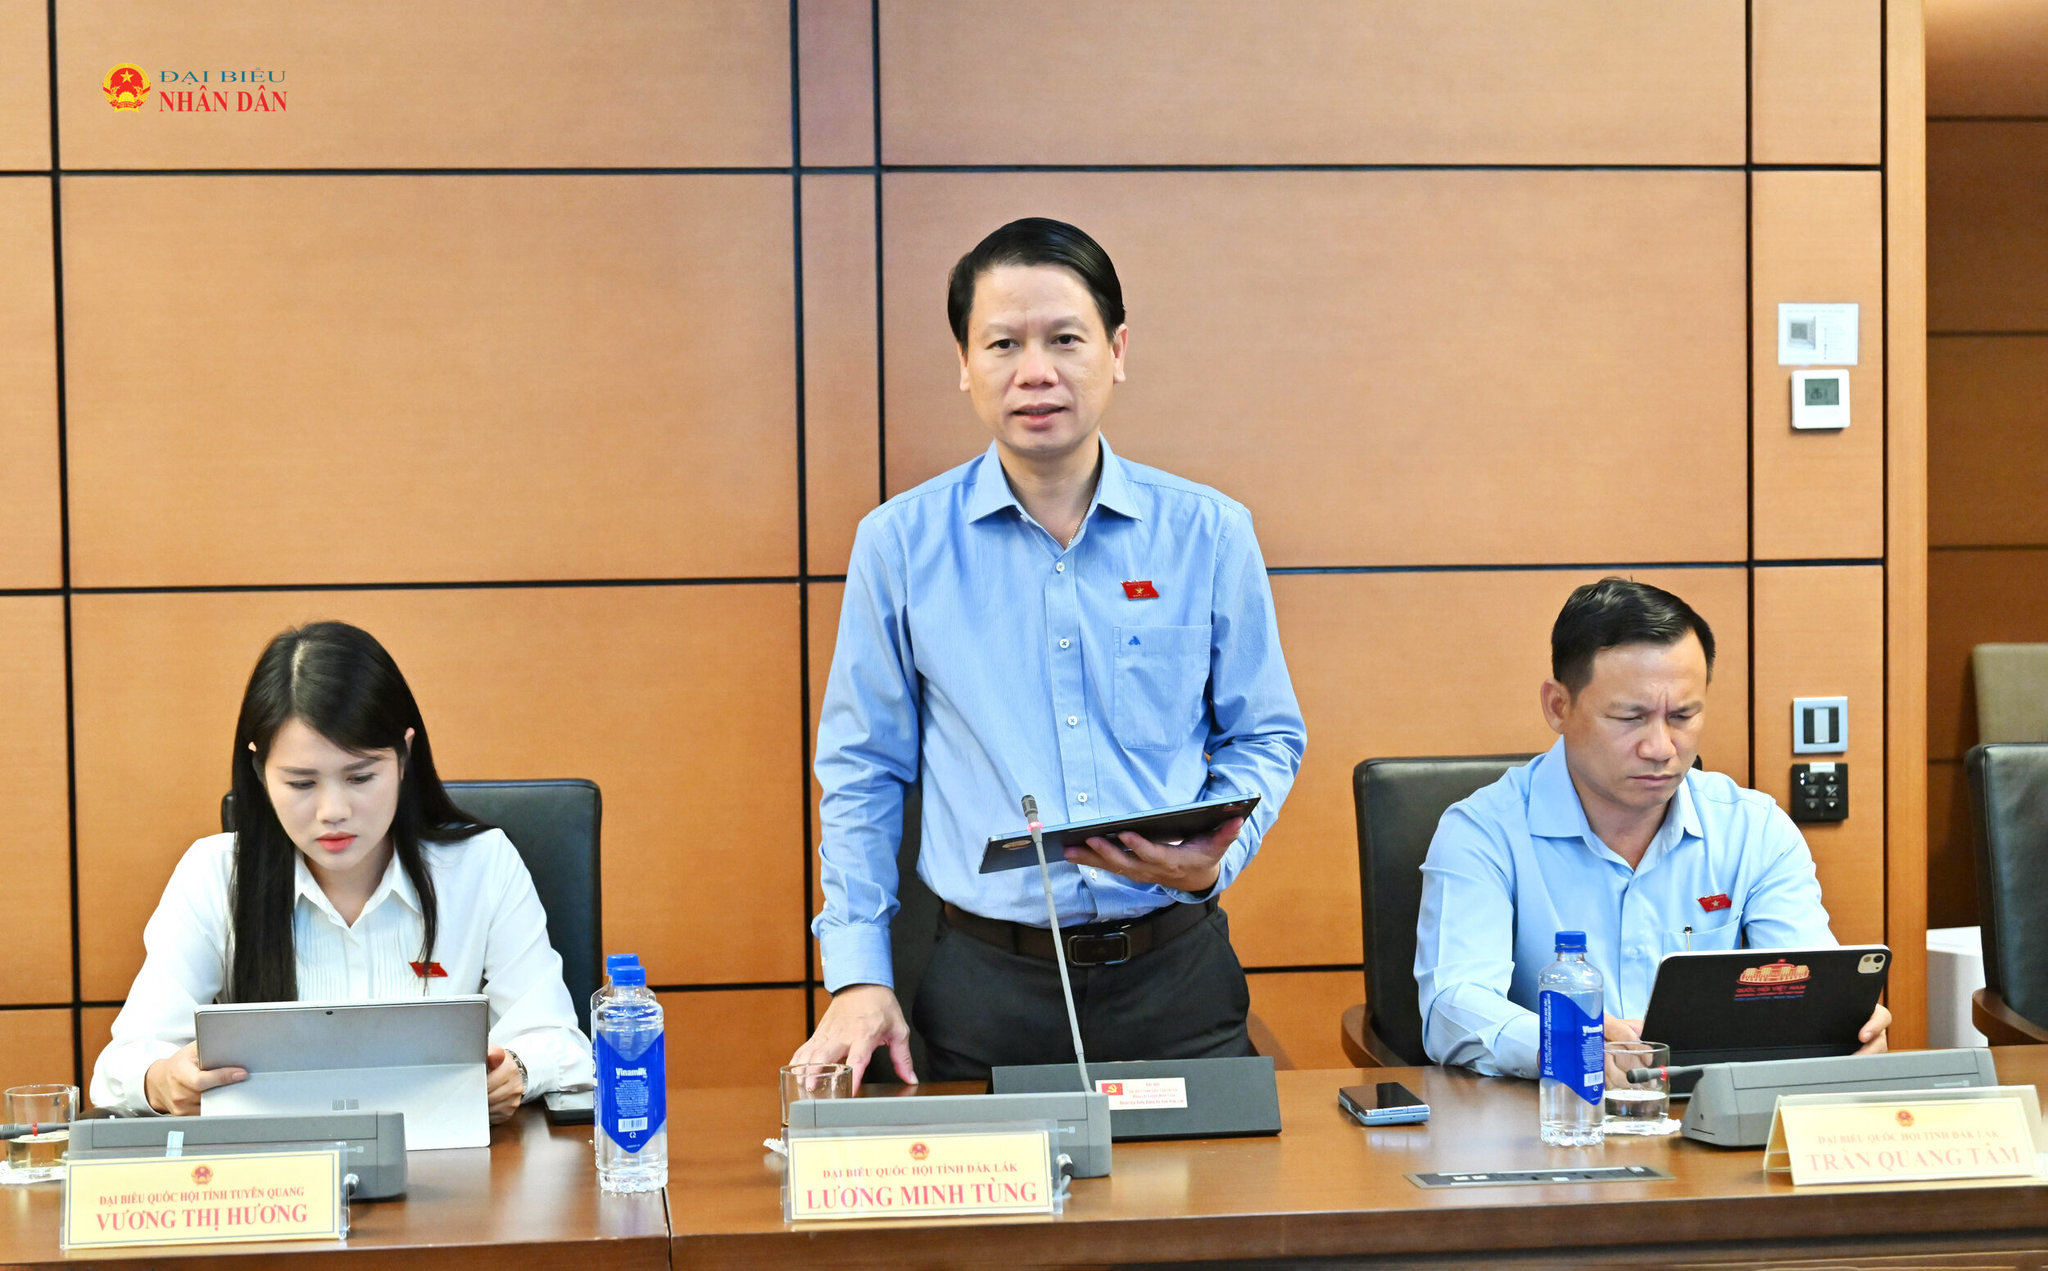
Theo đại biểu, khi Nhà nước thực hiện miễn thuế cho doanh nghiệp, câu hỏi đặt ra là ai sẽ là người được thụ hưởng cuối cùng, liệu đó là doanh nghiệp, học sinh, sinh viên hay người bệnh? Việc miễn thuế thu nhập doanh nghiệp không đồng nghĩa với việc giá của các suất ăn sẽ được giảm hay chất lượng bữa ăn sẽ được nâng lên. Do đó, đại biểu đề nghị cơ quan soạn thảo làm rõ cơ chế bảo đảm lợi ích từ chính sách ưu đãi thuế được chuyển đến người sử dụng suất ăn, đồng thời cân nhắc hỗ trợ trực tiếp các đối tượng cần thiết, nhất là học sinh vùng khó khăn và người bệnh có hoàn cảnh khó khăn.
Cùng liên quan vấn đề này, ĐBQH Vương Thị Hương (Tuyên Quang) bày tỏ đồng tình với khoản 2, Điều 1 dự thảo Luật, nhằm giảm chi phí, nâng cao chất lượng và bảo đảm an toàn bữa ăn cho người học, người bệnh. Song, đại biểu đề nghị cơ quan soạn thảo cần làm rõ căn cứ lựa chọn công cụ miễn thuế, phạm vi áp dụng và hiệu quả kinh tế của chính sách này.
Đại biểu cho biết, theo tờ trình dự án Luật, Chính phủ hướng tới giảm chi phí thuế, tạo điều kiện để các nhà cung cấp dịch vụ có thêm nguồn lực mở rộng hoạt động, đầu tư bếp và thiết bị, nâng cao chất lượng, bảo đảm an toàn thực phẩm, qua đó góp phần giảm giá và cải thiện bữa ăn. Việc miễn thuế thu nhập cá nhân nhằm bảo đảm sự tương đồng giữa doanh nghiệp và cá nhân kinh doanh. Như vậy, chính sách vừa hướng tới hỗ trợ năng lực cung ứng, vừa hướng tới lợi ích của người sử dụng suất ăn; do đó, mỗi mục tiêu đều cần phải có căn cứ và tiêu chí đánh giá cụ thể.
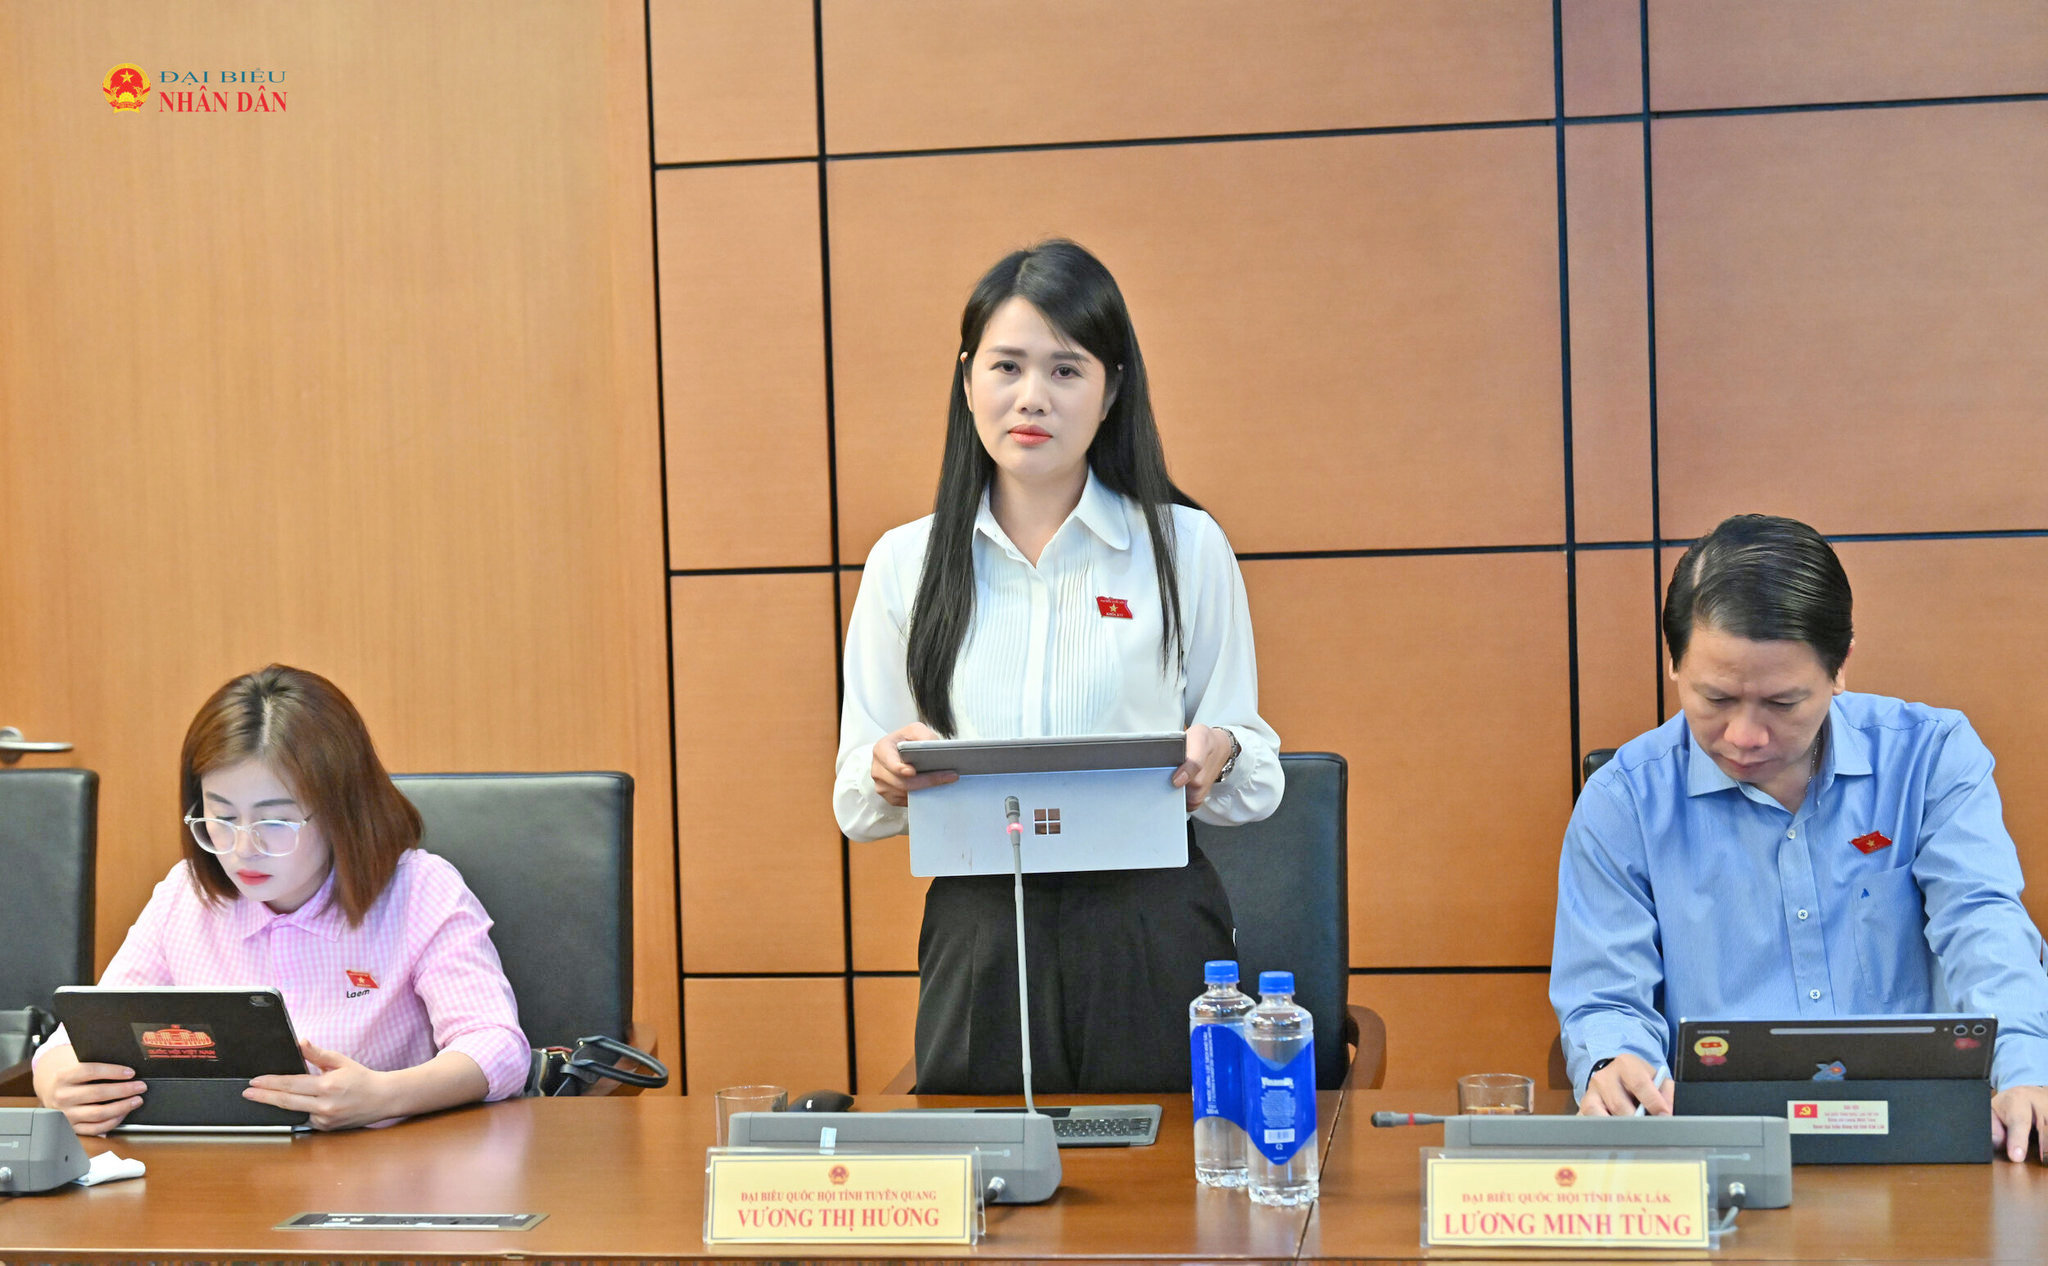
Đại biểu đề nghị làm rõ căn cứ lựa chọn việc miễn toàn bộ thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân đối với thu nhập từ cung cấp suất ăn cho cả cơ sở giáo dục lẫn cơ sở khám bệnh, chữa bệnh; đồng thời lưu ý việc dự thảo hiện nay vẫn chưa xác định rõ thời hạn của chính sách.
“Vấn đề cần làm rõ là lợi ích trực tiếp của nhà cung cấp có được chuyển đến người sử dụng suất ăn hay không và được thực hiện thông qua cơ chế nào?”, đại biểu đề nghị.
Theo đại biểu, mặc dù Chính phủ đã nêu giải pháp thông qua việc ký kết hợp đồng để chuyển giao lợi ích ưu đãi thuế đến người sử dụng, nhưng vẫn cần phải cụ thể hóa cơ chế này. Lý do là giá suất ăn thường được xác định từ trước, trong khi số thuế được miễn theo phương pháp thu nhập lại phụ thuộc vào kết quả tính thuế. Do đó, hồ sơ dự thảo cần làm rõ cách thức đối chiếu thực tiễn đối với khoản thuế được ưu đãi.
Theo đại biểu Vương Thị Hương, cơ quan soạn thảo cần tiếp tục hoàn thiện khoản 5a và khoản 5b Điều 15 dự thảo Luật Thuế thu nhập doanh nghiệp (sửa đổi); xác định rõ hoạt động được miễn, cách áp dụng đối với cơ sở tổ chức bữa ăn có phát sinh nghĩa vụ thuế và cách tính số thuế được miễn theo từng phương pháp.
Bên cạnh đó, đại biểu Lương Minh Tùng đề xuất, dự thảo Luật cần quy định chặt chẽ hơn về điều kiện miễn thuế gắn với trách nhiệm đảm bảo an toàn thực phẩm. Dự thảo hiện nay mới chỉ quy định về miễn thuế cho hoạt động cung cấp suất ăn nhưng chưa xác định cụ thể các điều kiện về chất lượng, nguồn gốc thực phẩm, cơ chế kiểm soát phần thu nhập của miễn thuế.
Vì vậy, đại biểu đề nghị bổ sung tại khoản 5a Điều 15 những nguyên tắc cụ thể: doanh nghiệp phải đáp ứng đầy đủ các điều kiện về an toàn thực phẩm và có khả năng truy xuất nguồn gốc nguyên liệu; phải hạch toán riêng phần thu nhập được miễn thuế và tránh lợi dụng chính sách này cho các hoạt động kinh doanh khác; không áp dụng ưu đãi cho kỳ tính thuế khi xảy ra ngộ độc thực phẩm do lỗi của doanh nghiệp, đồng thời phải quy trách nhiệm kiểm tra và xử lý đối với các vi phạm.
Đại biểu Lương Minh Tùng nhấn mạnh, việc ưu đãi thuế phải luôn đi đôi với trách nhiệm, và khi Nhà nước giảm thu nguồn ngân sách thì người dân phải là đối tượng được thụ hưởng một cách thực chất.