
Dự án Luật Phát triển doanh nghiệp nhỏ và vừa: Chính sách phải rõ, hỗ trợ phải thực chất
Chiều 17/10, thảo luận tại Tổ 10 (Đoàn ĐBQH các tỉnh Nghệ An, Đồng Tháp) về dự án Luật Phát triển doanh nghiệp nhỏ và vừa, nhiều ý kiến nhấn mạnh yêu cầu xác định đúng đối tượng thụ hưởng, nâng cao hiệu quả phân bổ nguồn lực, bảo đảm tính thống nhất của pháp luật và kiểm soát rủi ro trong sử dụng vốn nhà nước.
Phát triển năng lực nội tại, hoàn thiện cơ chế về đầu tư mạo hiểm
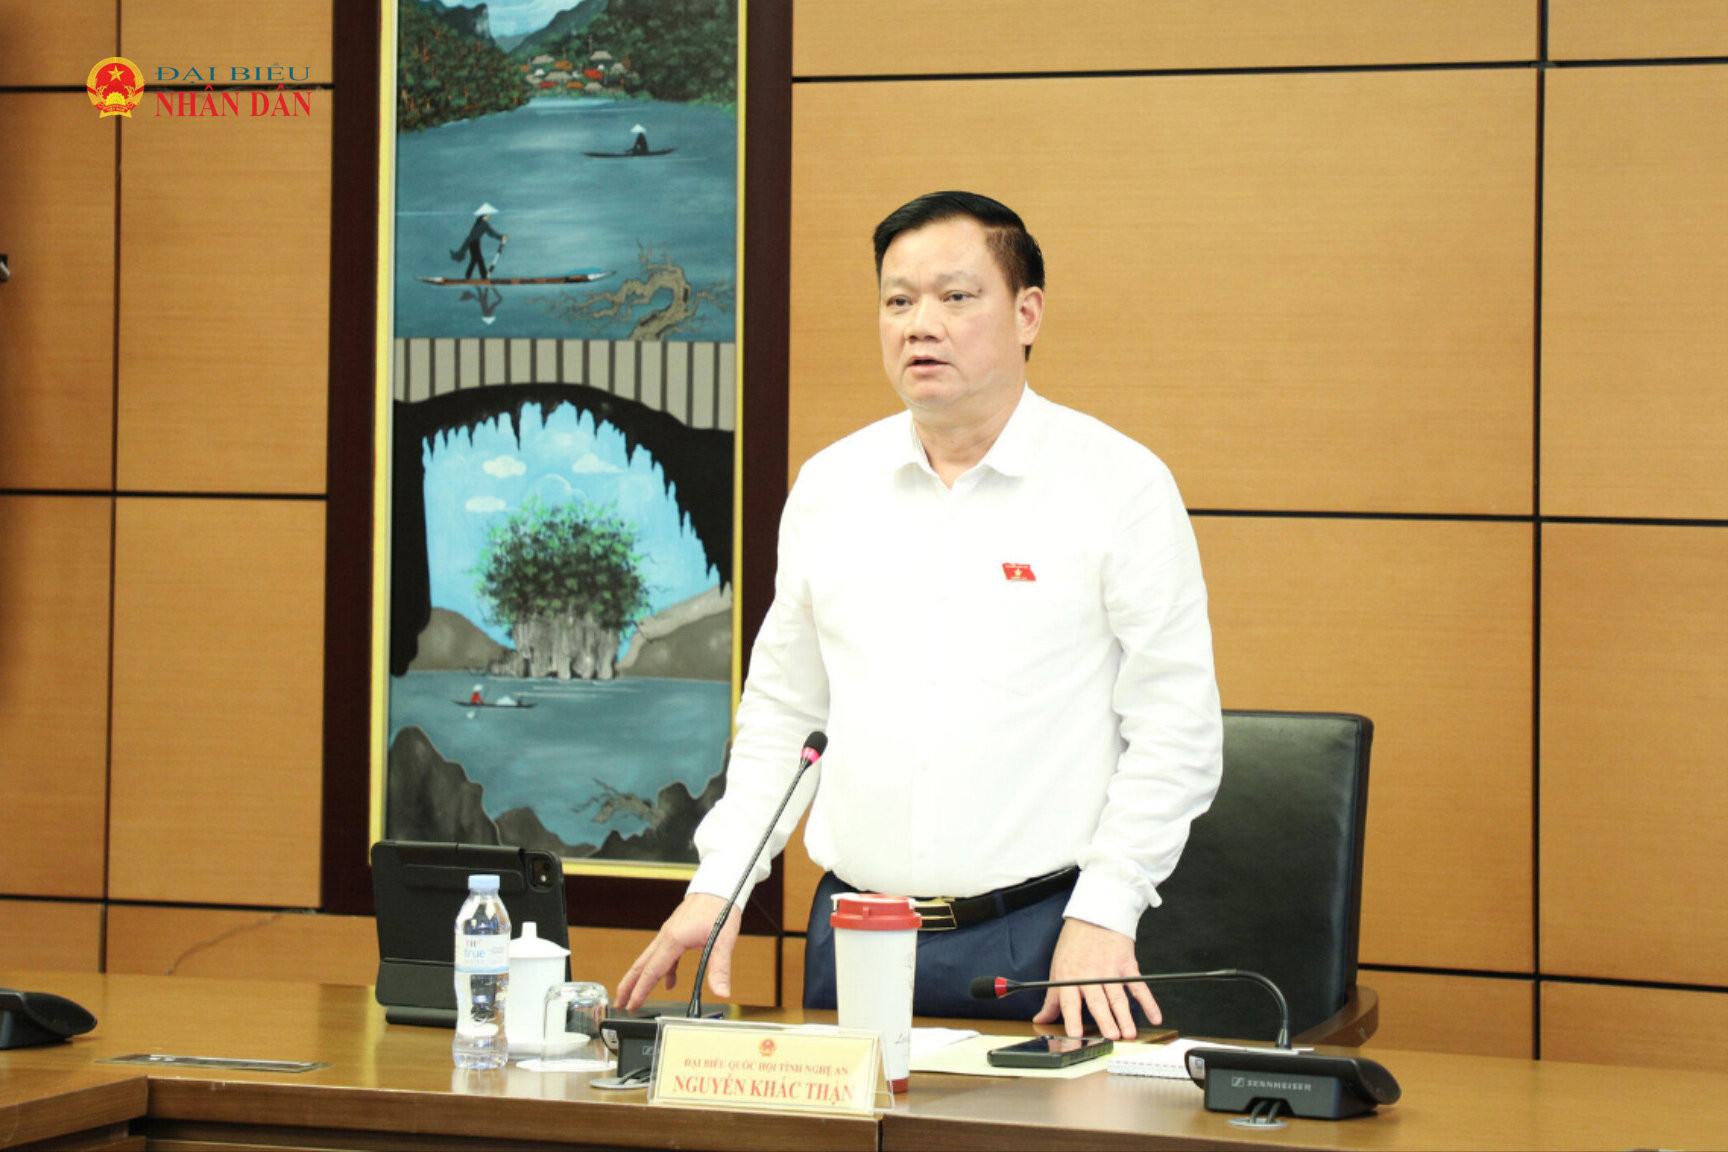
Góp ý quy định tại Điều 8 về tiếp cận vốn, ĐBQH Nguyễn Thị Minh Tú (Nghệ An) dẫn số liệu VCCI công bố năm 2026 cho thấy chỉ khoảng 8,8% doanh nghiệp nhỏ và vừa tiếp cận được vốn vay, so với 47,1% ở doanh nghiệp lớn. Một số khảo sát khác cho thấy 75,5% doanh nghiệp không thể vay nếu thiếu tài sản bảo đảm và 93,5% khoản vay yêu cầu thế chấp.
Đại biểu đánh giá dự thảo đã có hướng tiếp cận phù hợp khi mở rộng căn cứ cho vay sang phương án kinh doanh, dòng tiền, dữ liệu giao dịch, quyền tài sản và tài sản trí tuệ. Tuy nhiên, cần hoàn thiện cơ chế định giá, đăng ký, xử lý tài sản vô hình và chia sẻ dữ liệu để bảo đảm tính khả thi, đồng thời tôn trọng quyền tự chủ và các tiêu chuẩn an toàn tín dụng của ngân hàng.
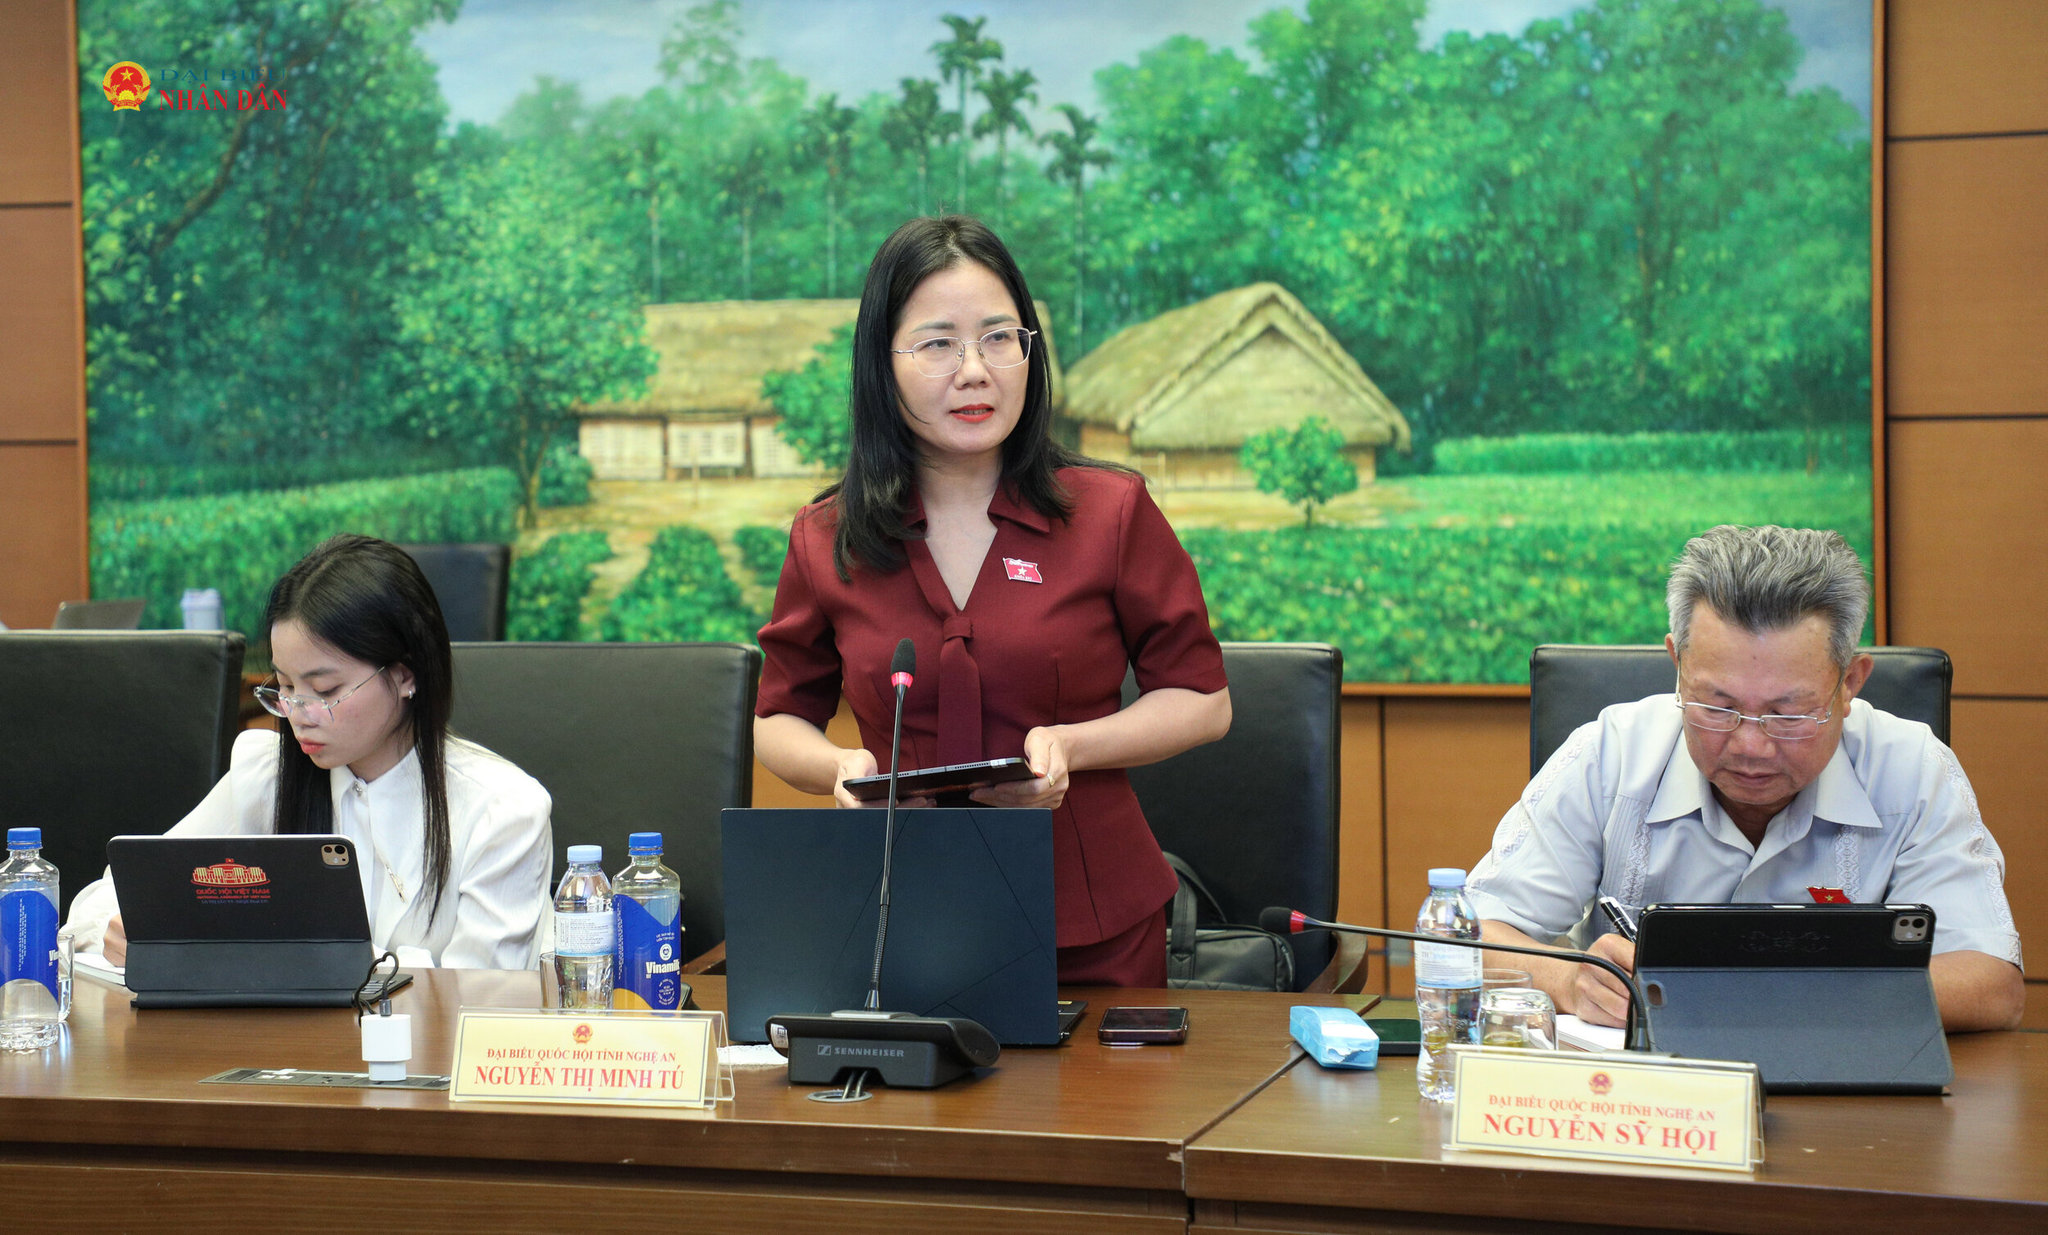
Từ đó, đại biểu đề nghị quy định rõ nguyên tắc Nhà nước không bảo lãnh toàn bộ rủi ro; tỷ lệ bảo lãnh phải phù hợp với từng nhóm đối tượng và mức độ rủi ro, bảo đảm tổ chức tín dụng cùng chịu trách nhiệm. Cùng với đó, cần phát triển các hình thức tài trợ theo đơn hàng, chuỗi cung ứng, cho vay dựa trên dòng tiền và hoàn thiện khung pháp lý về định giá quyền sở hữu trí tuệ.
Góp ý Điều 11, đại biểu đồng tình với việc có chính sách riêng về khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số cho doanh nghiệp nhỏ và vừa, song lưu ý nguy cơ trùng lặp với các quy định về trích lập quỹ phát triển khoa học và công nghệ, ưu đãi chi phí nghiên cứu và phát triển tại Luật Thuế thu nhập doanh nghiệp năm 2025 và Nghị quyết số 198/2025/QH15.
Vì vậy, cần dẫn chiếu pháp luật chuyên ngành, đồng thời bổ sung nguyên tắc không tính vào chi phí của doanh nghiệp những khoản đã được ngân sách nhà nước, quỹ tài chính nhà nước ngoài ngân sách hoặc các nguồn hỗ trợ khác của Nhà nước chi trả, hoàn trả hoặc bù đắp.
Đối với Điều 19, đại biểu đề nghị phân định chính sách đặc thù dành cho doanh nghiệp nhỏ và vừa khởi nghiệp sáng tạo với các chính sách hỗ trợ chung. Trong đó, tập trung vào phát triển công nghệ, sản phẩm; bảo hộ, định giá tài sản trí tuệ; hoàn thiện sản phẩm mẫu; chuẩn bị gọi vốn, thẩm định đầu tư và kết nối quỹ đầu tư mạo hiểm. Các nội dung đào tạo, tư vấn, hỗ trợ pháp lý và chuyển đổi số thông thường chỉ cần dẫn chiếu quy định chung, tránh trùng lặp.
Riêng khoản 3 Điều 19, cần phân biệt hoạt động thử nghiệm, kiểm định kỹ thuật với cơ chế thử nghiệm có kiểm soát. Theo đại biểu, luật có thể hỗ trợ chi phí thử nghiệm, kiểm định kỹ thuật và chi phí chuẩn bị pháp lý, kỹ thuật, quản trị rủi ro để doanh nghiệp tham gia thử nghiệm có kiểm soát, nhưng không nên thiết lập thêm cơ chế thử nghiệm riêng. Thẩm quyền, phạm vi, thời hạn và trách nhiệm trong quá trình thử nghiệm thực hiện theo pháp luật chuyên ngành.
Liên quan đến khoản 8 Điều 19, đại biểu đề nghị làm rõ địa vị pháp lý, chủ thể thành lập, quản lý, cơ chế hạch toán tài sản, đầu tư và kiểm toán của quỹ đầu tư mạo hiểm tư nhân, bảo đảm phân biệt với các mô hình quỹ hiện hành.
Đặc biệt, quy định cho phép doanh nghiệp nhà nước, tổ chức tài chính có vốn nhà nước và quỹ tài chính nhà nước ngoài ngân sách góp vốn, ủy thác đầu tư vào quỹ tư nhân, cùng cơ chế miễn trách nhiệm đối với tổn thất do rủi ro khách quan, cần được thiết kế chặt chẽ, vừa tạo nguồn vốn mồi cho đổi mới sáng tạo, vừa kiểm soát nguy cơ thất thoát vốn nhà nước.
Ưu tiên đúng đối tượng, nâng cao hiệu quả phân bổ nguồn lực
Tham gia ý kiến, ĐBQH Phạm Văn Hòa (Đồng Tháp) đề nghị làm rõ cơ sở xác định tiêu chí phân loại doanh nghiệp theo lao động, nguồn vốn và doanh thu. Theo đại biểu, một số doanh nghiệp thuộc diện thụ hưởng đã có quy mô tương đối lớn, trong khi doanh nghiệp siêu nhỏ vẫn gặp nhiều khó khăn trong tiếp cận chính sách... Vì vậy, cần ưu tiên hỗ trợ doanh nghiệp siêu nhỏ, tiếp đến là doanh nghiệp nhỏ và doanh nghiệp vừa; đồng thời chú trọng doanh nghiệp do phụ nữ, người dân tộc thiểu số làm chủ và doanh nghiệp đầu tư tại vùng khó khăn.
Về tiếp cận vốn, đại biểu đề nghị làm rõ nguồn hỗ trợ từ Quỹ Hỗ trợ doanh nghiệp nhỏ và vừa, Ngân hàng Chính sách xã hội, Ngân hàng Phát triển và ngân sách nhà nước, đồng thời bảo đảm các điều kiện cho vay, quy định về bảo đảm tiền vay và quản trị rủi ro của ngân hàng. Chính sách thuế cần quy định cụ thể thời gian, điều kiện hưởng ưu đãi và hướng dẫn thủ tục kê khai, kế toán, hóa đơn để doanh nghiệp thuận lợi thực hiện.
Đối với quy định dành tỷ lệ 20% trong hoạt động mua sắm công, đầu tư xây dựng sử dụng ngân sách nhà nước cho doanh nghiệp nhỏ và vừa, đại biểu đề nghị nghiên cứu áp dụng phù hợp với từng cấp ngân sách, trong đó xem xét áp dụng từ cấp tỉnh trở lên. Ở cấp xã, nơi nhiều công trình có quy mô nhỏ, nguồn vốn hạn chế, cần có cơ chế phù hợp, tạo điều kiện cho doanh nghiệp địa phương tham gia các gói thầu thuộc trường hợp pháp luật cho phép chỉ định thầu.
Đại biểu cũng đề nghị duy trì Quỹ Hỗ trợ doanh nghiệp nhỏ và vừa; việc sắp xếp các quỹ khác cần căn cứ tình hình thực tế, đồng thời tháo gỡ vướng mắc về thủ tục, điều kiện hỗ trợ để doanh nghiệp tiếp cận nguồn vốn thuận lợi, công bằng và minh bạch.
Cùng quan tâm đến hiệu quả phân bổ nguồn lực, ĐBQH Đỗ Thị Thu Thảo (Đồng Tháp) cho rằng các tiêu chí về tổng nguồn vốn và doanh thu tại Điều 4 cơ bản phù hợp với thực tiễn. Tuy nhiên, cần bổ sung đánh giá tác động, làm rõ số lượng doanh nghiệp dự kiến thuộc diện thụ hưởng và khả năng cân đối ngân sách khi triển khai chính sách.
Đại biểu băn khoăn với quy định ưu tiên doanh nghiệp nộp hồ sơ trước, bởi cách xác định này có thể dẫn đến tình trạng chạy đua hồ sơ, gây bất lợi cho doanh nghiệp tại vùng sâu, vùng xa, miền núi, biên giới, hải đảo. Thay vào đó, cần ưu tiên dựa trên chất lượng dự án, tính khả thi, mức độ tác động lan tỏa và giá trị gia tăng mà doanh nghiệp mang lại.
Góp ý Điều 10 về hỗ trợ tiếp cận mặt bằng sản xuất, đại biểu đề nghị nghiên cứu kéo dài thời hạn dành diện tích đất trong khu công nghiệp, cụm công nghiệp cho doanh nghiệp nhỏ và vừa thuê từ hai năm lên ba đến năm năm, hoặc giao UBND cấp tỉnh xem xét linh hoạt theo điều kiện thực tế. Theo đại biểu, thời hạn hai năm có thể chưa phù hợp với các dự án hạ tầng quy mô lớn, cần nhiều thời gian thu hút nhà đầu tư thứ cấp.
Đối với chính sách thuế, kế toán và đơn giản hóa thủ tục hành chính, đại biểu đánh giá tích cực các quy định hỗ trợ doanh nghiệp siêu nhỏ và doanh nghiệp chuyển đổi từ hộ kinh doanh, song đề nghị rà soát tính thống nhất giữa khoản 2 Điều 9 và Điều 33 về sửa đổi Luật Thuế thu nhập doanh nghiệp, tránh chồng chéo với các chính sách ưu đãi hiện hành.
Liên quan đến Điều 20, đại biểu đánh giá cao các chính sách hỗ trợ hộ kinh doanh chuyển đổi thành doanh nghiệp như rút ngắn thời gian đăng ký, miễn lệ phí, hỗ trợ phần mềm, bảo hiểm xã hội và pháp lý. Để giảm gánh nặng ban đầu, đại biểu đề nghị trong 24 tháng đầu sau chuyển đổi, hoạt động thanh tra, kiểm tra cần ưu tiên hướng dẫn, nhắc nhở thay vì xử phạt, giúp doanh nghiệp từng bước thích ứng với các yêu cầu pháp lý.