
Chính sách không chỉ đúng mà còn phải khả thi
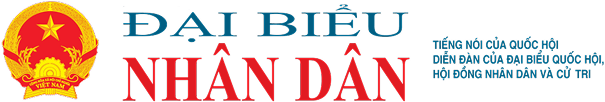
Chiều 17/10, thảo luận tại Tổ 8 gồm các Đoàn ĐBQH TP. Cần Thơ và tỉnh Sơn La, các đại biểu Quốc hội, nhấn mạnh yêu cầu xây dựng dự án Luật Phát triển doanh nghiệp nhỏ và vừa theo hướng tháo gỡ những khó khăn thực tế, nhất là trong tiếp cận tín dụng, thụ hưởng chính sách thuế và phát huy hiệu quả các quỹ hỗ trợ. Chính sách không chỉ cần đúng mà còn phải đủ khả thi để doanh nghiệp tiếp cận, thụ hưởng và phát triển bền vững.
Gỡ nút thắt tín dụng, thiết kế chính sách thuế sát thực tế
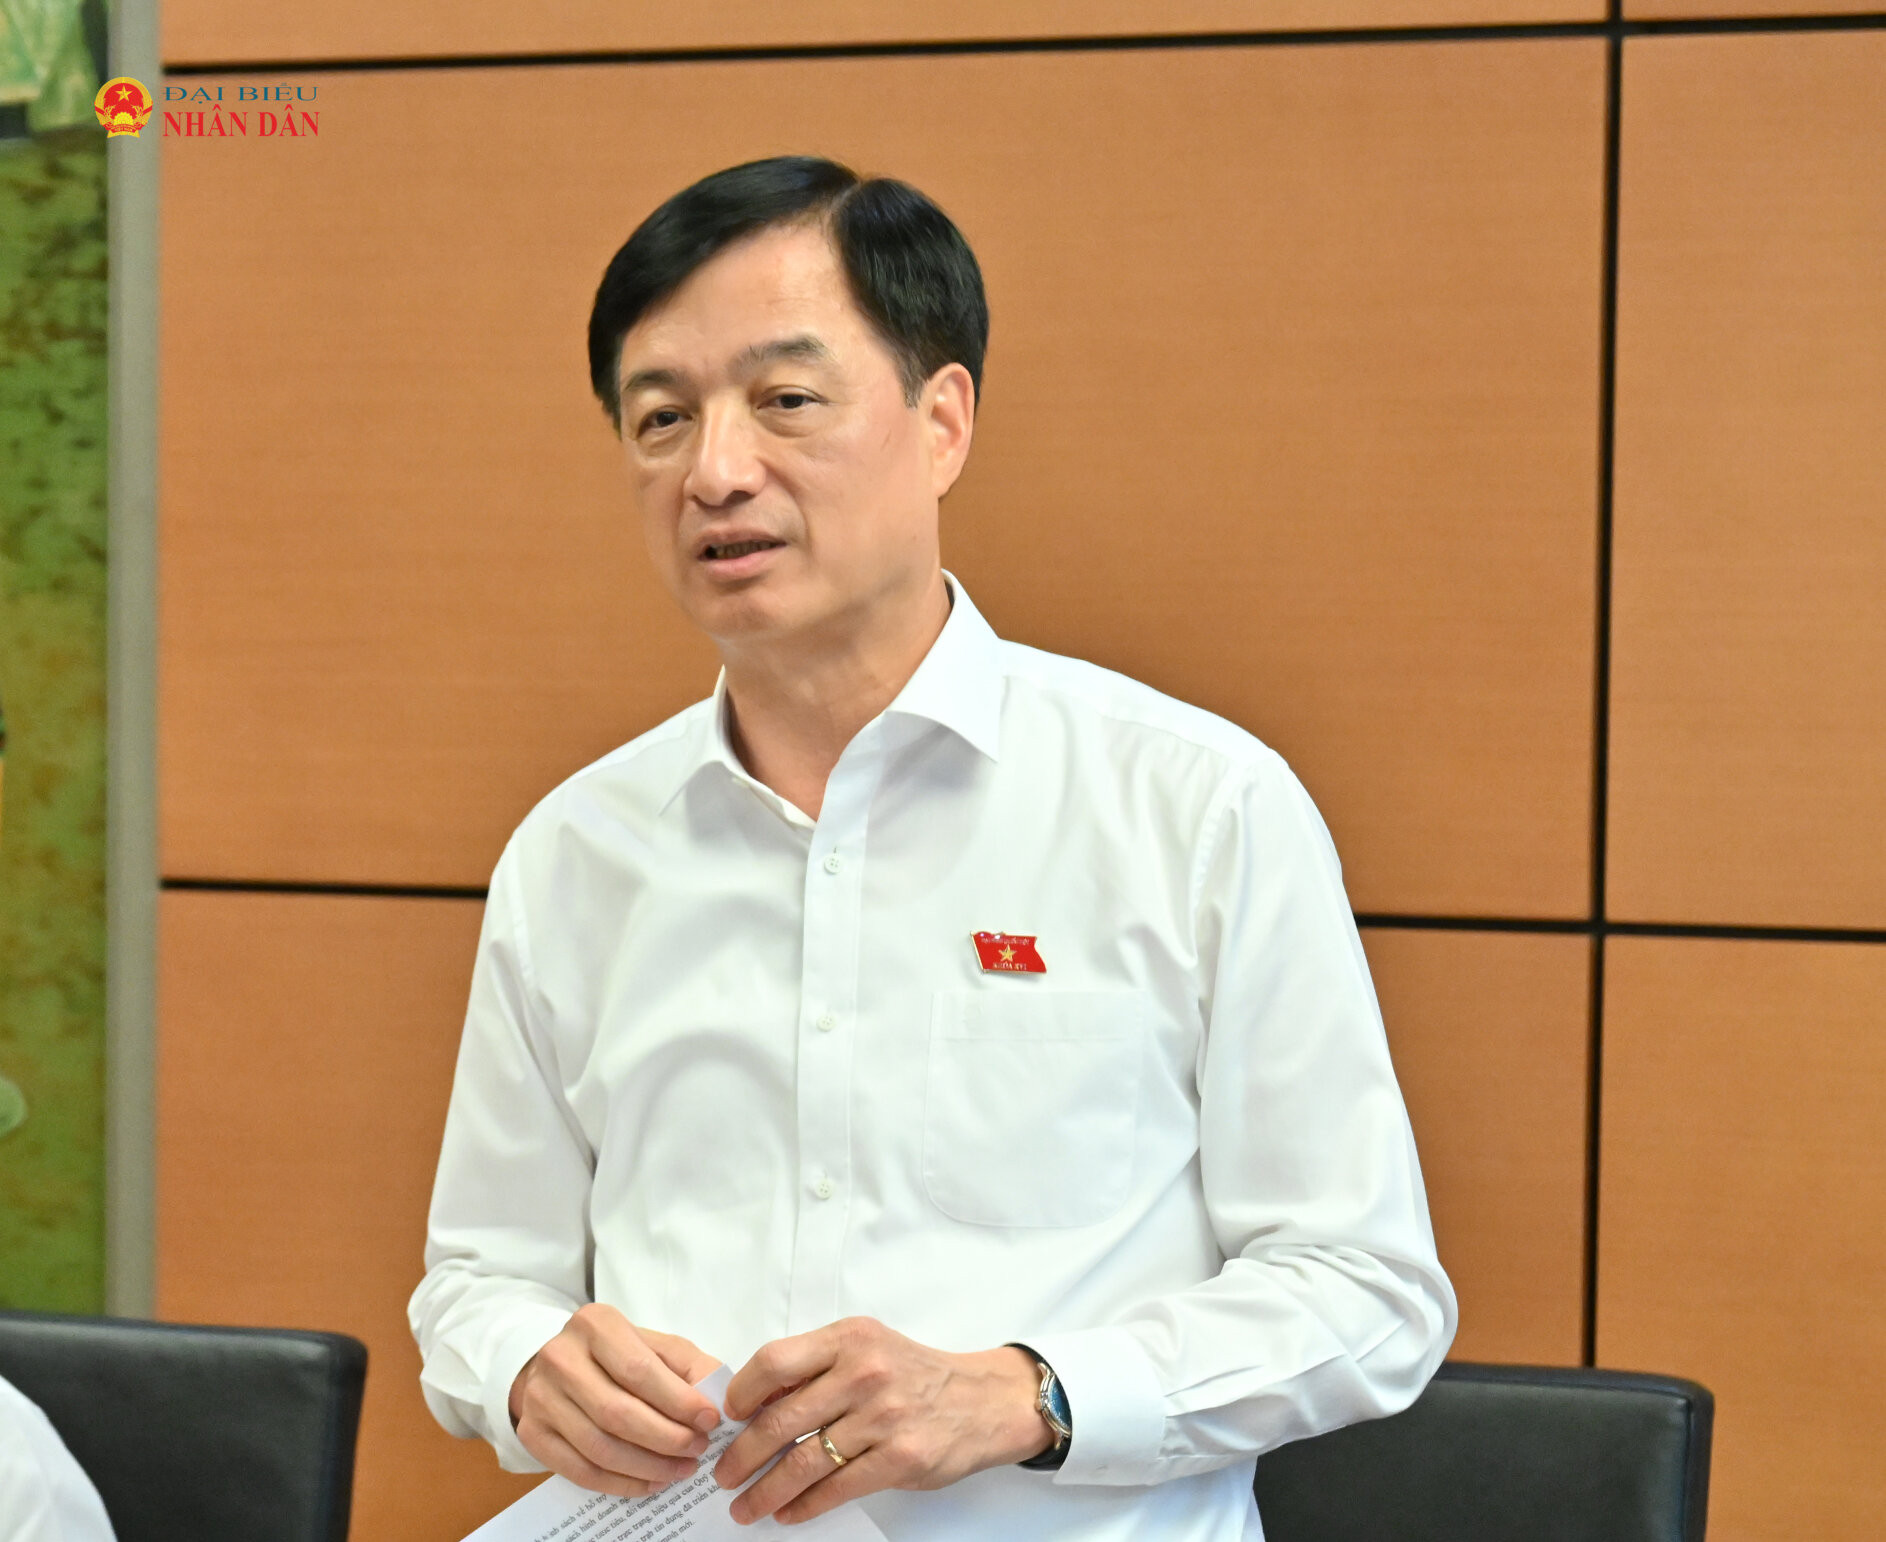
Thảo luận về dự án Luật Phát triển doanh nghiệp nhỏ và vừa, Phó Chủ tịch Quốc hội Nguyễn Thị Hồng cho rằng, dù đã có Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 cùng 8 nghị định hướng dẫn về các chính sách hỗ trợ, nhưng theo báo cáo tổng kết của Chính phủ, các quy định và giải pháp này chưa thực sự đi vào thực tiễn, chưa mang lại hiệu quả như mong muốn. Vì vậy, yêu cầu đặt ra đối với dự án Luật Phát triển doanh nghiệp nhỏ và vừa là phải giải quyết được những khó khăn, ách tắc của doanh nghiệp sau khi ban hành.
Đề cập đến khả năng tiếp cận vốn, Phó Chủ tịch Quốc hội nêu thực tế doanh nghiệp nhỏ và vừa chiếm tới 98% tổng số doanh nghiệp cả nước, nhưng tỷ lệ tiếp cận vốn chỉ đạt khoảng 10-20%. Do hạn chế về tiềm lực tài chính và khả năng cạnh tranh so với doanh nghiệp lớn, các doanh nghiệp này gặp nhiều khó khăn trong việc chứng minh khả năng trả nợ khi tiếp cận nguồn vốn tín dụng.
Phó Chủ tịch Quốc hội đánh giá cao việc dự thảo Luật thiết kế cơ chế kết nối dữ liệu phục vụ cấp tín dụng, đồng thời đề nghị làm rõ hơn cách thức để dữ liệu thực sự hỗ trợ ngân hàng thẩm định và quyết định cho vay. Nhưng, để cơ chế này phát huy hiệu quả, Phó Chủ tịch Quốc hội cho rằng cần xác định rõ mối liên hệ giữa Điều 8 và Điều 16 của dự thảo Luật quy định những nguyên tắc cơ bản về dữ liệu, cách thức khai thác, cơ quan xác thực, căn cứ để ngân hàng tiếp cận, trách nhiệm bảo mật và xử lý dữ liệu sai lệch.
"Những nội dung kỹ thuật có thể giao Chính phủ quy định chi tiết, nhưng phải phân định rõ thông tin công khai với dữ liệu thuế, bí mật kinh doanh; không mặc nhiên cho phép truy cập toàn bộ dữ liệu và cần tận dụng hạ tầng sẵn có, tránh đầu tư trùng lặp", Phó Chủ tịch Quốc hội nhấn mạnh.
Đồng thời, Phó Chủ tịch Quốc hội lưu ý, giải quyết vấn đề tiếp cận tín dụng mới chỉ là một khía cạnh. Nếu vay vốn mà không có thị trường tiêu thụ, không có đầu ra thì doanh nghiệp cũng không mặn mà. Do vậy, dự thảo Luật cần rà soát quy định tổng thể để doanh nghiệp có thị trường đầu ra trong nước và quốc tế thông qua thực hiện các giải pháp về xúc tiến thương mại; hoặc có những giải pháp hỗ trợ doanh nghiệp quản trị tốt để giúp chứng minh được dòng tiền, tạo cơ sở cho các tổ chức tín dụng cho vay.
Về chính sách thuế tại Điều 33 và thời điểm áp dụng tại Điều 34, dự thảo đề xuất nâng ngưỡng doanh thu từ 3 tỷ đồng lên 10 tỷ đồng để doanh nghiệp được lựa chọn phương pháp tính thuế thu nhập doanh nghiệp, đồng thời bổ sung cơ chế lựa chọn cho cá nhân kinh doanh có doanh thu đến 10 tỷ đồng.
Tuy nhiên, dự thảo lại quy định áp dụng từ kỳ tính thuế năm 2026, trong khi Luật dự kiến có hiệu lực từ ngày 1/7/2027, tức sau thời hạn quyết toán thuế năm 2026. Theo Phó Chủ tịch Quốc hội, cơ quan chủ trì soạn thảo cần nghiên cứu kỹ phương án của Ủy ban Kinh tế và Tài chính, chuyển nội dung sửa đổi các luật thuế tại Điều 33 sang dự án Luật sửa đổi, bổ sung các luật về thuế đang được Quốc hội xem xét tại Kỳ họp thứ Hai, quy định hiệu lực từ ngày 1/1/2027 và áp dụng từ kỳ tính thuế năm 2027.
Các chính sách thuế tại Điều 9 và những điều khoản liên quan cũng cần được rà soát để bảo đảm thống nhất, tránh tình trạng hai luật quy định khác nhau về cùng một chính sách, gây vướng mắc khi thực hiện.
Đối với chính sách miễn thuế thu nhập doanh nghiệp trong 3 năm đầu thành lập tại khoản 2 Điều 9, Phó Chủ tịch Quốc hội đề nghị tiếp tục nghiên cứu để chính sách ưu đãi thực sự đến được với doanh nghiệp.
Dự thảo tiếp tục quy định doanh nghiệp nhỏ và vừa được miễn thuế trong 3 năm kể từ khi có giấy chứng nhận đăng ký doanh nghiệp lần đầu, theo chính sách đã được quy định tại Nghị quyết số 198/2025/QH15 của Quốc hội. Tuy nhiên, trên thực tế, những năm đầu thành lập, doanh nghiệp thường chưa có lãi, thậm chí phải bù đắp các chi phí ban đầu. Đến khi hoạt động ổn định, có thu nhập chịu thuế thì thời gian hưởng ưu đãi có thể đã hết. Khi đó, chính sách tuy có nhưng doanh nghiệp chưa được thụ hưởng thực chất.
Dẫn lại vấn đề được Tổng Bí thư nêu tại cuộc họp với các doanh nghiệp tư nhân ngày 12/10 vừa qua về việc nên đánh thuế khi doanh nghiệp có lãi hay sau một thời gian để nuôi dưỡng nguồn thu, Phó Chủ tịch Quốc hội đề nghị nghiên cứu quy định linh hoạt hơn, vẫn có giới hạn về thời gian nhưng tạo điều kiện để doanh nghiệp thực sự được hưởng ưu đãi.
Chính phủ đã giải trình về việc giữ phương án hiện hành nhằm hạn chế trục lợi và bảo đảm cân đối ngân sách. Theo Phó Chủ tịch Quốc hội, cần đánh giá, so sánh kỹ tác động của các phương án, đồng thời có cơ chế phòng ngừa việc chuyển lợi nhuận, chia tách doanh nghiệp để kéo dài thời gian miễn thuế.
Nâng hiệu quả của các quỹ tài chính ngoài ngân sách
Một vấn đề khác được Phó Chủ tịch Quốc hội Nguyễn Thị Hồng nhấn mạnh là hiệu quả hoạt động của Quỹ Phát triển doanh nghiệp nhỏ và vừa và các quỹ bảo lãnh tín dụng.
Thực tế, các quỹ bảo lãnh tín dụng ở trung ương và địa phương đã được thành lập nhưng hoạt động chưa hiệu quả. Từ kinh nghiệm công tác trong lĩnh vực ngân hàng, Phó Chủ tịch Quốc hội cho rằng một trong những nguyên nhân là các quỹ vẫn yêu cầu doanh nghiệp có tài sản bảo đảm. Trong khi đó, nếu có tài sản bảo đảm, doanh nghiệp có thể vay trực tiếp từ ngân hàng mà không cần thông qua quỹ.
Phó Chủ tịch Quốc hội cho biết, Ủy ban Thường vụ Quốc hội đã yêu cầu đánh giá đầy đủ hiệu quả hoạt động, so sánh các phương án duy trì, đổi mới, tổ chức lại, sáp nhập hoặc giải thể trước khi quyết định; đặc biệt phải làm rõ nguyên nhân khiến các quỹ hoạt động không hiệu quả.
Theo đó, việc tổ chức lại các quỹ phải hướng đến nâng cao hiệu quả hỗ trợ, duy trì thực chất chức năng cho vay, bảo lãnh và chia sẻ rủi ro. Trường hợp sáp nhập, giải thể, cần xác định rõ chủ thể kế thừa vốn, tài sản, khoản vay, cam kết bảo lãnh, hợp đồng và các nghĩa vụ đã phát sinh; đồng thời phải có công cụ thay thế hiệu quả để không làm gián đoạn khả năng tiếp cận vốn của doanh nghiệp.
Điều quan trọng, theo Phó Chủ tịch Quốc hội, là sau khi sắp xếp, khả năng tiếp cận vốn của doanh nghiệp phải được cải thiện, tránh tình trạng xử lý được tổ chức, bộ máy nhưng chính sách hỗ trợ vốn vẫn không phát huy tác dụng.
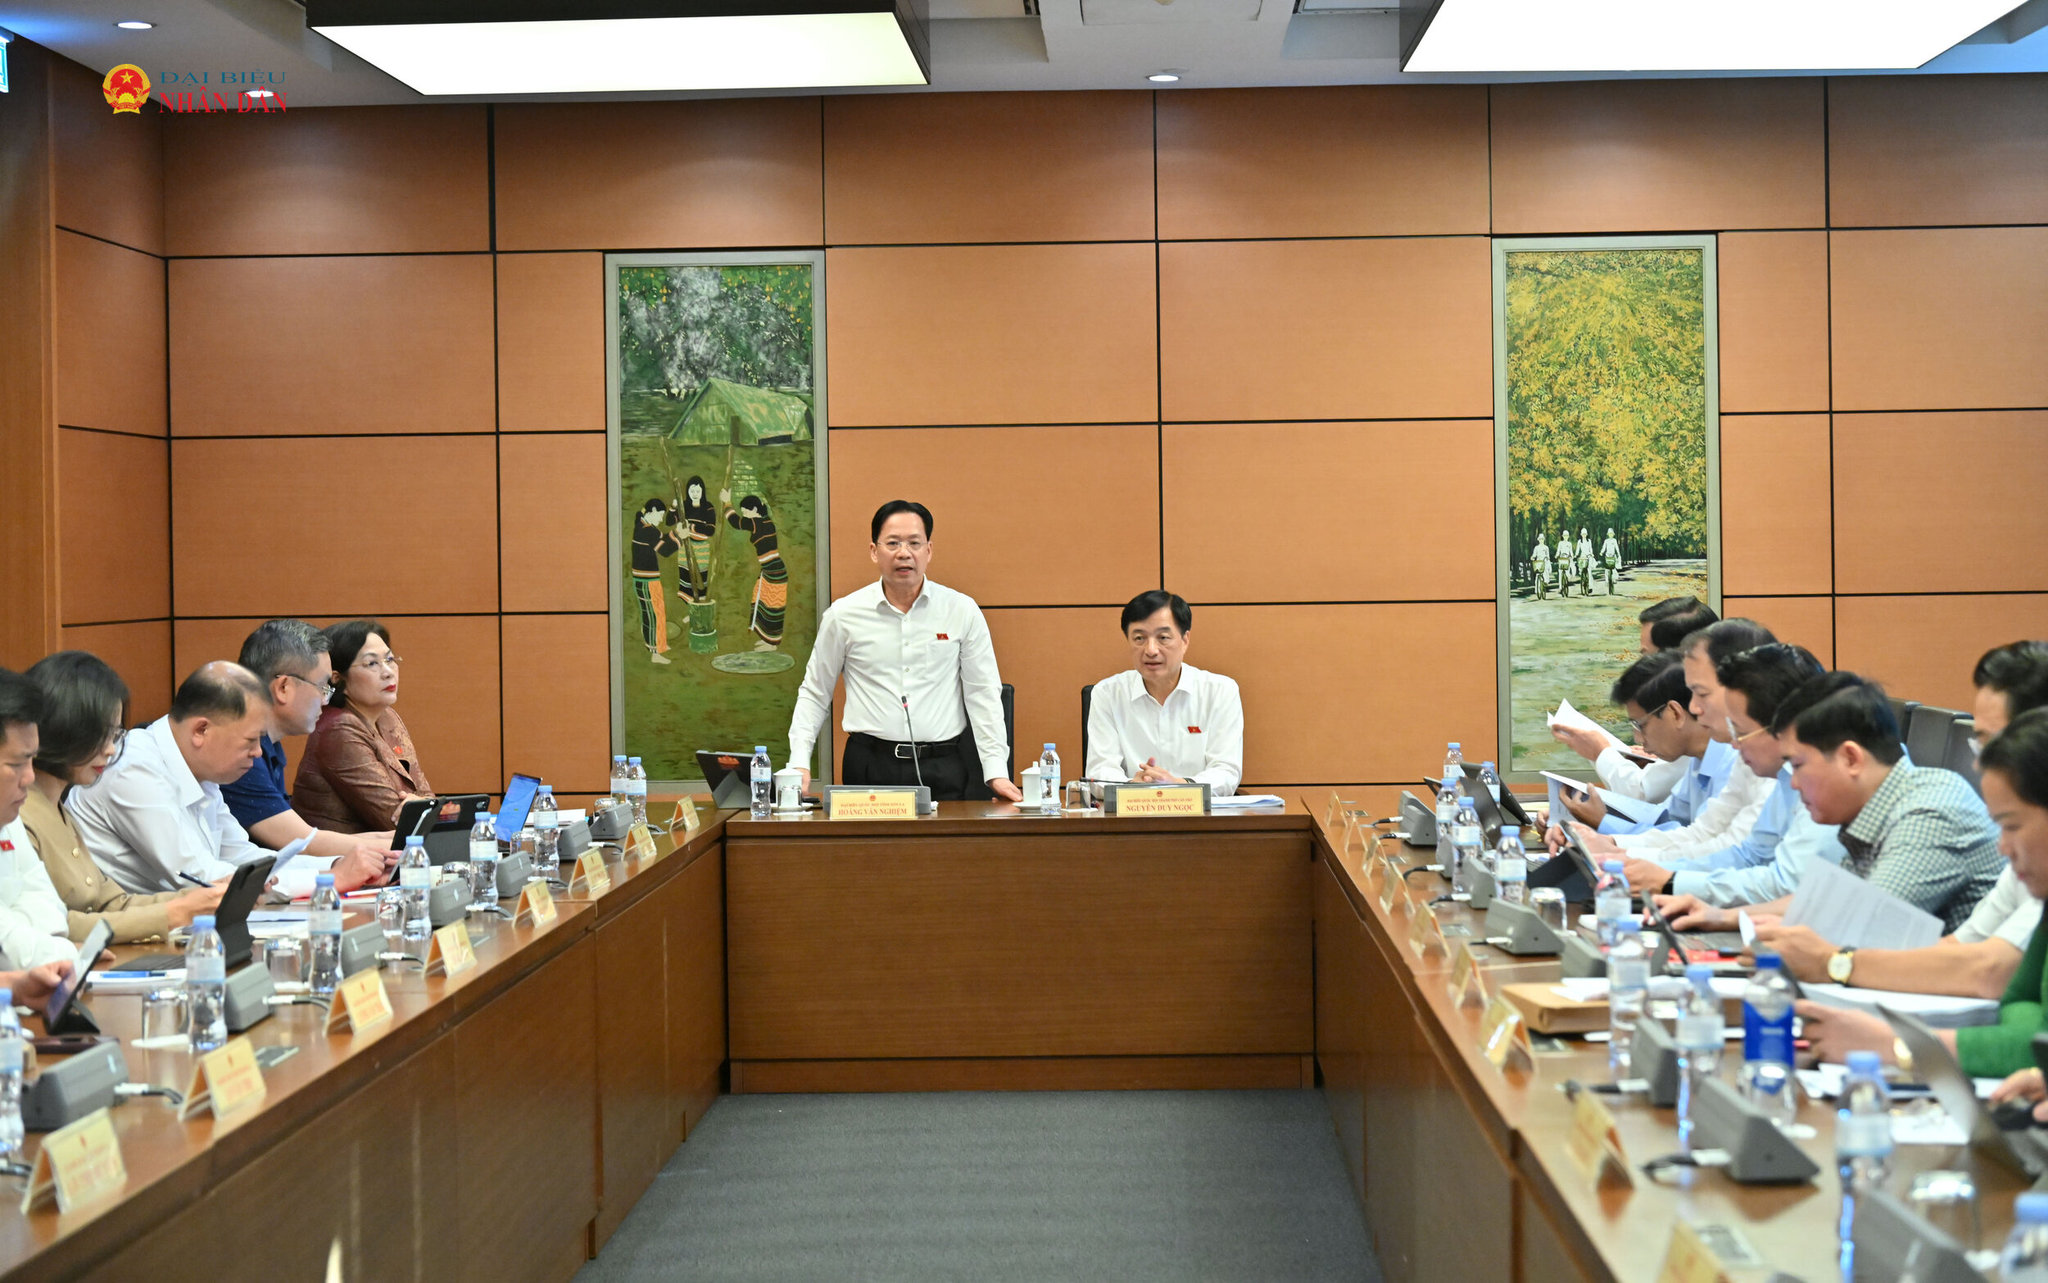
Thảo luận về dự án Luật, Trưởng Ban Tổ chức Trung ương Nguyễn Duy Ngọc đề nghị nghiên cứu mô hình liên kết giữa trường học, trung tâm đổi mới sáng tạo và doanh nghiệp khởi nghiệp để nuôi dưỡng doanh nghiệp từ giai đoạn đầu; đồng thời xây dựng tiêu chí xác định doanh nghiệp nhỏ và vừa sát thực tế, dựa trên các yếu tố như vốn, doanh thu, lợi nhuận, diện tích sử dụng đất, quy mô lao động và trình độ công nghệ.
Trưởng Ban Tổ chức Trung ương cũng cho rằng, các quy định trong dự thảo Luật phải bảo đảm tính hoàn thiện để vận hành và khai thác hiệu quả hệ thống thông tin doanh nghiệp, gắn liền chặt chẽ với công cuộc chuyển đổi số. Cần đẩy mạnh việc kết nối, chia sẻ dữ liệu giữa các cơ quan như cơ quan quản lý doanh nghiệp, thuế, hải quan, bảo hiểm và các cơ sở dữ liệu khác.
“Việc này giúp ngăn chặn tình trạng lợi dụng chính sách ưu đãi, hoặc lợi dụng kẽ hở quản lý để lập doanh nghiệp "ma" nhằm trục lợi thuế giá trị gia tăng. Thực tế nhiều năm qua đã xảy ra các vụ việc chiếm đoạt tiền thuế rất lớn thông qua hình thức này. Do đó, vấn đề này cần được đặt vào lộ trình phát triển chuyển đổi số nhằm kết nối dữ liệu, khắc phục điểm nghẽn và kiểm soát chặt chẽ hơn”, Trưởng Ban Tổ chức Trung ương nhấn mạnh.
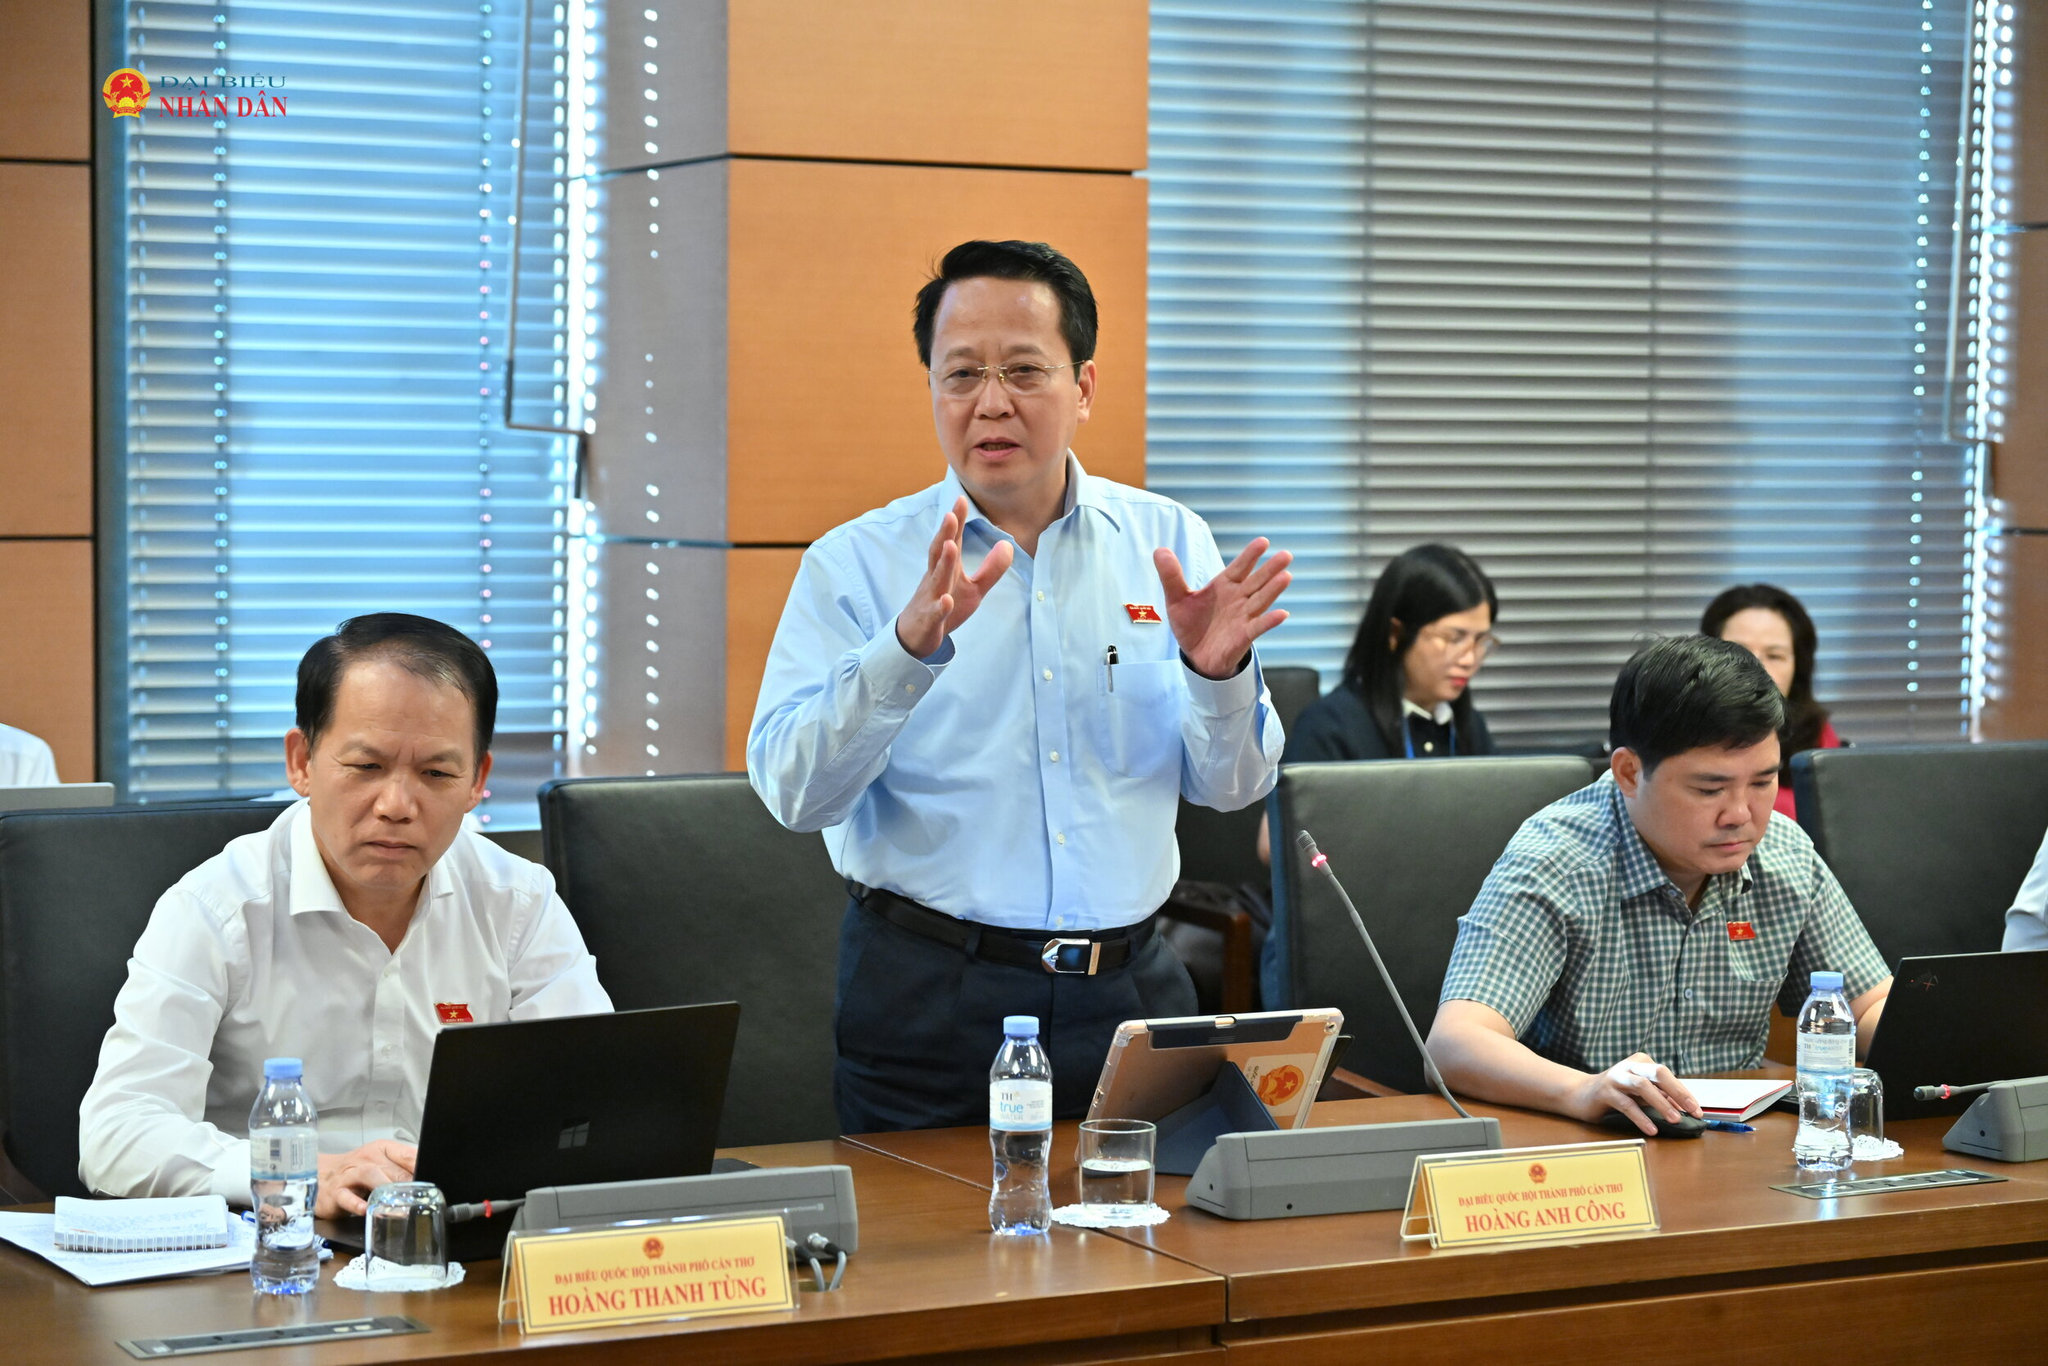
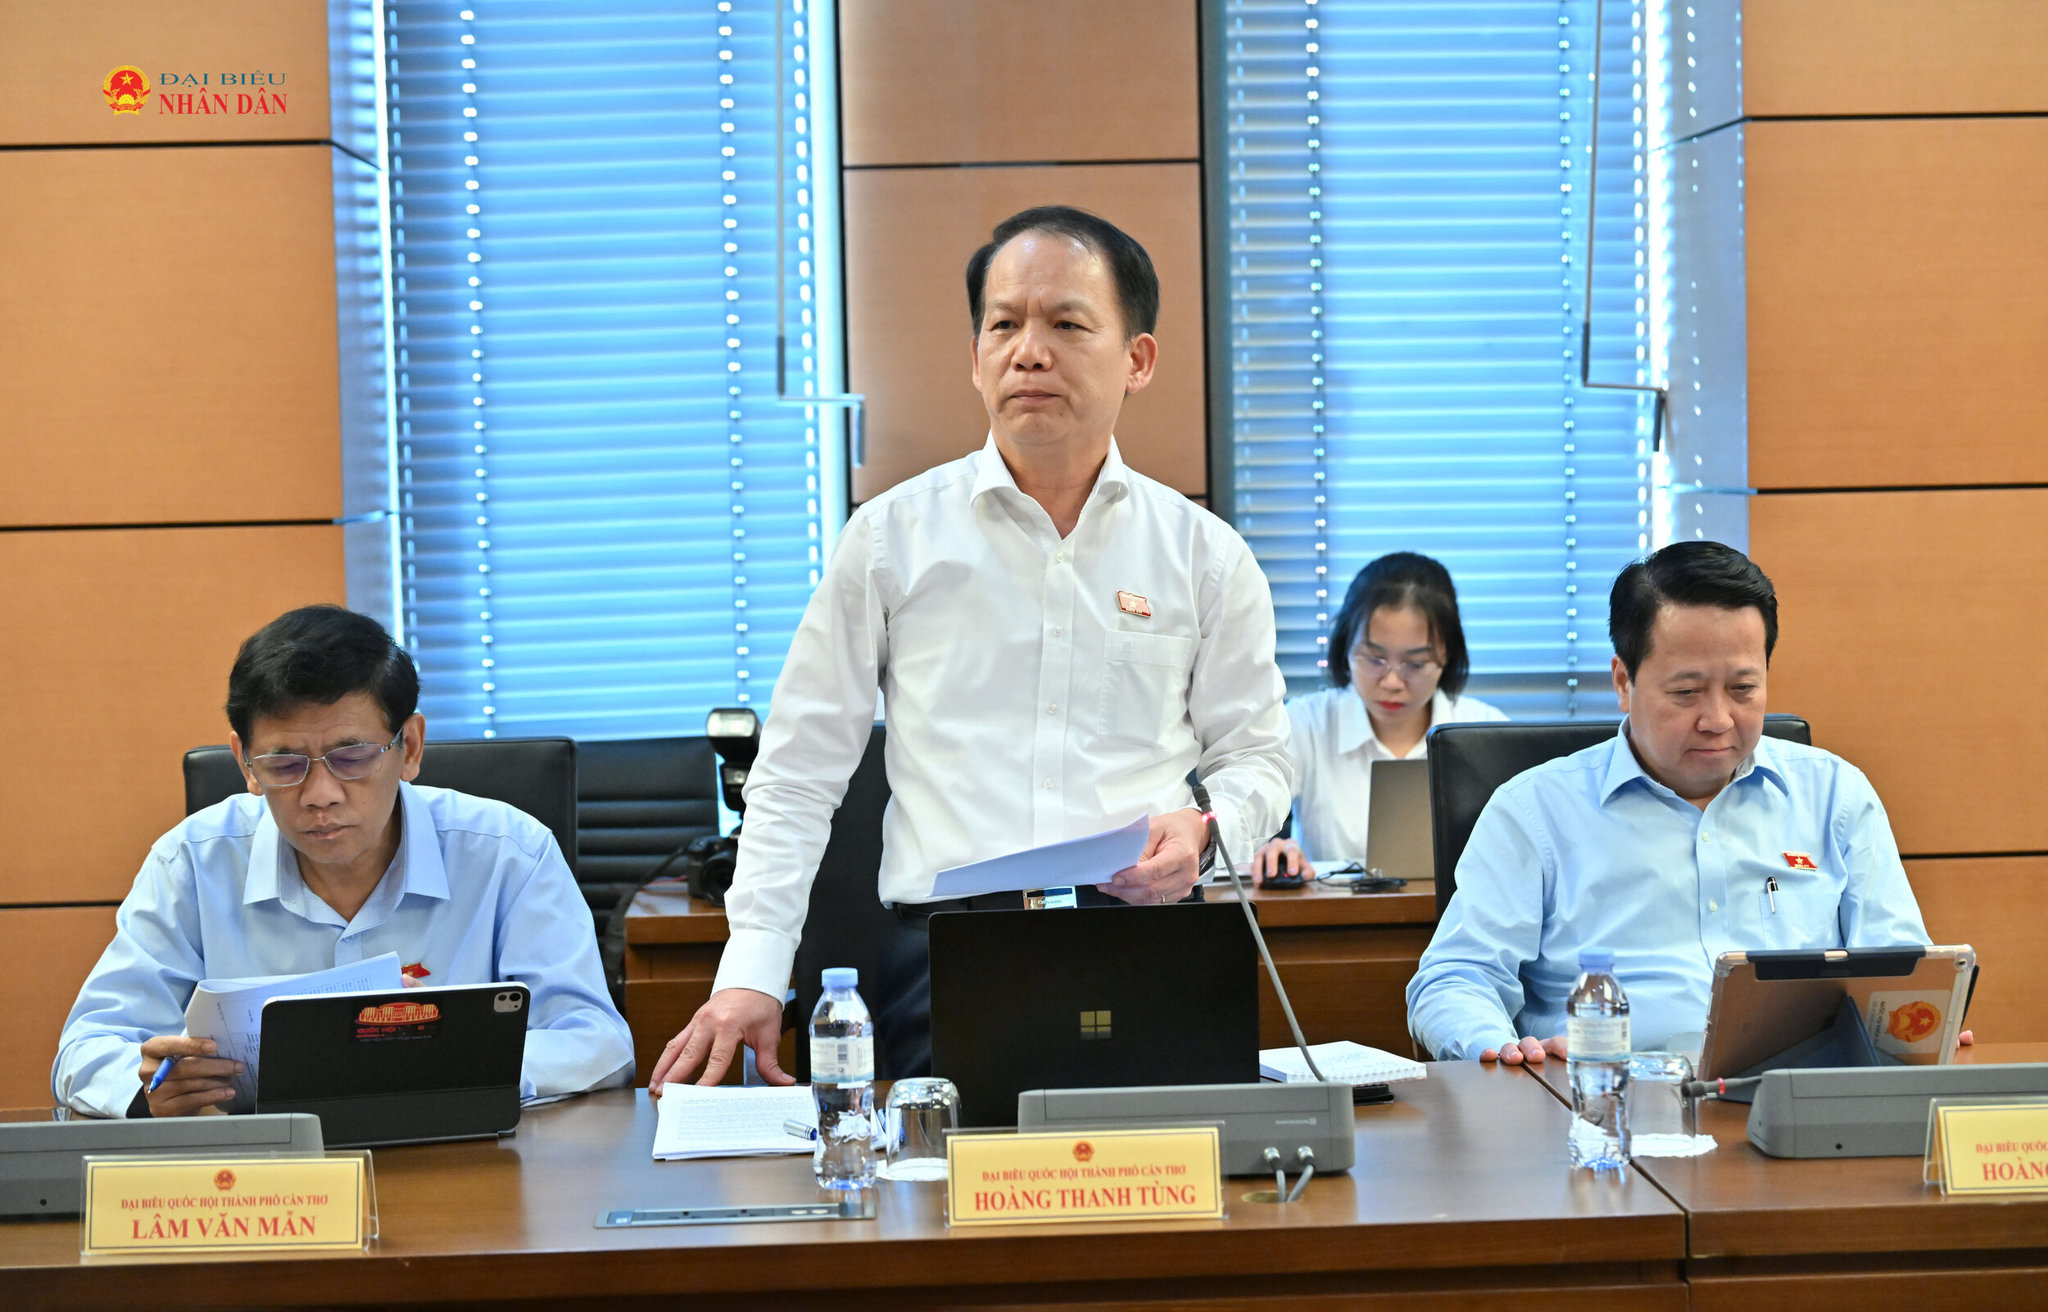
Đại biểu Hoàng Thanh Tùng (TP. Cần Thơ), lưu ý cần rà soát chính sách ưu đãi thuế để bảo đảm tính thực chất, tránh tình trạng dự thảo Luật đề ra chính sách nhưng các quy định của pháp luật về thuế chưa được sửa đổi tương ứng, khiến chính sách khó triển khai.
Đối với quy định dành riêng 20% tổng giá trị mua sắm công từ ngân sách hằng năm cho doanh nghiệp nhỏ và vừa, đại biểu đề nghị đánh giá kỹ tính khả thi. Việc quy định cứng có thể khiến cơ quan nhà nước gặp khó khăn trong tổ chức đấu thầu, nhất là khi không có doanh nghiệp đủ điều kiện tham gia, trong khi chi tiêu ngân sách phải tuân thủ nguyên tắc tài chính, không được tự ý chia nhỏ gói thầu. Vì vậy, cần tính toán toàn diện để bảo đảm chính sách ưu tiên vừa linh hoạt, khả thi, vừa phù hợp với các cam kết quốc tế về mua sắm công.