
Bảo đảm doanh nghiệp nhỏ và vừa thực sự thụ hưởng ưu đãi
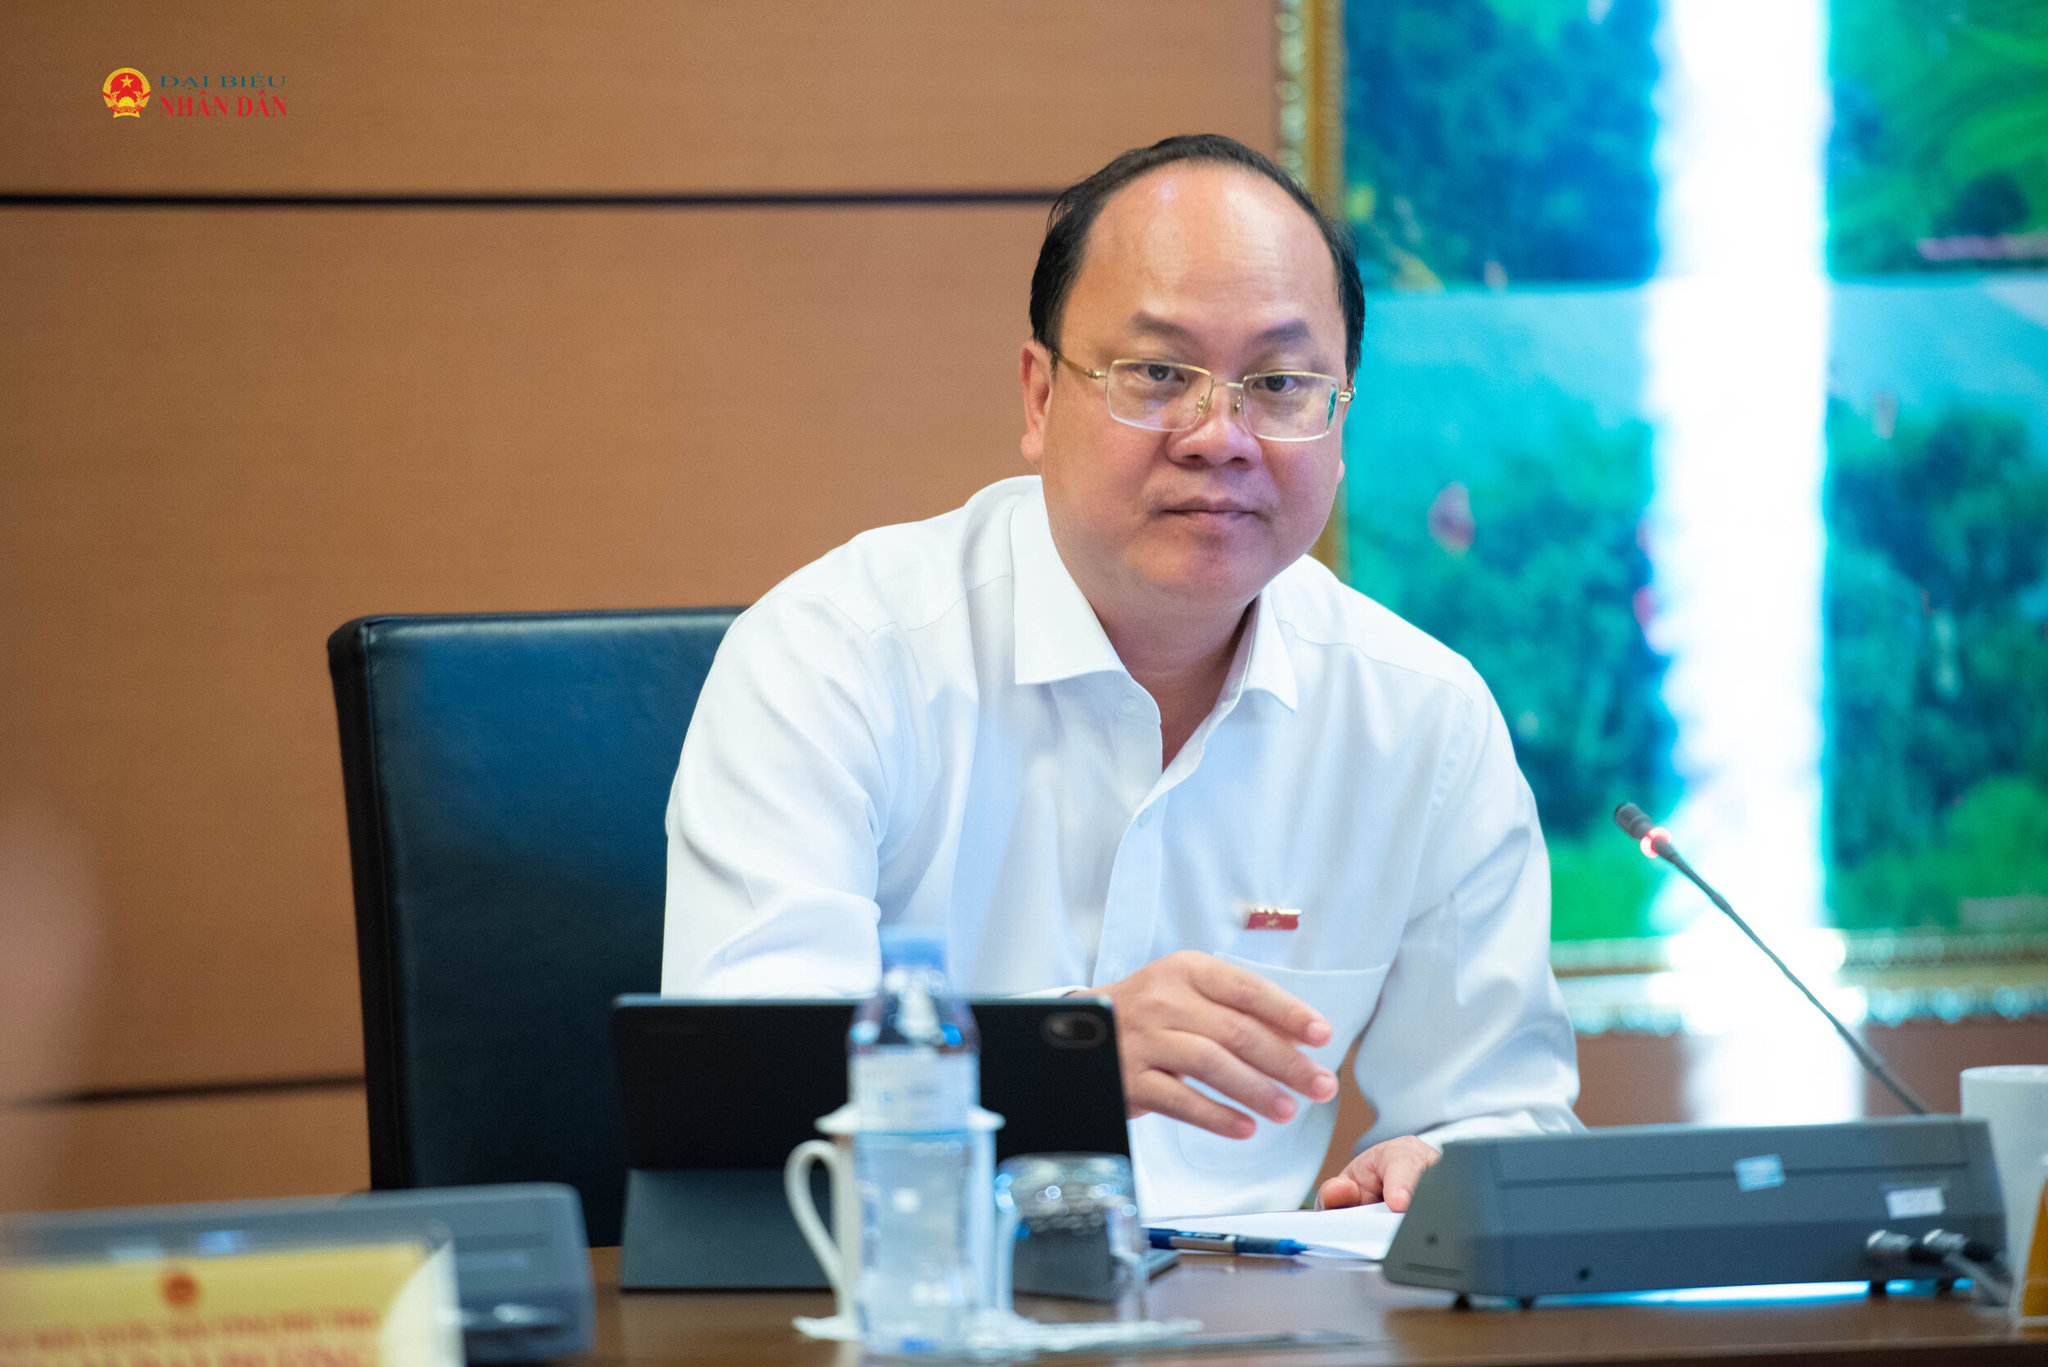
Chiều 17/10, thảo luận tại Tổ 12 (gồm Đoàn ĐBQH các tỉnh Phú Thọ và Cà Mau) về dự án Luật Phát triển doanh nghiệp nhỏ và vừa, các đại biểu đề nghị cần hoàn thiện chính sách hỗ trợ theo hướng sát thực tiễn, bảo đảm doanh nghiệp thực sự thụ hưởng ưu đãi; đồng thời, hoàn thiện cơ chế tiếp cận tín dụng và hỗ trợ đổi mới công nghệ.
Đánh giá kỹ hiệu quả thực chất của chính sách miễn thuế thu nhập doanh nghiệp
Cơ bản nhất trí với báo cáo thẩm tra của Ủy ban Kinh tế và Tài chính, một số đại biểu cho rằng, việc sửa đổi toàn diện luật lần này rất cần thiết nhằm thể chế hóa các chủ trương của Đảng, nhất là Nghị quyết số 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân, tạo điều kiện cho doanh nghiệp nhỏ và vừa phát triển mạnh mẽ hơn trong giai đoạn tới.
Cho ý kiến về chính sách miễn thuế thu nhập doanh nghiệp trong 3 năm đầu thành lập (khoản 2, Điều 9), đại biểu Nguyễn Duy Thanh (Cà Mau) cho rằng, cần đánh giá kỹ hiệu quả thực chất của chính sách này. Thực tế, nhiều doanh nghiệp trong những năm đầu thành lập chưa có lãi, thậm chí còn phải bù đắp chi phí đầu tư ban đầu. Đến khi hoạt động ổn định, bắt đầu có thu nhập chịu thuế thì thời gian miễn thuế đã hết. Như vậy, chính sách ưu đãi đã được ban hành nhưng nhiều doanh nghiệp chưa được thụ hưởng thực chất.
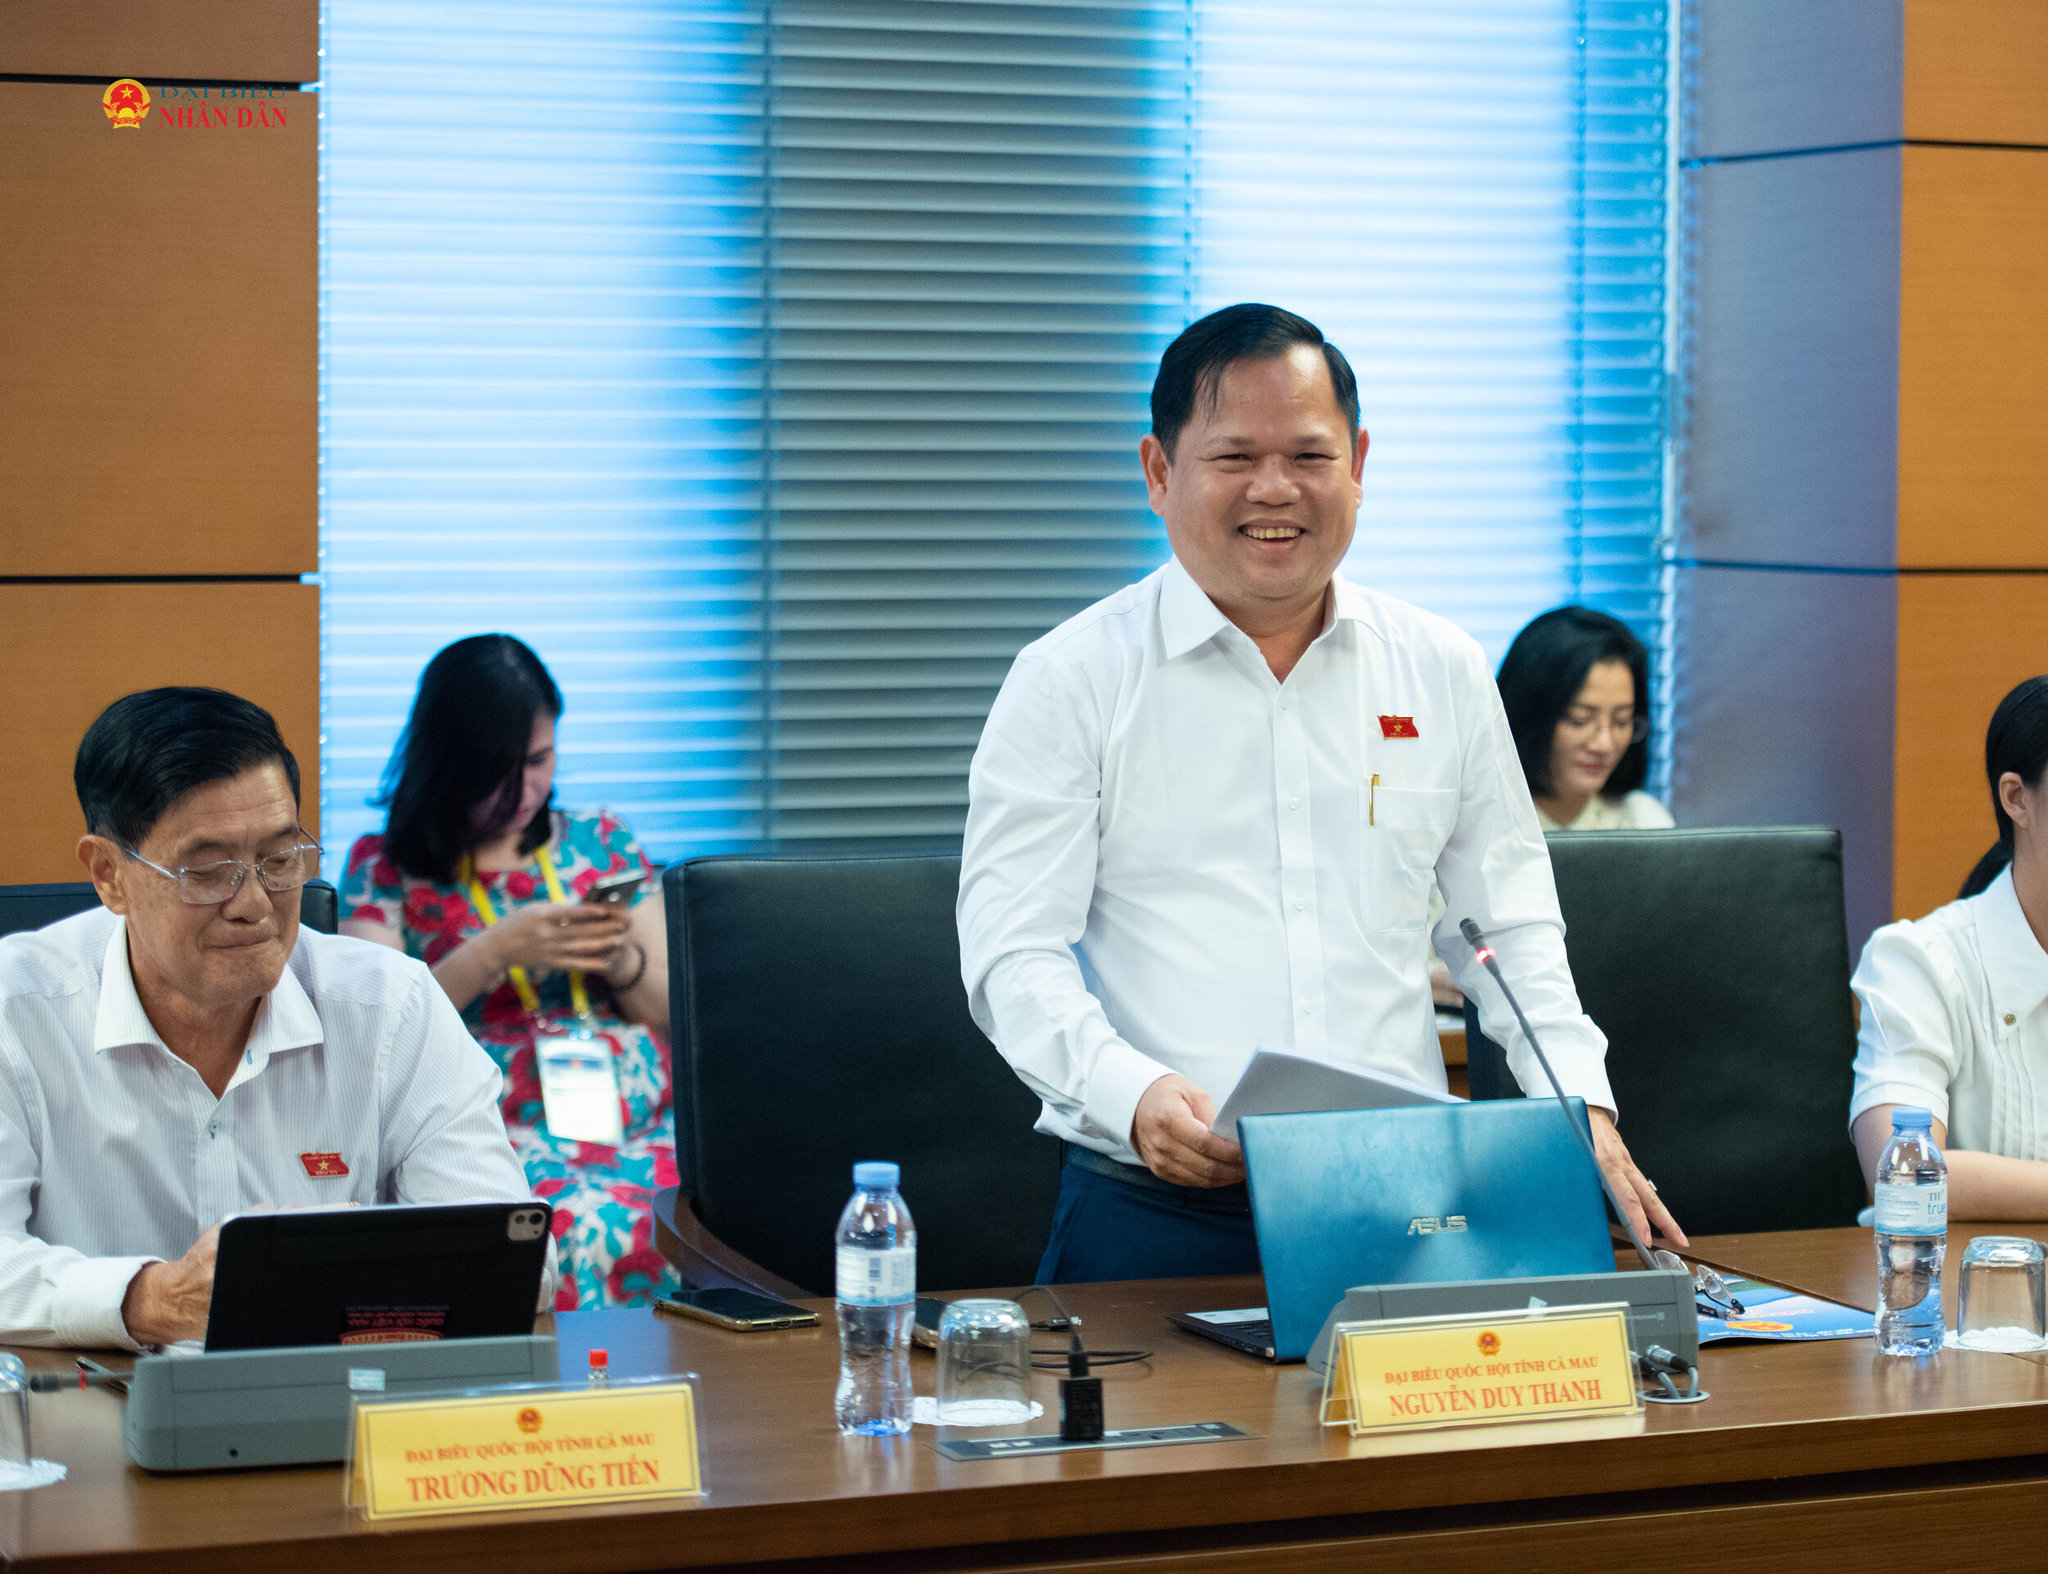
Trước thực trạng đó, đại biểu đề nghị nghiên cứu phương án linh hoạt hơn về thời điểm hưởng ưu đãi. Chẳng hạn, trong thời hạn tối đa 6 năm kể từ khi thành lập, doanh nghiệp được miễn thuế tối đa 3 năm, tính từ năm đầu tiên phát sinh thu nhập chịu thuế; hoặc nghiên cứu phương án miễn thuế trong 2 năm có phát sinh thu nhập chịu thuế trong 5 năm đầu. Các phương án cần được so sánh đầy đủ với cơ chế hiện hành về mức độ hỗ trợ doanh nghiệp và tác động đến ngân sách nhà nước.
Dự thảo quy định bố trí quỹ đất tại khu công nghiệp, cụm công nghiệp thành lập mới cho doanh nghiệp nhỏ và vừa; đồng thời hỗ trợ giảm tối thiểu 30% tiền thuê lại đất trong 5 năm đầu kể từ ngày ký hợp đồng thuê đất với chủ đầu tư hạ tầng. Tuy nhiên, đại biểu Nguyễn Duy Thanh đề nghị rà soát tính khả thi của quy định dành bình quân 2 ha hoặc 5% diện tích đất, vì quy mô, nhu cầu thuê đất và điều kiện ngân sách giữa các địa phương rất khác nhau. Việc dành quỹ đất phải gắn với nhu cầu thực tế của doanh nghiệp, tránh đầu tư hạ tầng nhưng không có doanh nghiệp thuê, gây lãng phí nguồn lực.
Đặc biệt, cần xem xét thời điểm bắt đầu tính thời gian giảm tiền thuê lại đất. Trong thực tế, sau khi ký hợp đồng, doanh nghiệp có thể còn phải xây dựng nhà xưởng, lắp đặt thiết bị, hoàn thiện các điều kiện để đưa dự án vào hoạt động. Nếu thời gian ưu đãi tính ngay từ ngày ký hợp đồng mà chưa gắn với thời điểm bàn giao mặt bằng, phát sinh nghĩa vụ trả tiền thuê hoặc khả năng sử dụng đất thực tế thì có thể làm giảm hiệu quả hỗ trợ. Đề nghị rà soát, nghiên cứu cách xác định thời điểm hưởng ưu đãi phù hợp, có giới hạn thời gian để ngăn ngừa việc kéo dài do chậm triển khai dự án.
Quy định cụ thể tiêu chí lựa chọn hỗ trợ phát triển doanh nghiệp nhỏ và vừa
Góp ý kiến về quy định miễn thuế thu nhập doanh nghiệp tại Điều 9, Phó Trưởng Đoàn ĐBQH tỉnh Phú Thọ Nguyễn Văn Mạnh đề nghị, cần nghiên cứu tính thời gian miễn thuế 3 năm kể từ khi doanh nghiệp phát sinh thu nhập chịu thuế, thay vì kể từ ngày được cấp Giấy chứng nhận đăng ký kinh doanh lần đầu. Bởi doanh nghiệp có thể mất vài năm xây dựng nhà xưởng, tổ chức sản xuất, thậm chí chưa có lãi trong những năm đầu, khiến chính sách miễn thuế không phát huy được tác dụng hỗ trợ.
Liên quan đến chính sách giảm tối thiểu 30% tiền thuê lại đất, đại biểu Nguyễn Văn Mạnh đề nghị, cần quy định rõ nguồn kinh phí, trách nhiệm ngân sách, điều kiện hỗ trợ và cơ chế thanh quyết toán. Đặc biệt, cần cho phép doanh nghiệp nhỏ và vừa được trừ trực tiếp khoản giảm tiền thuê đất khi thanh toán cho chủ đầu tư hạ tầng; Nhà nước thanh toán phần chênh lệch còn lại cho chủ đầu tư. Cách làm này giúp doanh nghiệp thụ hưởng chính sách kịp thời, giảm thủ tục và tạo động lực để chủ đầu tư thực hiện hồ sơ đề nghị hỗ trợ. Đại biểu cũng đề nghị làm rõ chính sách hỗ trợ tiền thuê đất đối với doanh nghiệp nhỏ và vừa hoạt động ngoài khu, cụm công nghiệp.
Về nguyên tắc hỗ trợ phát triển doanh nghiệp nhỏ và vừa tại Điều 5, đại biểu cho rằng, cần ưu tiên bố trí đủ ngân sách hỗ trợ doanh nghiệp nhỏ và vừa. Trường hợp số doanh nghiệp đủ điều kiện vượt quá nguồn lực, dự thảo luật cần quy định cụ thể tiêu chí lựa chọn theo mục tiêu chương trình, khả năng hấp thụ vốn, hiệu quả đầu ra, vốn đối ứng, khả năng đổi mới, mở rộng thị trường, tạo việc làm và tham gia chuỗi giá trị. Thời điểm nộp hồ sơ chỉ nên là tiêu chí bổ sung khi các doanh nghiệp có mức độ ưu tiên tương đương nhau.
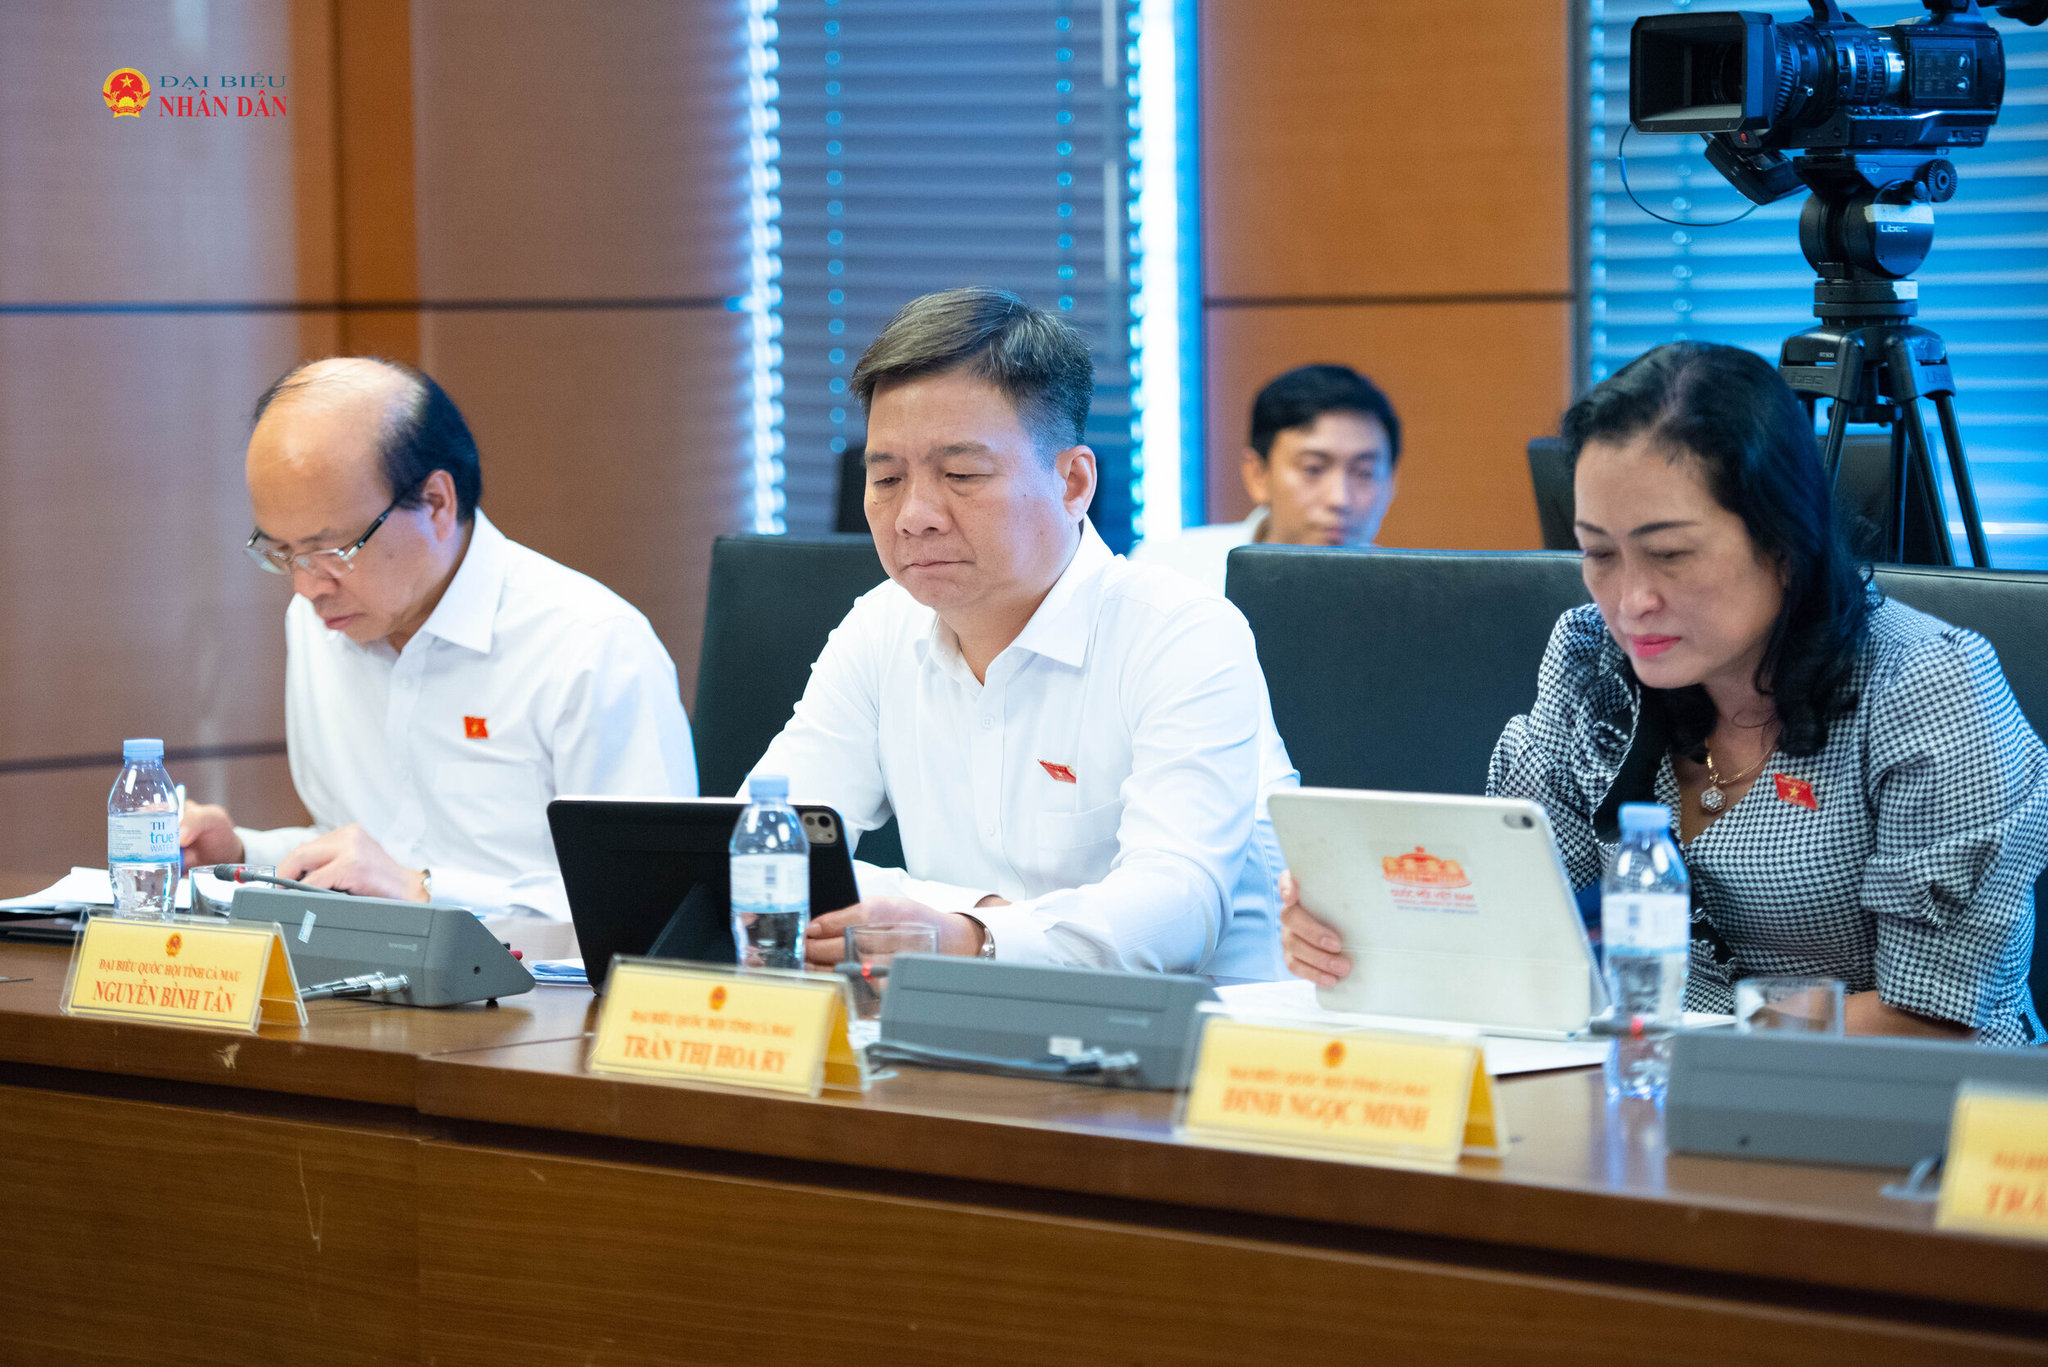
Trong bối cảnh doanh nghiệp nhỏ và vừa còn gặp nhiều khó khăn, ĐBQH Đinh Ngọc Minh (Cà Mau) cho rằng, việc ban hành Luật Phát triển doanh nghiệp nhỏ và vừa là cần thiết và kịp thời. Tuy nhiên, dự thảo luật cần bổ sung các nguyên tắc hỗ trợ theo hướng giải quyết đúng những vấn đề doanh nghiệp quan tâm, đồng thời tạo ra giá trị gia tăng cho đất nước. Theo đó, cần làm rõ hiệu quả thực chất của chính sách hỗ trợ, như khả năng tạo thêm việc làm, giảm chi phí năng lượng cho doanh nghiệp và nền kinh tế, cũng như góp phần giải quyết các vấn đề môi trường hiện nay.
Về nâng cao năng lực khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số, đại biểu nhận định, năng lực khoa học, công nghệ của doanh nghiệp nhỏ và vừa hiện còn hạn chế. Mặc dù Điều 11 của dự thảo luật đã quy định nhiều nội dung liên quan, nhưng chưa trực tiếp chú trọng đến việc đổi mới công nghệ và nâng cấp trang thiết bị. Vì vậy, đại biểu đề nghị bổ sung các nội dung hỗ trợ này vào dự thảo Luật.
Đồng thời, đối với những doanh nghiệp sau khi đổi mới công nghệ đã có sản phẩm đáp ứng các điều kiện theo quy định, cần tạo điều kiện để chuyển đổi sang mô hình doanh nghiệp khoa học và công nghệ. Qua đó, các doanh nghiệp tiếp tục được hưởng các chính sách hỗ trợ, ưu đãi tương ứng. Tại Điều 11 cần bổ sung nội dung hỗ trợ để cho doanh nghiệp đổi mới khoa học, công nghệ và nâng cấp trang thiết bị.