
Dự thảo Luật sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội: Nâng cao hiệu quả đầu tư nhưng không đánh đổi an toàn
Dự thảo Luật sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội sẽ được trình Quốc hội tại Kỳ họp thứ Hai tới. Góp ý dự thảo Luật, đại biểu Quốc hội đề nghị cần tạo cơ chế quản trị Quỹ Bảo hiểm xã hội với mục tiêu thận trọng nhưng không trì trệ, linh hoạt nhưng không tăng rủi ro, nâng cao hiệu quả đầu tư nhưng không đánh đổi an toàn.
Doanh nghiệp trên nền tảng số có trách nhiệm chia sẻ chi phí an sinh
Dự thảo Luật sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội đã bổ sung người làm việc trên nền tảng số, trong đó có tài xế xe công nghệ tham gia bảo hiểm xã hội bắt buộc. Theo ĐBQH Trần Thị Diệu Thuý (TP. Hồ Chí Minh), đây là nhóm lao động có việc làm và thu nhập thực tế, chịu sự quản lý, điều phối ở mức độ đáng kể của doanh nghiệp nền tảng, nhưng chưa được bảo đảm đầy đủ quyền lợi, an sinh tương xứng với tính chất và mức độ rủi ro của công việc.
Tuy nhiên, đại biểu đánh giá quy định của dự thảo Luật trình tại Hội nghị đại biểu Quốc hội hoạt động chuyên trách lần thứ Nhất mới mang tính nguyên tắc, chưa xác định rõ tiêu chí nhận diện đối tượng, trách nhiệm của doanh nghiệp nền tảng, căn cứ đóng, phương thức đóng và cơ chế tổ chức thực hiện.
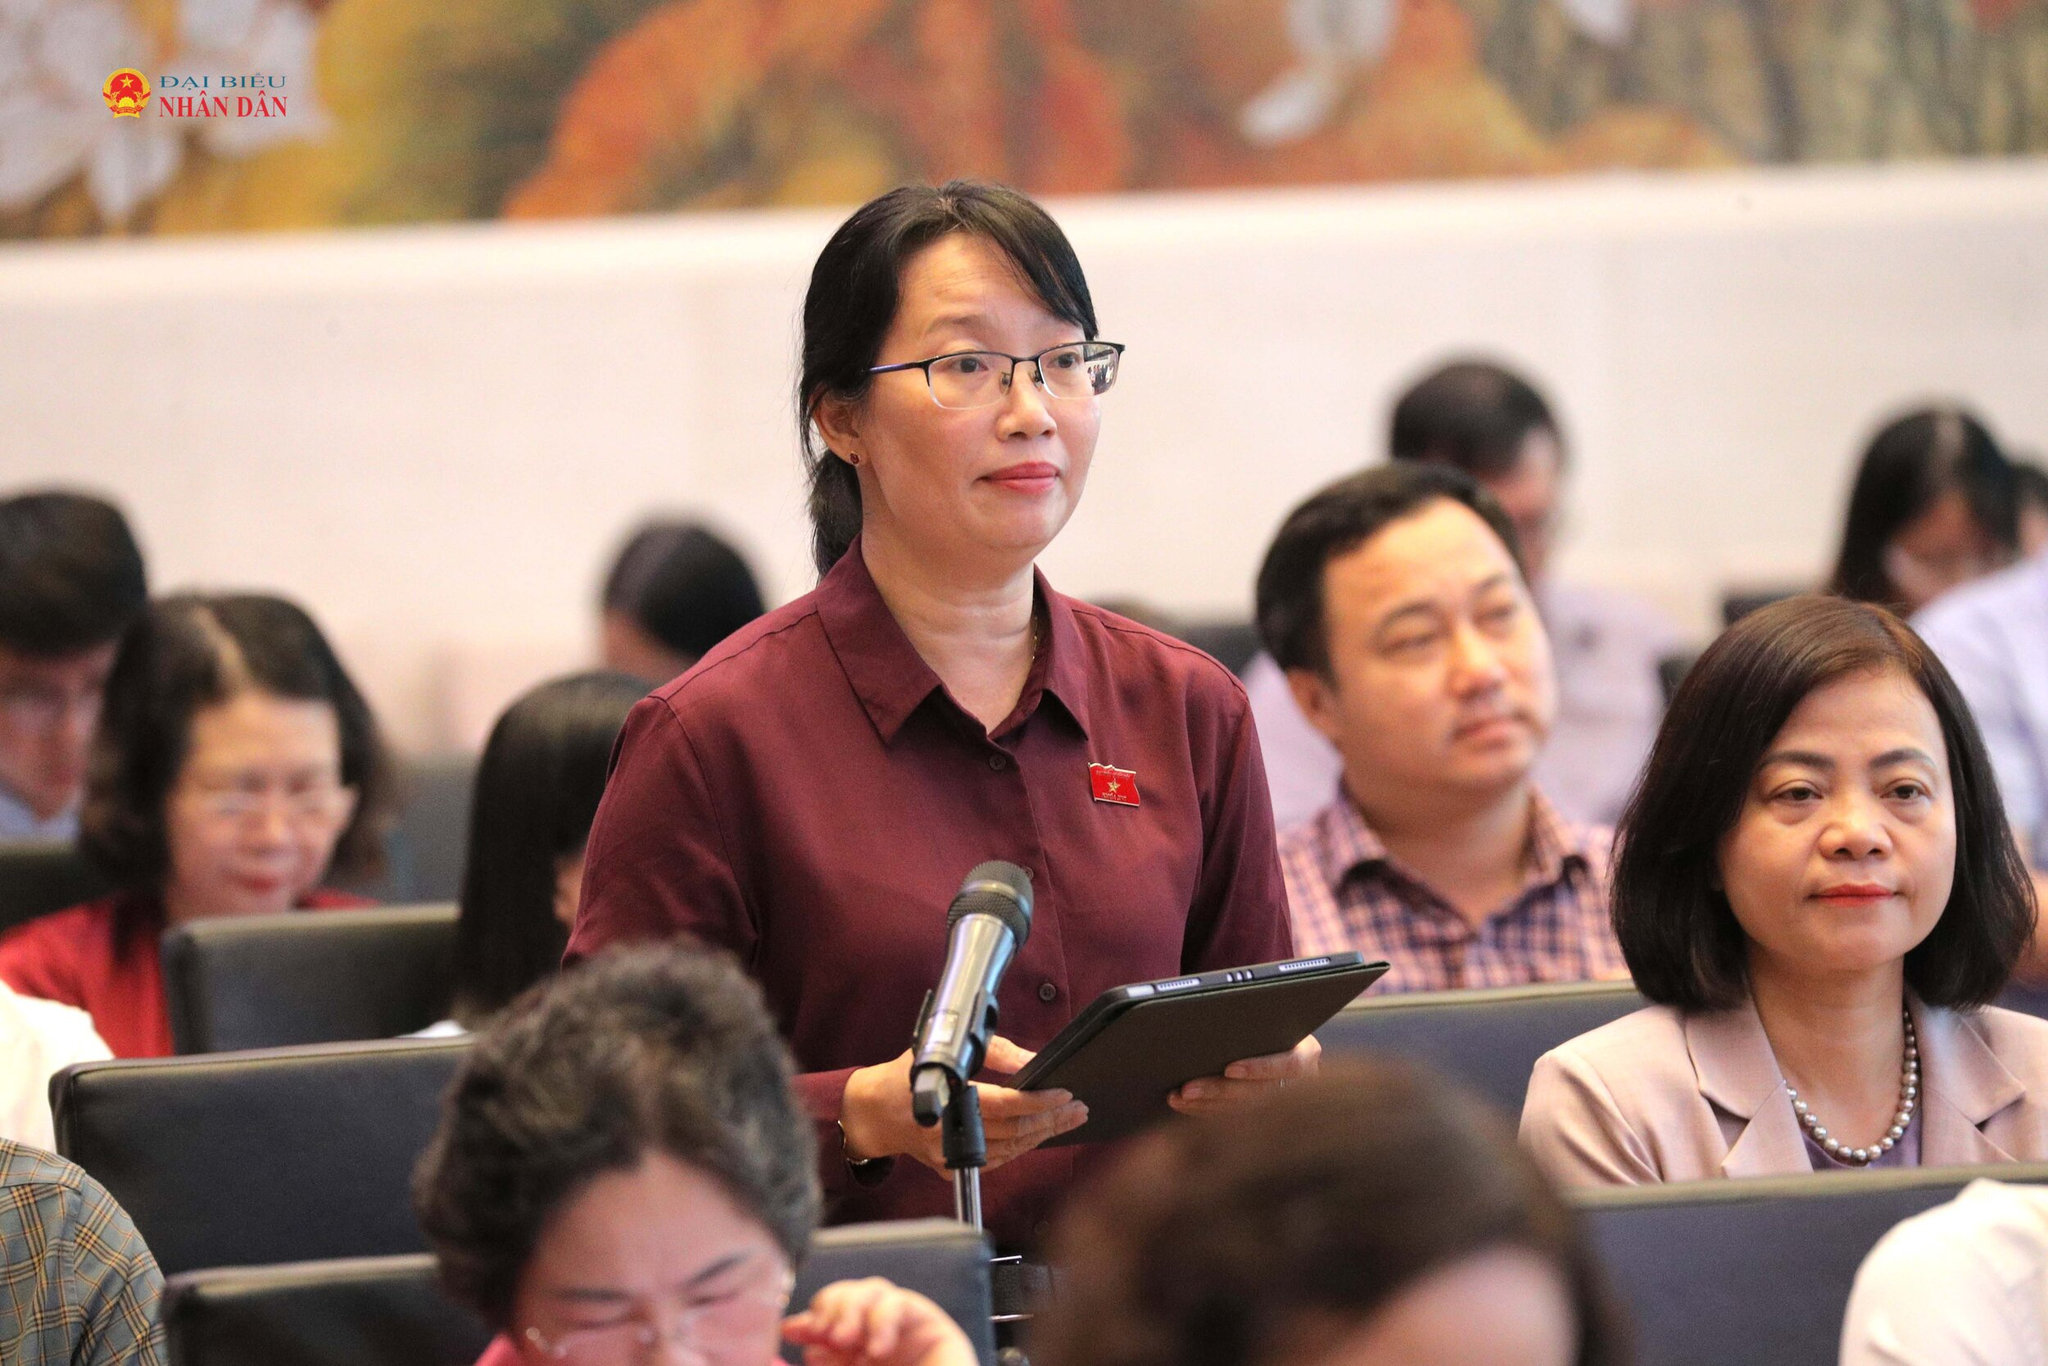
“Nếu tiếp tục quy định theo hướng người làm việc trên nền tảng số phải có việc làm, thu nhập ổn định, thường xuyên có thể dẫn đến cách hiểu và áp dụng khác nhau, đồng thời bỏ sót nhiều lao động có hoạt động thực tế, nhưng thu nhập biến động theo ngày, tháng hoặc mùa vụ”. Nhấn mạnh điều này, đại biểu Trần Thị Diệu Thuý đề nghị bổ sung định nghĩa khái niệm người làm việc trên nền tảng số; bổ sung tiêu chí định lượng của thu nhập ổn định, thường xuyên.
Đại biểu cho rằng, khi tính toán các tiêu chí tham gia bảo hiểm xã hội cho nhóm lao động trên nền tảng số không nên sử dụng cứng nhắc tiêu chí thu nhập ổn định, thường xuyên, mà thay bằng tiêu chí có thể xác định, kiểm chứng và tổng hợp như: số ngày hoặc số giờ hoạt động trên nền tảng, số chuyến xe hoặc giao dịch đã hoàn thành, mức độ quản lý, điều phối và kiểm soát của doanh nghiệp nền tảng.
Đại biểu cũng đề nghị quy định doanh nghiệp nền tảng có trách nhiệm cùng đóng bảo hiểm xã hội, không nên để tài xế tự chịu toàn bộ mức đóng như người tham gia bảo hiểm xã hội tự nguyện. "Hiện nay, doanh nghiệp nền tảng có quyền quyết định tác động đáng kể đến giá cước, tỷ lệ chiết khấu, phân bổ chuyến, xếp hạng, cơ chế thưởng, phạt và quyền duy trì tài khoản nên phải có trách nhiệm chia sẻ chi phí an sinh", đại biểu nhấn mạnh.
Bên cạnh đó, đại biểu cũng cho rằng, có thể nghiên cứu cơ chế đóng góp 3 bên, gồm tài xế, doanh nghiệp nền tảng và Nhà nước. Nhà nước có chính sách hỗ trợ đối với tài xế có thu nhập thấp hoặc trong giai đoạn đầu chuyển từ bảo hiểm xã hội tự nguyện sang bảo hiểm xã hội bắt buộc. Doanh nghiệp trên nền tảng số có trách nhiệm khấu trừ phần tài xế phải đóng, bổ sung phần thuộc trách nhiệm của doanh nghiệp và chuyển đầy đủ, đúng thời hạn vào Quỹ bảo hiểm xã hội; có cơ chế quản lý tài xế hoạt động trên nhiều nền tảng, đảm bảo quyền lợi phù hợp với rủi ro nghề nghiệp.
Thận trọng nhưng không trì trệ, linh hoạt nhưng không tăng rủi ro
Quan tâm đến đầu tư và sử dụng Quỹ bảo hiểm xã hội, ĐBQH Vũ Văn Tiến (TP. Hải Phòng) nêu rõ, Luật Bảo hiểm xã hội năm 2024 quy định, Quỹ Bảo hiểm xã hội gồm: Quỹ ốm đau và thai sản; Quỹ hưu trí và tử tuất; Quỹ bảo hiểm tai nạn lao động, bệnh nghề nghiệp. Tiền sinh lời từ hoạt động đầu tư là một trong những nguồn hình thành quỹ.
Luật cũng đặt ra yêu cầu rất rõ hoạt động đầu tư phải bảo đảm an toàn, bền vững, hiệu quả và phải đa dạng hóa danh mục. Tuy nhiên, đại biểu Vũ Văn Tiến lưu ý, trong một thời gian dài, chúng ta đã nhấn mạnh rất nhiều vào chữ "an toàn", trong khi chữ "hiệu quả" chưa được đặt ở vị trí tương xứng.
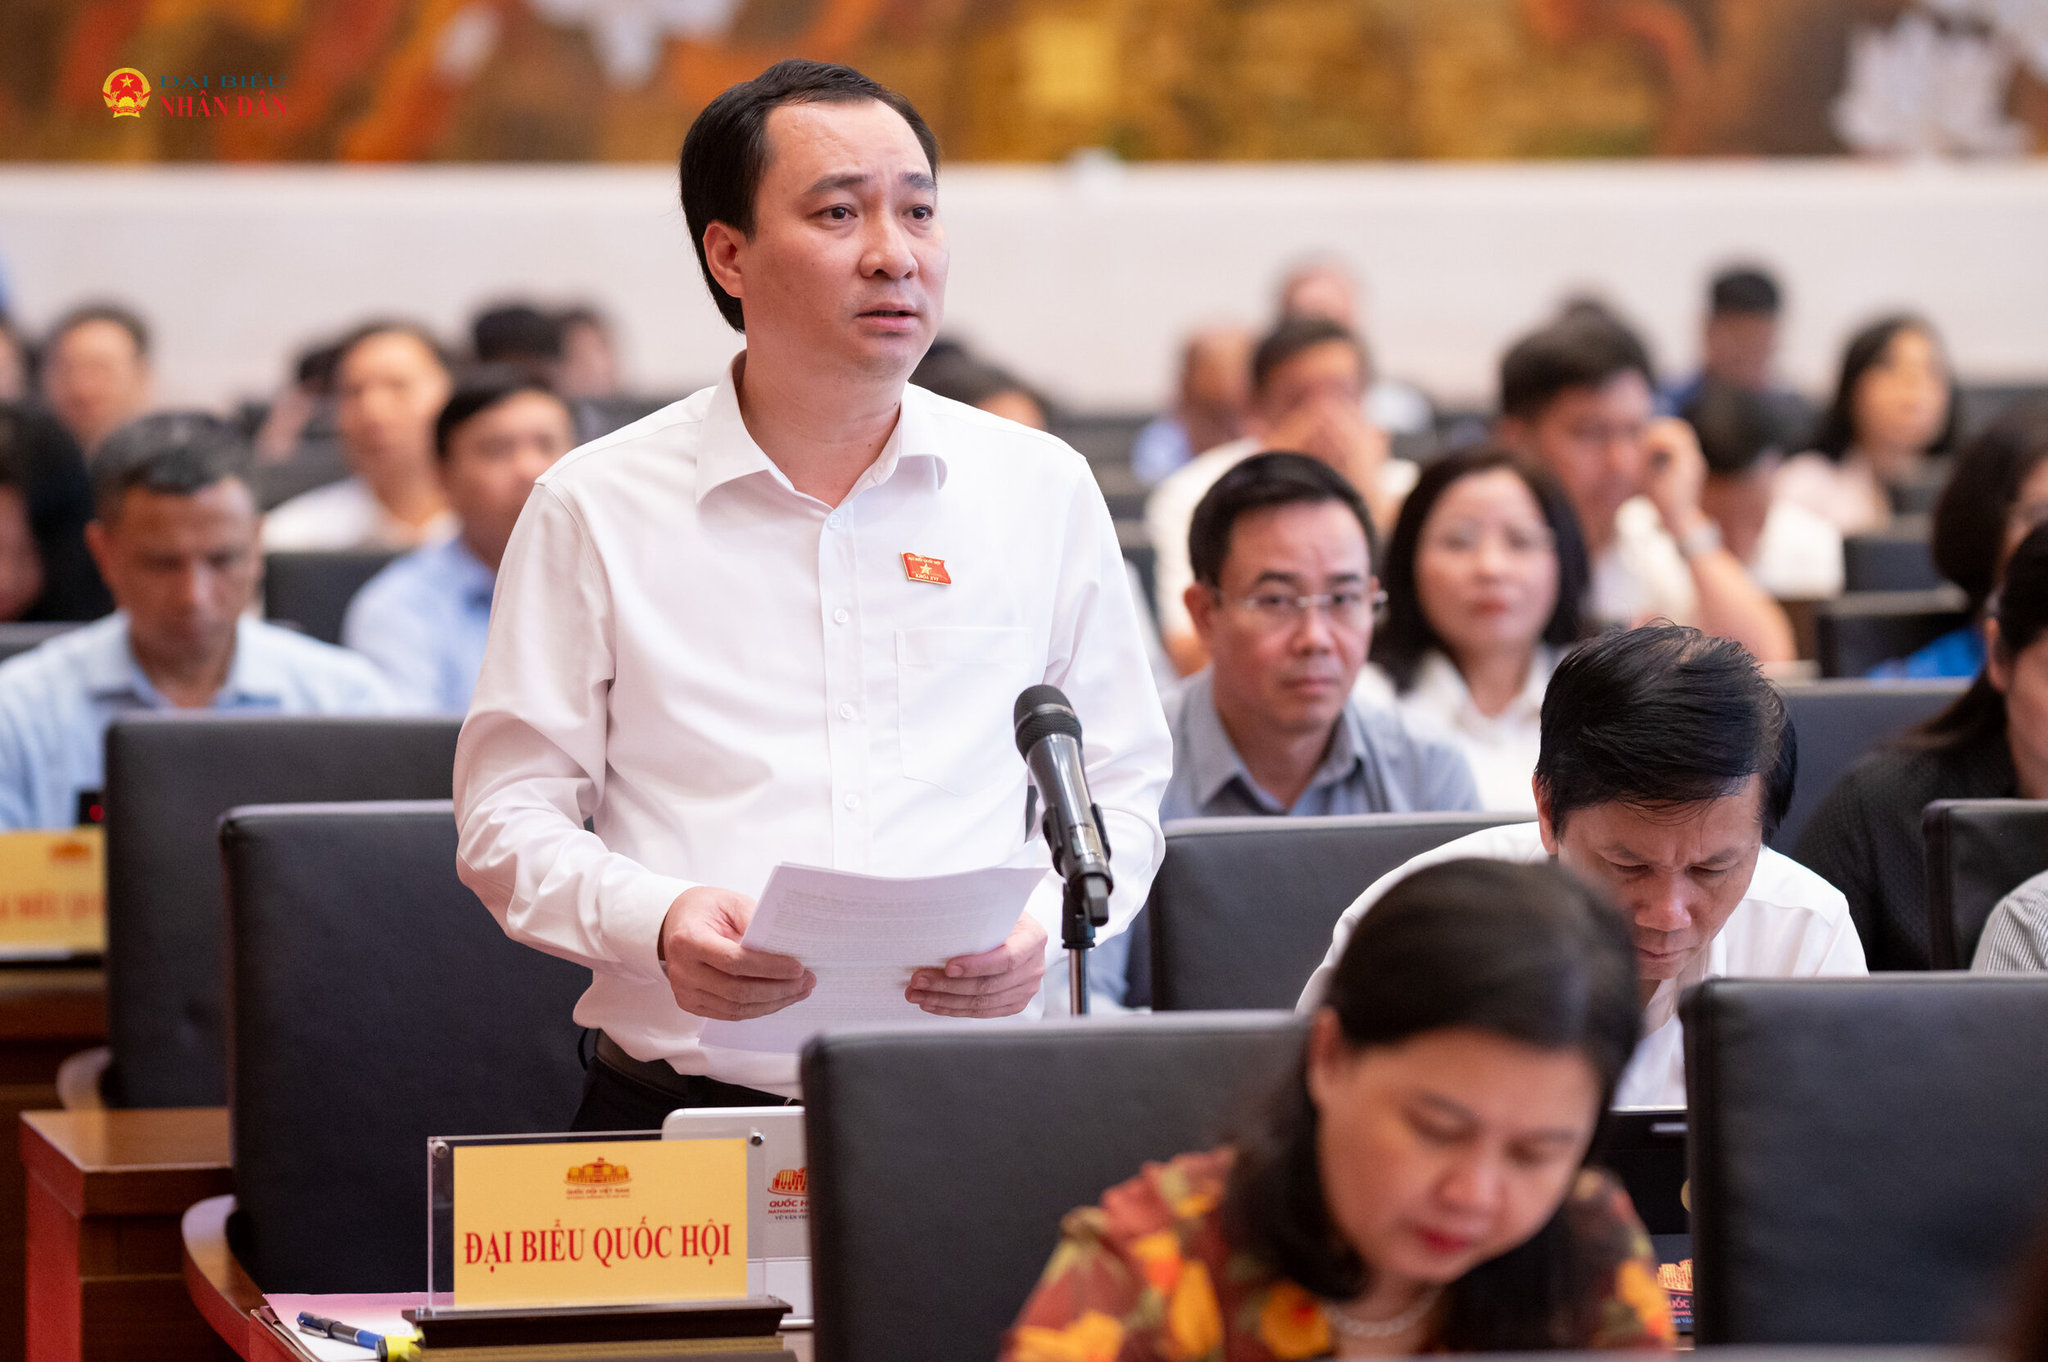
Đại biểu chỉ rõ, tính đến ngày 30/4/2026, số dư đầu tư của riêng Quỹ Bảo hiểm xã hội Việt Nam đã hơn 1,5 triệu tỷ đồng, trong đó hơn 82%, tương đương 1,24 triệu tỷ đồng đầu tư vào trái phiếu Chính phủ và gần 18%, khoảng 272.000 tỷ đồng gửi tại 4 ngân hàng thương mại. Không mất vốn trên sổ sách không đồng nghĩa là bảo toàn được giá trị thực.
Đại biểu phân tích "nếu sau 10 năm, một đồng vốn vẫn được hoàn trả đầy đủ cả gốc và lãi, nhưng mức tăng không theo kịp giá hàng hóa, dịch vụ y tế và sinh hoạt thì quỹ có thể vẫn an toàn về danh nghĩa nhưng sức mua thực tế của khoản tích lũy đã bị bào mòn đáng kể".
Cụ thể, năm 2025, lãi suất đầu tư bình quân của Quỹ Bảo hiểm xã hội Việt Nam là 3,72%, trong khi CPI bình quân tăng 3,31%, lạm phát cơ bản tăng 3,21%, khoảng cách giữa lãi suất đầu tư và chỉ số CPI chỉ còn 0,41 điểm phần trăm dẫn đến biên lợi suất so với lạm phát là rất mỏng, đã có tín hiệu cần xem xét về cấu trúc đầu tư quỹ.
Mặt khác, dòng tiền gửi hiện tập trung tại 4 ngân hàng lớn BIDV, Vietcombank, Vietinbank và Agribank, trong khi đó pháp luật hiện hành không chỉ cho phép gửi tại ngân hàng thương mại nhà nước mà còn cho phép gửi tại ngân hàng thương mại cổ phần có vốn Nhà nước trên 50% vốn điều lệ với điều kiện không thuộc diện kiểm soát đặc biệt.
Như vậy, “vấn đề không hoàn toàn nằm ở chỗ pháp luật không cho phép, một phần vấn đề nằm ở cách lựa chọn đối tác, cách tạo cạnh tranh, cách phân bổ kỳ hạn và cách quản trị cho một danh mục tiền gửi”, đại biểu Vũ Văn Tiến nhấn mạnh.
Từ những phân tích trên, đại biểu đề nghị sửa luật cần mở rộng cách hiểu về an toàn của quỹ. An toàn không chỉ là bảo toàn vốn mà còn phải hướng tới bảo toàn giá trị thực, duy trì khả năng thanh toán dài hạn và tạo mức tăng trưởng bền vững cho quỹ. Chiến lược đầu tư cần có các chỉ tiêu phản ánh lợi suất sau chi phí, lợi suất sau lạm phát, mức tăng trưởng giá trị tài sản từ hoạt động đầu tư và khả năng đáp ứng nghĩa vụ chi trả.
Bên cạnh đó, cần đổi mới cơ chế gửi tiền của quỹ theo hướng cạnh tranh, minh bạch và linh hoạt về kỳ hạn, thay vì tập trung tại 4 ngân hàng hiện nay nên mở rộng các tổ chức tín dụng đáp ứng đầy đủ tiêu chuẩn, an toàn được tham gia, qua đó tăng cạnh tranh và bảo đảm công bằng trong tiếp cận nguồn vốn của quỹ. Nghiên cứu cơ chế áp dụng đấu thầu tiền gửi theo từng kỳ hạn hoặc chào lãi suất cạnh tranh phù hợp với nhu cầu thu, chi của từng quỹ thành phần.
Đại biểu cũng đề nghị sử dụng tốt hơn những công cụ đa dạng hóa mà pháp luật đã cho phép; thực hiện chuyên nghiệp hóa quản trị đầu tư. Quỹ có quy mô hơn 1 triệu tỷ đồng không thể được quản trị bằng cách làm cũ, cần tăng cường năng lực chuyên sâu về quản trị tài sản, nợ, dự báo dòng tiền, lạm phát, lãi suất và kiểm soát rủi ro; tách tương đối rõ người đề xuất đầu tư, người quyết định và người giám sát.
Trong lần sửa đổi, bổ sung một số điều lần này, đại biểu Vũ Văn Tiến nêu quan điểm, không chỉ là bài toán lựa chọn giữa an toàn và hiệu quả đầu tư, điều cần xem xét là cấu trúc đầu tư của quỹ. Khi một nguồn vốn rất lớn vẫn tập trung vào một số ít công cụ và 4 đối tác ngân hàng thì sự thận trọng kéo dài quá mức có thể chuyển thành sự trì trệ và chính cơ chế bảo vệ quỹ lại có thể làm giảm khả năng phát triển của quỹ.
Do vậy, đại biểu đề nghị cần tạo ra cơ chế an toàn dựa trên quản trị chuyên nghiệp với mục tiêu làm cho Quỹ thận trọng nhưng không trì trệ; linh hoạt nhưng không tăng rủi ro, nâng cao hiệu quả đầu tư nhưng không đánh đổi an toàn. "Đây là phần thu nhập hàng chục triệu người lao động để phòng ngừa rủi ro và nhu cầu an sinh trong suốt cuộc đời. Trách nhiệm của pháp luật là bảo đảm khoản tích lũy đó được quản lý an toàn, hiệu quả, để quỹ thực sự là tấm đệm an sinh của người lao động", đại biểu nhấn mạnh.