
Chuẩn bị kỹ để sửa Luật Kiểm toán Nhà nước
Qua rà soát hệ thống văn bản pháp luật, Kiểm toán Nhà nước (KTNN) nhận diện nhiều quy định còn chồng chéo, thiếu rõ ràng hoặc chưa theo kịp yêu cầu thực tiễn. Trọng tâm tiếp theo là xử lý đầy đủ các bất cập này, đồng thời chuẩn bị cơ sở chính trị, pháp lý và thực tiễn cho việc sửa đổi Luật KTNN, hoàn thiện đồng bộ hệ thống văn bản dưới luật.
Nhận diện nhiều điểm nghẽn pháp lý
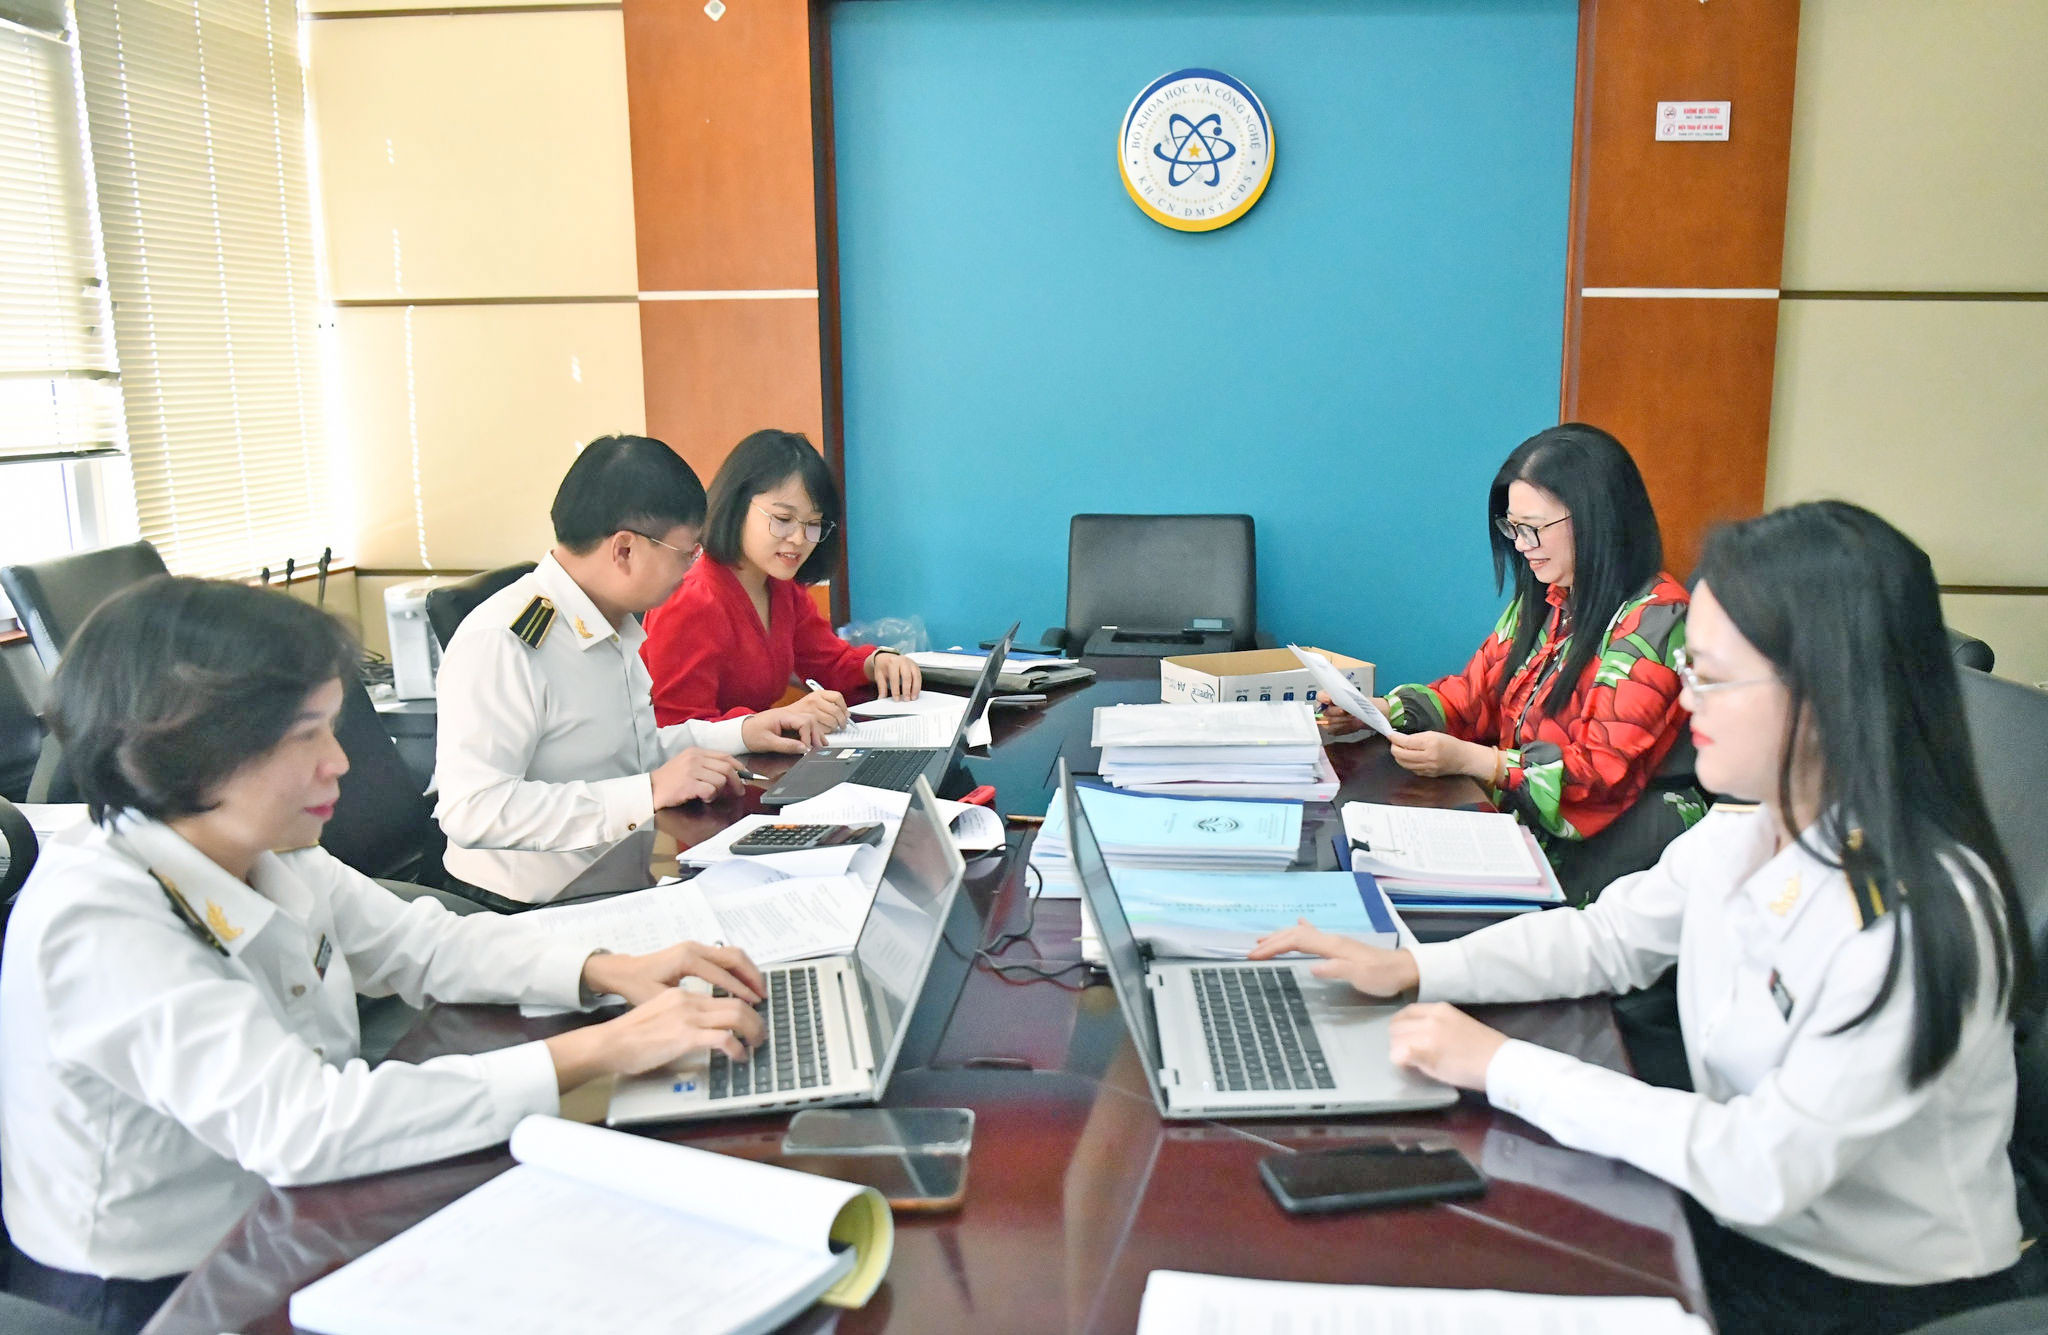
Thực hiện Nghị quyết số 2092/NQ-UBTVQH15 của Ủy ban Thường vụ Quốc hội và chỉ đạo của Ban Chỉ đạo tổng rà soát hệ thống văn bản quy phạm pháp luật (VBQPPL), tính đến 30/6/2026, KTNN đã hoàn thành rà soát 42 văn bản thuộc phạm vi quản lý. Danh mục này bao gồm 1 luật của Quốc hội; 1 pháp lệnh, 2 nghị quyết của Ủy ban Thường vụ Quốc hội; 10 thông tư và 27 quyết định của Tổng KTNN và 1 thông tư liên tịch.
Tại Tọa đàm lấy ý kiến đối với kết quả tổng rà soát VBQPPL trong lĩnh vực xây dựng, KTNN khu vực miền Nam do Bộ Tư pháp tổ chức mới đây, Phó Trưởng phòng Vụ Pháp chế (KTNN) Bùi Thanh Thủy thông tin, KTNN đã nhận diện 13 nội dung tại 7 văn bản chưa thể chế hóa kịp thời các đường lối, chủ trương mới của Đảng liên quan đến kiểm soát quyền lực, phòng, chống tham nhũng, tiêu cực; phân cấp, phân quyền; phát triển khoa học, công nghệ, chuyển đổi số và thu hồi tài sản bị chiếm đoạt, thất thoát.
Bên cạnh đó, có 3 nội dung tại 2 văn bản không phù hợp với Hiến pháp năm 2013, tập trung vào việc bổ sung nguồn lực công vào đối tượng kiểm toán và mở rộng phạm vi đơn vị được kiểm toán đối với các chủ thể có nghĩa vụ nộp ngân sách nhà nước, các đơn vị khai thác, sử dụng đất đai, tài nguyên khoáng sản.
Đáng chú ý, KTNN đã phát hiện 59 nội dung tại 15 văn bản còn mâu thuẫn, chồng chéo hoặc không còn phù hợp với hàng loạt đạo luật liên quan như Luật Ngân sách nhà nước, Luật Cán bộ, công chức, Luật Phòng, chống tham nhũng, Luật Thanh tra… Đồng thời, 26 nội dung tại 13 văn bản có quy định chưa rõ ràng, dễ gây cách hiểu khác nhau và khó bảo đảm tính khả thi, nổi bật là các quy định về căn cứ ban hành quyết định kiểm toán, mối quan hệ giữa thanh tra và kiểm toán, việc xử lý các kiến nghị kiểm toán không thể thực hiện, cũng như chế độ đãi ngộ đối với kiểm toán viên nhà nước.
Ngoài ra, đợt rà soát cũng chỉ ra 5 nội dung, lĩnh vực còn khoảng trống pháp lý hoặc cần nâng tầm điều chỉnh bằng văn bản có hiệu lực pháp lý cao hơn, tiêu biểu như quy định xử lý trường hợp phải tạm dừng cuộc kiểm toán vì lý do bất khả kháng, giải thích thuật ngữ “có điều kiện thi hành”, hay quy định xử phạt vi phạm hành chính liên quan đến dữ liệu điện tử.
Từng bước hoàn thiện khung pháp lý
Trước những bất cập trên, KTNN đề xuất bước đầu xử lý 15 văn bản; trong đó sửa đổi, bổ sung 6 văn bản và thay thế toàn bộ 9 văn bản. Việc xử lý những bất cập trên sẽ theo lộ trình.
Theo đó, trong năm 2026, KTNN dự kiến ban hành các thông tư sửa đổi, thay thế liên quan đến quy trình kiểm toán, lập và duyệt báo cáo kiểm toán, danh mục hồ sơ, kiểm tra việc thực hiện kiến nghị, cũng như lập kế hoạch kiểm toán năm và trung hạn. Đến năm 2027, KTNN sẽ trình Ủy ban Thường vụ Quốc hội ban hành Nghị quyết sửa đổi, bổ sung Nghị quyết quy định chế độ đối với cán bộ, công chức KTNN và Nghị quyết về Chiến lược phát triển KTNN đến năm 2035, tầm nhìn đến năm 2045.
Bước sang 2028, trọng tâm là hoàn thiện hồ sơ sửa đổi Luật Kiểm toán Nhà nước, dự kiến trình Quốc hội xem xét, cho ý kiến và thông qua tại kỳ họp đầu năm. Song song với đó, KTNN sẽ tổng kết 5 năm thực hiện Pháp lệnh Xử phạt vi phạm hành chính trong lĩnh vực KTNN và xây dựng quy trình kiểm toán vụ việc có dấu hiệu tham nhũng.
Giai đoạn 2029 - 2030, KTNN dự kiến trình Ủy ban Thường vụ Quốc hội Pháp lệnh Xử phạt vi phạm hành chính trong lĩnh vực KTNN sửa đổi, bổ sung, đồng thời ban hành đồng bộ các văn bản dưới luật thuộc thẩm quyền của Tổng KTNN theo quy định mới.
Khẳng định hoàn thiện pháp luật về KTNN là nhiệm vụ chiến lược, thường xuyên và lâu dài, bà Bùi Thanh Thủy nhấn mạnh, KTNN không chỉ cần “kiểm toán đúng, phát hiện đúng và kiến nghị đúng”, mà còn phải có khuôn khổ pháp lý đủ mạnh để bảo đảm thực hiện các kết luận, kiến nghị kiểm toán. Nhiệm vụ trọng tâm trước mắt là xử lý triệt để kết quả tổng rà soát, chuẩn bị kỹ lưỡng cơ sở chính trị, pháp lý và thực tiễn cho việc sửa đổi Luật Kiểm toán Nhà nước cũng như xây dựng hệ thống văn bản dưới luật đồng bộ, minh bạch.