
Từ DongA Bank đến Vikki: Cuộc tái sinh của một ngân hàng sau chuyển giao bắt buộc
Từ một ngân hàng trải qua gần một thập kỷ trong diện kiểm soát đặc biệt, DongA Bank bước sang một chương hoàn toàn khác sau khi được chuyển giao bắt buộc cho HDBank. Chỉ một tháng sau cuộc chuyển giao, cái tên DongA Bank nhường chỗ cho Vikki Digital Bank. Nhưng phía sau cuộc chuyển mình tưởng như chỉ diễn ra trong vài tuần ấy là quá trình chuẩn bị kéo dài hơn 5 năm và một bài toán lớn hơn nhiều: đưa một ngân hàng yếu kém trở lại quỹ đạo hoạt động bình thường, đồng thời xây dựng một mô hình ngân hàng số mới trên chính nền móng cũ.
Gần một thập kỷ trong diện kiểm soát đặc biệt
Tháng 8/2015 là một dấu mốc đặc biệt trong lịch sử DongA Bank, khi Ngân hàng Nhà nước công bố kết luận thanh tra toàn diện và quyết định đưa ngân hàng này vào diện kiểm soát đặc biệt.
Theo thông tin được Ngân hàng Nhà nước công bố sau đó, DongA Bank có nhiều vi phạm pháp luật về quản lý tài chính, cấp tín dụng và các hoạt động kinh doanh khác, ảnh hưởng nghiêm trọng tới tình hình tài chính và hoạt động của ngân hàng. Cơ quan quản lý đồng thời cử cán bộ tham gia quản trị, điều hành để xây dựng đề án tái cơ cấu, củng cố toàn diện tổ chức và hoạt động.
Từ đây, DongA Bank bước vào một hành trình tái cơ cấu kéo dài gần một thập kỷ. Trong suốt thời gian đó, bài toán không chỉ là xử lý những tồn tại của một tổ chức tín dụng yếu kém mà còn phải bảo đảm hoạt động ngân hàng không bị gián đoạn, bảo vệ quyền lợi người gửi tiền và duy trì sự ổn định của hệ thống.
Bước ngoặt cuối cùng đến ngày 17/1/2025. Tại Hà Nội, Ngân hàng Nhà nước tổ chức lễ công bố quyết định chuyển giao bắt buộc DongA Bank cho Ngân hàng TMCP Phát triển TP. Hồ Chí Minh (HDBank). Sau chuyển giao, DongA Bank trở thành ngân hàng thương mại trách nhiệm hữu hạn một thành viên do HDBank sở hữu 100% vốn điều lệ.
Mục tiêu mà cơ quan quản lý đặt ra cho cuộc chuyển giao cũng rất rõ ràng: giúp DongA Bank khắc phục hết lỗ lũy kế, đáp ứng các quy định về bảo đảm an toàn hoạt động, chấm dứt tình trạng kiểm soát đặc biệt và trở lại hoạt động bình thường.
Đồng thời, quyền lợi hợp pháp của người gửi tiền và khách hàng DongA Bank tiếp tục được bảo đảm.
Nhìn từ thời điểm ngày 17/1/2025, đây dường như là điểm bắt đầu của quá trình HDBank tái cấu trúc DongA Bank. Nhưng những tài liệu được công bố sau đó cho thấy câu chuyện thực tế bắt đầu sớm hơn rất nhiều.
Một tháng để thay đổi diện mạo, hơn 5 năm để chuẩn bị
Tại Đại hội đồng cổ đông thường niên năm 2025, khi cổ đông đặt câu hỏi về kế hoạch tái cấu trúc DongA Bank và chuyển đổi thành Vikki Digital Bank, HDBank tiết lộ một chi tiết đáng chú ý.
Kế hoạch này không phải chỉ được xây dựng sau thời điểm nhận chuyển giao. Theo HDBank, ngân hàng đã cùng Ngân hàng Nhà nước, Ban Kiểm soát đặc biệt và DongA Bank xây dựng, liên tục điều chỉnh và cập nhật phương án trong thời gian hơn 5 năm. HDBank cũng đã hỗ trợ DongA Bank về tài chính và công nghệ từ giai đoạn trước khi quyết định chuyển giao chính thức được ban hành.
Điều đó phần nào lý giải tốc độ chuyển đổi rất nhanh sau ngày 17/1/2025. Chỉ chưa đầy một tháng sau, ngày 14/2/2025, theo Quyết định số 42/QĐ-TTGSNH2, Ngân hàng thương mại TNHH MTV Đông Á được đổi tên thành Ngân hàng TNHH MTV Số Vikki – Vikki Digital Bank Limited.
Trụ sở chính của ngân hàng cũng được chuyển về số 72 Lý Thường Kiệt, Hà Nội. Từ ngày 15/2, quá trình chuyển đổi bắt đầu đi sâu vào những điểm tiếp xúc trực tiếp nhất với khách hàng. Tên miền DongA Bank được chuyển sang Vikki Bank; DongA Mobile Internet Banking trở thành Vikki Internet Banking; DongA Bank Mobile chuyển thành Vikki DAB, trong khi hệ thống xác thực Soft OTP cũng được chuyển sang nhận diện mới.
Đáng chú ý, trong quá trình chuyển đổi, các giao dịch đã được xác lập trước đó không bị thay đổi; quyền và nghĩa vụ của ngân hàng tiếp tục được kế thừa. Vikki cam kết duy trì thông tin và giao dịch liên tục, thông suốt.
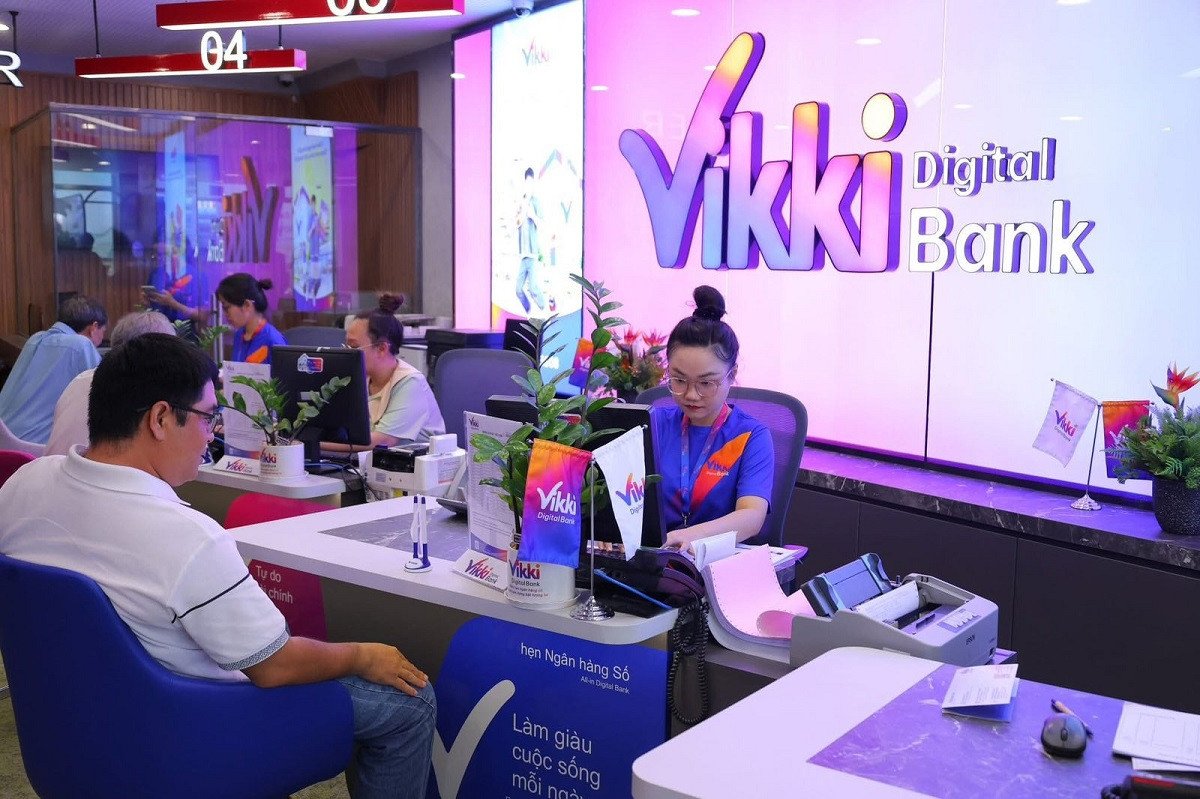
Đến sáng 17/2/2025, đúng một tháng sau ngày HDBank nhận quyết định chuyển giao bắt buộc, các điểm kinh doanh của Vikki trên toàn quốc đồng loạt mở cửa với diện mạo mới.
Theo công bố của Vikki, hệ thống khi đó có 212 điểm giao dịch và khoảng 4.000 nhân sự. Nhưng thay đổi quan trọng hơn những tấm biển hiệu mới nằm ở phía sau.
HDBank cho biết quá trình tái cấu trúc được thực hiện từ quản trị, nhân sự đến tài chính, nguồn vốn và công nghệ; đồng thời chuyển đổi mô hình từ một ngân hàng truyền thống nằm trong diện kiểm soát đặc biệt thành ngân hàng số thế hệ mới.
Một yêu cầu đặc biệt khó trong quá trình này là việc thay đổi mô hình và nhận diện tại hơn 200 điểm giao dịch nhưng vẫn phải duy trì hoạt động liên tục.
Nói cách khác, Vikki chỉ mất khoảng một tháng để xuất hiện trên biển hiệu, nhưng cuộc chuẩn bị phía sau thương hiệu ấy đã kéo dài hơn 5 năm.
Và thay vì xóa bỏ hoàn toàn những gì thuộc về DongA Bank, mô hình mới lựa chọn cách giữ lại một phần đáng kể nền móng cũ: mạng lưới vật lý, khách hàng và hàng nghìn nhân sự, sau đó kết hợp chúng với công nghệ và một định vị ngân hàng số mới.
Đây cũng là điểm khiến Vikki có phần khác biệt với một số mô hình ngân hàng số được xây dựng gần như hoàn toàn trên môi trường trực tuyến.
Vikki không chỉ có ứng dụng.
Phía sau ứng dụng là một mạng lưới hơn 200 điểm giao dịch được kế thừa từ DongA Bank.
Những con số đầu tiên của cuộc “tái sinh”
Đổi thương hiệu có thể thực hiện trong vài tuần, nhưng tái cấu trúc một ngân hàng phải được đo bằng kết quả hoạt động.
Và những dữ liệu được HDBank công bố sau đó bắt đầu cho thấy sự thay đổi. Sau khoảng 5 tháng hoạt động dưới mô hình mới, Vikki ghi nhận hơn 1 triệu lượt tải ứng dụng và hơn 600.000 tài khoản mở mới.
Đến báo cáo kết quả kinh doanh 9 tháng năm 2025, HDBank tiếp tục công bố một dấu mốc đáng chú ý hơn: Vikki bắt đầu có lãi sau 7 tháng chuyển đổi, đồng thời thu hút hơn 1,3 triệu khách hàng mới.
Việc một ngân hàng vừa trải qua quá trình chuyển giao bắt buộc bắt đầu ghi nhận lợi nhuận sau 7 tháng là một dữ kiện đáng chú ý nếu đặt cạnh lịch sử gần một thập kỷ nằm trong diện kiểm soát đặc biệt trước đó.
Đến hết năm 2025, quy mô khách hàng tiếp tục mở rộng. Theo tài liệu cập nhật kết quả kinh doanh năm 2025 của HDBank, Vikki đã có hơn 9 triệu khách hàng, tăng thêm khoảng 1,7 triệu khách hàng trong năm, trong khi ứng dụng ghi nhận 2,1 triệu lượt tải ngay trong năm đầu tiên.
Những con số này cần được nhìn nhận thận trọng bởi Vikki không bắt đầu từ con số 0. Ngân hàng được kế thừa nền tảng khách hàng, mạng lưới và nguồn lực nhân sự của DongA Bank.
Nhưng chính điều đó cũng phản ánh bản chất đặc biệt của cuộc tái cấu trúc. Bài toán HDBank phải giải không phải xây một ngân hàng mới hoàn toàn, mà là làm thế nào biến những tài sản còn giá trị của một ngân hàng cũ thành nền tảng cho một mô hình mới; đồng thời xử lý những tồn tại kéo dài và khôi phục khả năng hoạt động bình thường.
Nếu chỉ nhìn vào tên gọi, DongA Bank đã biến mất khỏi thị trường sau tháng 2/2025.
Nhưng xét về bản chất, một phần rất lớn của ngân hàng này vẫn tiếp tục tồn tại trong Vikki: khách hàng cũ vẫn được bảo đảm quyền lợi, hàng nghìn nhân sự tiếp tục làm việc và hàng trăm điểm giao dịch vẫn phục vụ khách hàng.
Thứ thay đổi nằm ở cấu trúc sở hữu, quản trị, công nghệ, mô hình kinh doanh và cách ngân hàng tiếp cận khách hàng.
Từ “xử lý ngân hàng yếu kém” đến tạo một động lực tăng trưởng mới
Câu chuyện Vikki vì vậy không chỉ đáng chú ý ở góc độ một thương hiệu ngân hàng mới. Ở phạm vi rộng hơn, đây là một trường hợp cụ thể trong quá trình xử lý các tổ chức tín dụng yếu kém của hệ thống ngân hàng Việt Nam thông qua cơ chế chuyển giao bắt buộc.
Tại thời điểm chuyển giao tháng 1/2025, Ngân hàng Nhà nước xác định mục tiêu cuối cùng không phải đơn thuần thay đổi chủ sở hữu DongA Bank, mà phải đưa ngân hàng khắc phục lỗ lũy kế, đáp ứng các yêu cầu an toàn, chấm dứt kiểm soát đặc biệt và trở lại hoạt động bình thường.
Trong khi đó, HDBank đang đặt Vikki vào một chiến lược rộng hơn. Trong cấu trúc HD Financial Group, Vikki được định vị là ngân hàng số thế hệ mới, bên cạnh HDBank, HD SAISON và HD Securities. Theo số liệu HDBank công bố cho năm 2025, toàn bộ hệ sinh thái này đã phục vụ hơn 34 triệu khách hàng.
Điều đó cho thấy tham vọng dành cho Vikki đã đi xa hơn mục tiêu ban đầu là “cứu” một ngân hàng yếu kém.
Một tài sản từng là bài toán cần tái cơ cấu đang được HDBank tìm cách chuyển thành một cấu phần tăng trưởng mới trong hệ sinh thái tài chính của mình.
Tất nhiên, hành trình tái cơ cấu chưa thể được coi là hoàn tất chỉ sau hơn một năm. Những mục tiêu quan trọng nhất được Ngân hàng Nhà nước đặt ra khi chuyển giao như xử lý toàn bộ lỗ lũy kế, bảo đảm đầy đủ các tỷ lệ an toàn và chấm dứt kiểm soát đặc biệt cần tiếp tục được đánh giá bằng các kết quả tài chính và thông tin chính thức trong những năm tiếp theo.
Nhưng những gì diễn ra từ đầu năm 2025 đến nay đã cho thấy một sự thay đổi đáng kể.
Từ một ngân hàng bị đặt vào diện kiểm soát đặc biệt tháng 8/2015, DongA Bank đi qua gần một thập kỷ tái cơ cấu trước khi được chuyển giao bắt buộc vào tháng 1/2025. Một tháng sau, Vikki xuất hiện. Bảy tháng sau quá trình chuyển đổi, ngân hàng bắt đầu ghi nhận lợi nhuận theo công bố của HDBank. Và hết năm đầu tiên, Vikki có hơn 9 triệu khách hàng cùng 2,1 triệu lượt tải ứng dụng.
Nếu việc xử lý một ngân hàng yếu kém không chỉ được đo bằng việc cái tên cũ biến mất, mà còn bằng khả năng bảo toàn những tài sản có giá trị, duy trì quyền lợi khách hàng và tạo ra một mô hình có khả năng tự đứng vững trở lại, thì hành trình từ DongA Bank đến Vikki đang cung cấp một trường hợp đáng chú ý để quan sát quá trình ấy. Bởi phía sau sự biến mất của một thương hiệu tồn tại hàng chục năm không phải là dấu chấm hết. Đó có thể là điểm bắt đầu của một vòng đời mới.