
Agribank tạo sức bật cho doanh nghiệp nhỏ và vừaBài cuối: Để dòng vốn đến đúng người, đúng thời điểm
Mới đây, tại Hội nghị "Tăng cường khả năng tiếp cận vốn tín dụng cho DNNVV", Agribank thẳng thắn nhìn nhận số khách hàng DNNVV tiếp tục mở rộng nhưng quy mô tín dụng chưa tăng tương xứng. Muốn dòng vốn phát huy hiệu quả, cần giải đồng thời hai bài toán: khả năng tiếp cận từ phía ngân hàng và khả năng sử dụng vốn từ phía doanh nghiệp.
Vốn là quan trọng nhưng chưa đủ
Thực tế hoạt động của Agribank cho thấy, nguồn vốn ưu đãi được bố trí lớn không đồng nghĩa mọi doanh nghiệp cần vốn đều vay được, càng không bảo đảm mọi khoản vay sẽ tạo tăng trưởng.
Theo số liệu Agribank công bố tại Hội nghị "Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa" diễn ra ngày 18/9/2026, đến ngày 31/8/2026, dư nợ cho vay nền kinh tế của Agribank đạt hơn 2,1 triệu tỷ đồng, trong đó dư nợ đối với khách hàng DNNVV chiếm tỷ lệ gần 15% tổng dư nợ với trên 24 nghìn khách hàng. Số lượng DNNVV chiếm tỷ trọng gần 90% số lượng khách hàng pháp nhân. Đây là phân khúc khách hàng đóng vai trò đặc biệt quan trọng đối với Agribank.
Điều đáng chú ý, số lượng khách hàng DNNVV tiếp tục mở rộng, song quy mô tín dụng chưa tăng tương xứng. Thực trạng này cho thấy, việc có thêm doanh nghiệp thiết lập quan hệ với ngân hàng mới là một phần của câu chuyện. Vấn đề tiếp theo là doanh nghiệp cần bao nhiêu vốn, phương án kinh doanh có đáp ứng điều kiện vay hay không và khoản tín dụng nhận được có phù hợp với chu kỳ sản xuất hay không?
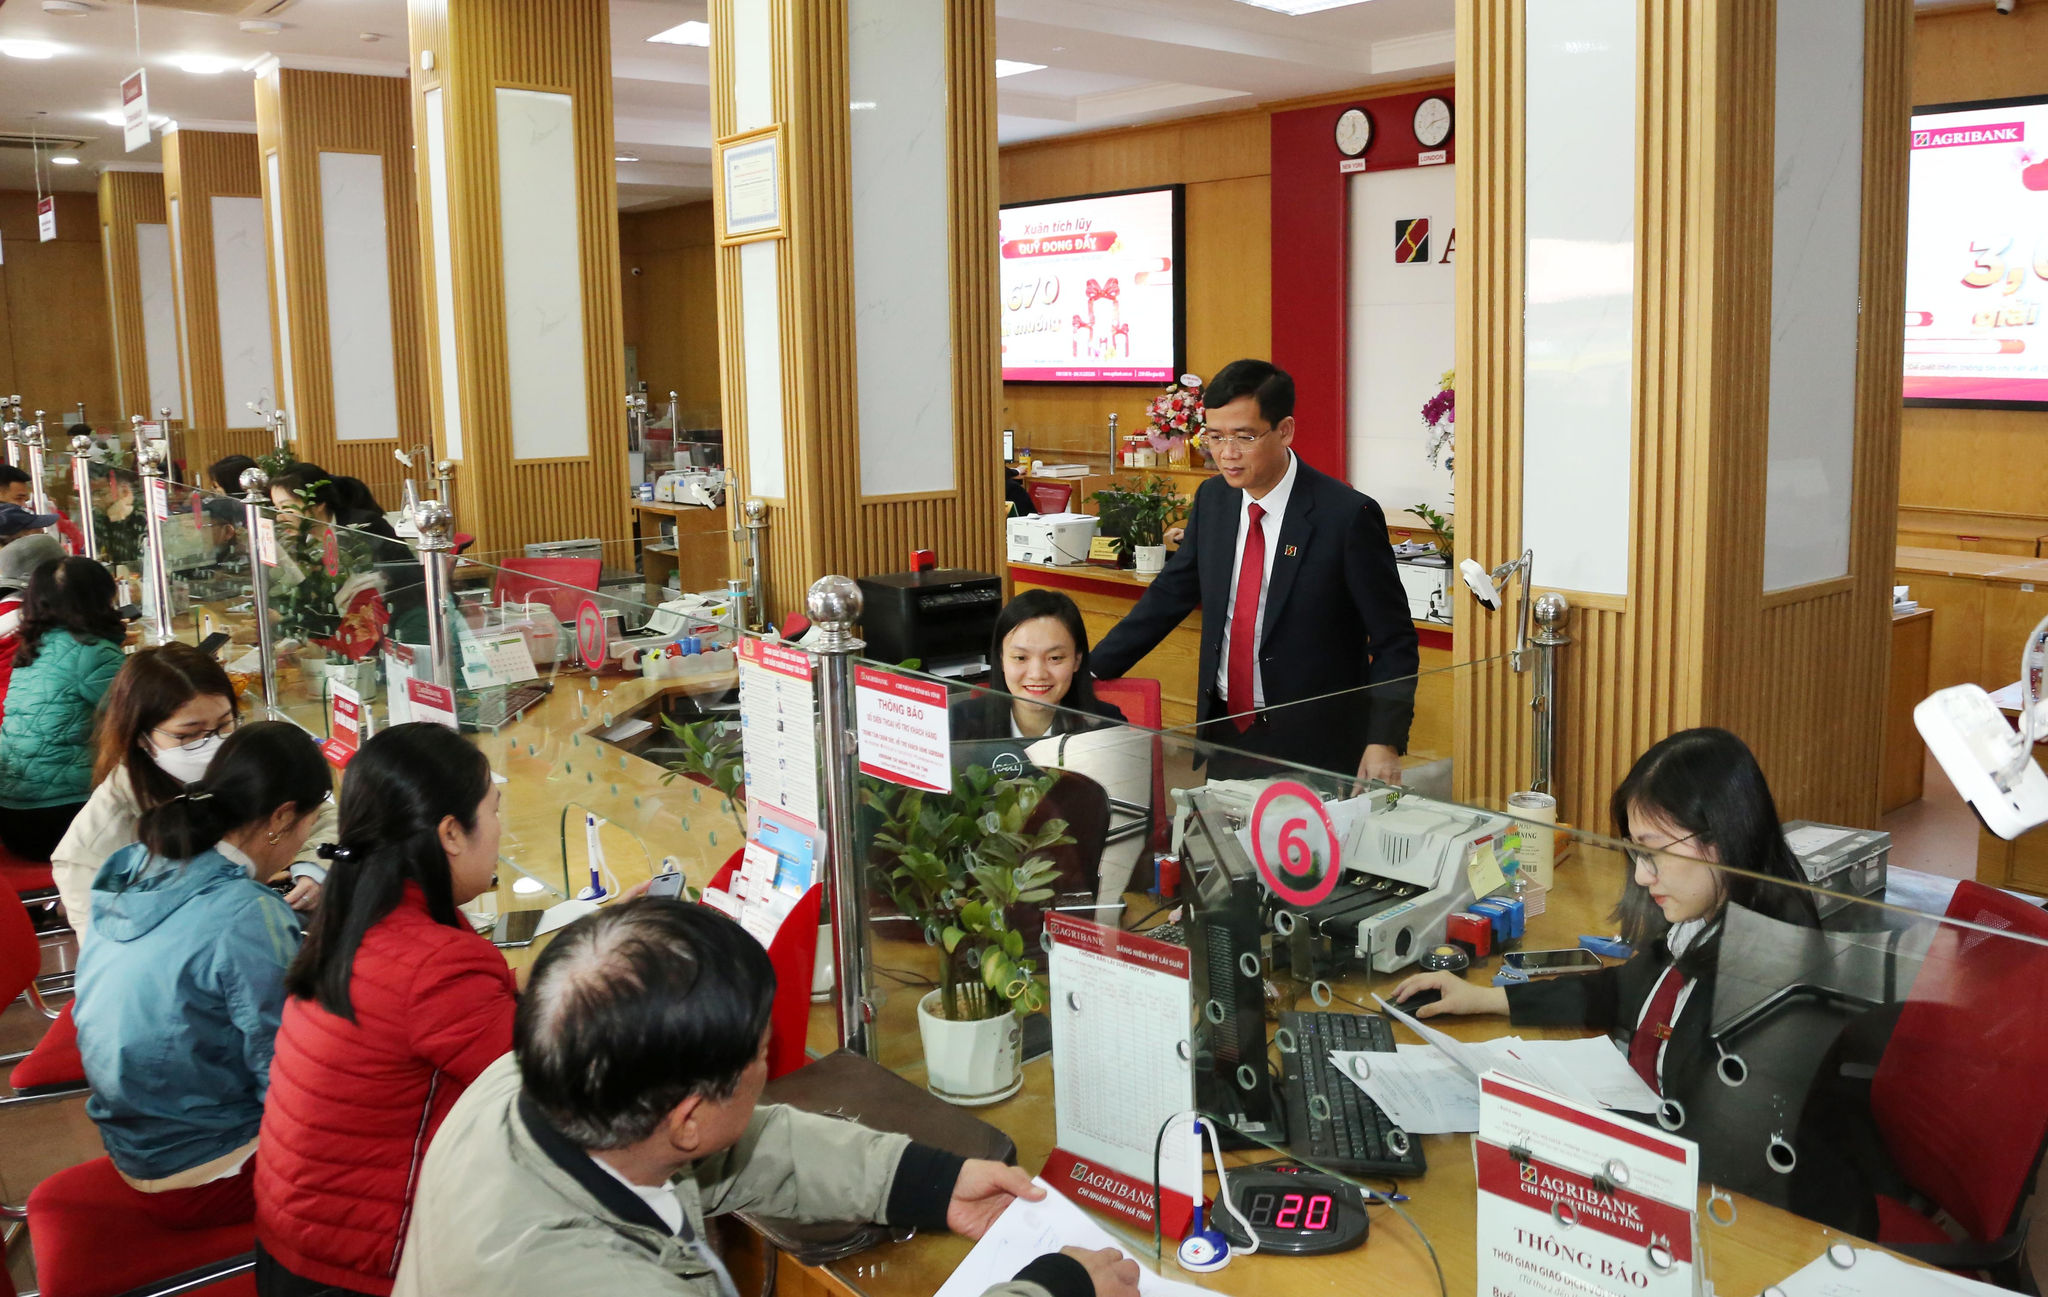
Lý giải nguyên nhân trên, các đại biểu dự Hội nghị cho rằng, vướng mắc không chỉ nằm ở phía ngân hàng mà còn nhiều nguyên nhân khách quan khác. Riêng đối với các doanh nghiệp, Agribank nhận định các công ty cần nâng năng lực quản trị, minh bạch tài chính và khả năng hấp thụ vốn. Cụ thể hơn, một phương án vay cần chỉ ra tiền sẽ được dùng vào khâu nào, sản phẩm bán cho ai, dòng tiền nào dùng để trả nợ và doanh nghiệp sẽ ứng phó ra sao nếu thị trường thay đổi. Có nhu cầu vốn chưa đủ cơ sở để hình thành một khoản vay phù hợp nếu kế hoạch sử dụng vốn còn thiếu căn cứ.
Đơn cử Công ty TNHH MTV Tuyên Yên dùng vốn để đầu tư thiết bị, mở rộng thu mua, chế biến gỗ. Công ty TNHH Ngọc Anh Gia Lai đầu tư năng lực sản xuất bê tông... Ở mỗi trường hợp, doanh nghiệp đều có hoạt động tạo ra sản phẩm và một hướng đi cho vốn vay. Tuy nhiên, không phải mọi doanh nghiệp vay vốn Agribank sẽ đạt kết quả tương tự. Song, ít nhất chúng ta có thể rút ra kinh nghiệm là mục đích vay và khả năng triển khai phương án kinh doanh phải được xem xét cùng nhau.
Đồng hành để vốn đi trọn hành trình
Thời gian qua Agribank là ngân hàng tiên phong triển khai chương trình tín dụng ưu đãi hướng đến các động lực tăng trưởng kinh tế và DNNVV với quy mô đăng ký 70.000 tỷ đồng. Agribank đang tổ chức triển khai trong toàn hệ thống, xác định các chương trình và đối tượng khách hàng phù hợp; đồng thời rà soát nhu cầu vốn của DNNVV và doanh nghiệp thuộc các lĩnh vực ưu tiên, động lực tăng trưởng để chủ động tiếp cận, hướng dẫn và hỗ trợ khách hàng đáp ứng điều kiện vay vốn.
Agribank xác định một hướng xử lý là cải tiến quy trình, chuẩn hóa hồ sơ, ứng dụng công nghệ trong thẩm định và quản lý khách hàng. Tại Hội nghị "Tăng cường khả năng tiếp cận vốn tín dụng cho DNNVV", Agribank nêu quan điểm tạo thuận lợi và rút ngắn thời gian xử lý, đồng thời duy trì tiêu chuẩn tín dụng. Cùng với đó là việc rà soát nhu cầu vốn, tiếp cận và hướng dẫn doanh nghiệp trong các lĩnh vực ưu tiên đáp ứng điều kiện vay. Đây là các giải pháp Agribank công bố đang triển khai; hiệu quả thực tế của chúng cần tiếp tục được theo dõi qua kết quả cấp vốn.
Với doanh nghiệp, chi phí đi vay là vấn đề quan trọng nhưng không phải chi phí duy nhất. Một đơn vị xuất nhập khẩu còn cần thanh toán quốc tế, quản lý dòng tiền và xử lý giao dịch với đối tác. Một cơ sở sản xuất nhỏ phải theo dõi dòng tiền vào, ra để cân đối nguyên liệu, tiền lương và thời hạn trả nợ. Vì vậy, chương trình SMEs năm 2026 của Agribank được giới thiệu cùng các dịch vụ thanh toán, quản lý dòng tiền, tài trợ thương mại... đang được coi là những bệ phóng cho DNNVV khi cùng lúc giải quyết được nhiều bài toán cho các doanh nghiệp, song vẫn phải nhắc lại, nguồn vốn vay phát huy hiệu quả đến đâu còn tùy thuộc vào năng lực của mỗi doanh nghiệp.
Nhìn lại trường hợp của Công ty CP Biển Quỳnh ở Nghệ An sẽ thấy, bên cạnh việc giải ngân, Agribank đã giúp doanh nghiệp làm rõ kế hoạch kinh doanh để vốn vay có địa chỉ sử dụng cụ thể. Chẳng hạn, trước khoản vay 500 triệu đầu tiên của Công ty CP Biển Quỳnh, phía Agribank đã tìm hiểu hoạt động và hướng dẫn doanh nghiệp xây dựng đề án phát triển. Những năm sau, Công ty từng bước phát triển sản phẩm và thị trường và trong quá trình ấy, luôn có sự đồng hành của Agribank.
Ở chiều ngược lại, Agribank cũng cần nhìn thấy doanh nghiệp thông qua hồ sơ và dữ liệu đủ tin cậy. Agribank kiến nghị sự phối hợp giữa doanh nghiệp, tổ chức tín dụng và cơ quan quản lý; trong đó có việc tháo gỡ khó khăn pháp lý, hoàn thiện dữ liệu phục vụ thẩm định. Nếu thông tin về hoạt động kinh doanh thiếu minh bạch hoặc hồ sơ pháp lý của phương án đầu tư chưa rõ, quá trình cấp tín dụng khó có thể nhanh chỉ bằng việc mở thêm chương trình ưu đãi.
Công ty TNHH MTV Tuyên Yên tăng doanh thu và tạo việc làm sau khi mở rộng hoạt động chế biến. Công ty TNHH Ngọc Anh Gia Lai phát triển sản phẩm và duy trì việc làm tại nhà máy. Công ty CP Biển Quỳnh từng bước đưa sản phẩm đến các thị trường mới. Có thể thấy, hoạt động của 3 công ty có thời điểm và quy mô khác nhau nhưng cùng cho thấy một điểm chung: để DNNVV lớn lên, vốn cần được kết nối với một phương án sản xuất thực chất và được theo dõi bằng kết quả thực chất.
Đó cũng là thước đo công bằng cho cả ngân hàng và doanh nghiệp. Ngân hàng mở đường tiếp cận vốn và cải thiện dịch vụ; doanh nghiệp sử dụng vốn có trách nhiệm, tạo sản phẩm và trả nợ bằng dòng tiền từ hoạt động của mình. Khi cả hai phía cùng làm tốt phần việc của mình, lợi ích có cơ hội đi xa hơn một hợp đồng tín dụng.