
Agribank tạo sức bật cho doanh nghiệp nhỏ và vừa: Bài 1: Mở đường cho doanh nghiệp tăng trưởng
Chiếm hơn 97% số doanh nghiệp đang hoạt động, khu vực doanh nghiệp nhỏ và vừa (DNNVV) giữ vai trò quan trọng trong tạo việc làm và phát triển kinh tế. Thế nhưng, không ít doanh nghiệp có phương án sản xuất, có thị trường vẫn khó phát triển vì thiếu vốn. Trước bài toán ấy, nguồn vốn tín dụng Agribank đã tiếp sức cho nhiều doanh nghiệp duy trì sản xuất, nắm bắt cơ hội thị trường và từng bước mở rộng quy mô.
Tạo dư địa và cơ hội cho doanh nghiệp
Theo kết quả Tổng điều tra kinh tế 2026, cả nước hiện có 859.048 doanh nghiệp đang hoạt động sản xuất, kinh doanh; trong đó doanh nghiệp nhỏ và vừa chiếm hơn 97%, tương đương hơn 833.000 doanh nghiệp. Quy mô đông đảo khiến những khó khăn của khu vực này không còn là câu chuyện riêng của từng cơ sở sản xuất. Trên thực tế, khi doanh nghiệp thiếu vốn để đầu tư thiết bị, mua nguyên liệu hoặc thực hiện phương án kinh doanh, cơ hội mở rộng hoạt động cũng bị thu hẹp; việc làm và thu nhập của người lao động có thể chịu tác động theo. Vì thế, điều cần nhìn ở nguồn vốn tín dụng không chỉ là quy mô các chương trình được công bố mà là khoản vay đã đến với doanh nghiệp nào, được sử dụng vào công việc gì và tạo ra kết quả ra sao.
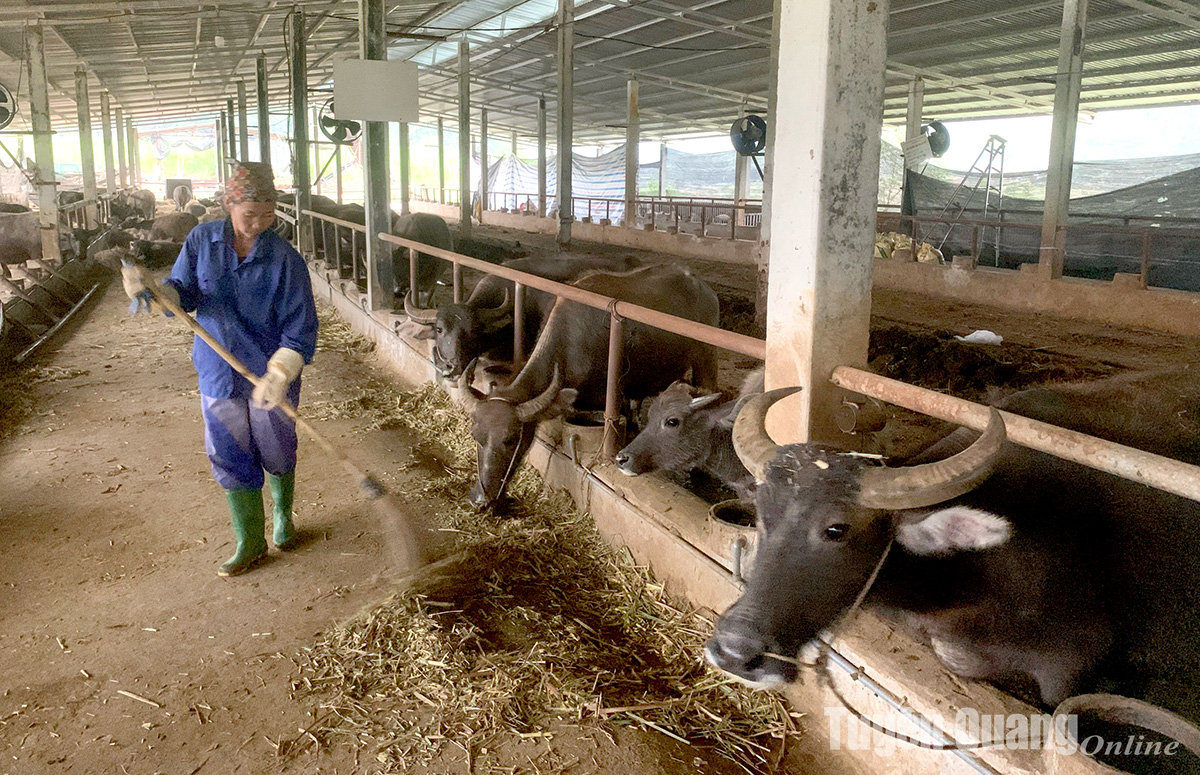
Câu chuyện của Công ty TNHH MTV Tuyên Yên, chuyên chế biến gỗ kết hợp chăn nuôi ở thôn Làng Hản, xã Kim Quan, tỉnh Tuyên Quang là một ví dụ. Theo Giám đốc Công ty Phạm Trung Nghĩa, trước đây do thiếu vốn, doanh nghiệp chỉ hoạt động cầm chừng. Năm 2022, khoản vay hơn 4 tỷ đồng từ Agribank giúp công ty đầu tư thiết bị, mở rộng dịch vụ và cung ứng nguyên liệu cho các doanh nghiệp sản xuất giấy, chế biến gỗ trên địa bàn. Sau quá trình mở rộng, doanh thu công ty tăng gấp hai lần so với trước; doanh nghiệp tạo việc làm cho trên 50 lao động, trong đó có 15 người làm việc thường xuyên.
Tại Gia Lai, Công ty TNHH MTV Xây dựng Ngọc Anh Gia Lai cũng khởi đầu với quy mô nhỏ, hoạt động trong lĩnh vực san lấp và xây dựng dân dụng. Theo Chủ tịch Công ty Trần Ngọc Chương, từ năm 2018 - sau 2 năm thành lập, ông tiếp cận vốn vay tại Agribank Đông Gia Lai để mở rộng sản xuất, đầu tư nhà máy bê tông. Sau đó, Agribank đầu tư một khoản vay 30 tỷ đồng tiếp tục hỗ trợ Công ty nâng năng lực và quy mô hoạt động.
"Nhờ nguồn vốn này, chúng tôi đã nghiên cứu, sản xuất thành công vật liệu bê tông nhẹ, đến nay đã cung cấp ra thị trường khoảng 700.000m² sản phẩm. Hiện tại, Công ty đang tạo việc làm ổn định cho 30 công nhân với mức lương trung bình 7,5 triệu đồng/người/tháng" - Chủ tịch Trần Ngọc Chương cho biết.
Hai doanh nghiệp, hai nhu cầu sử dụng vốn khác nhau: một bên cần máy móc và nguồn lực cho hoạt động chế biến gắn với nguyên liệu địa phương; bên kia đầu tư năng lực sản xuất một sản phẩm mới. Điểm chung là khoản vay được đặt vào một công việc cụ thể và không chỉ mang lại giá trị cho doanh nghiệp, cho người lao động mà còn đóng góp vào tăng trưởng kinh tế, xã hội địa phương. Đây cũng là cách nhìn cần thiết khi đánh giá hiệu quả tín dụng đối với DNNVV: không chỉ hỏi đã cho vay bao nhiêu, mà phải hỏi doanh nghiệp làm được gì với số vốn ấy!
Từ một khoản vay đến chương trình
Tăng trưởng của một doanh nghiệp luôn là kết quả của nhiều yếu tố: lựa chọn sản phẩm, năng lực điều hành, lao động, thị trường và thời điểm đầu tư. Song, nguồn vốn là yếu tố chính giúp doanh nghiệp mở thêm dư địa, biến một kế hoạch khả thi thành hoạt động sản xuất thực tế.
Xuất phát từ thực tế này, Agribank xác định DNNVV là nhóm khách hàng trọng tâm. Chương trình Phát triển cùng doanh nghiệp SMEs 2026 có quy mô khoảng 100.000 tỷ đồng, tập trung cấp tín dụng ngắn hạn, đáp ứng nhu cầu vốn lưu động thường xuyên. Cùng với vốn vay, Agribank giới thiệu các dịch vụ thanh toán, quản lý dòng tiền và tài trợ thương mại cho doanh nghiệp.
Tháng 8/2026, Agribank triển khai chương trình tín dụng ưu đãi quy mô 70.000 tỷ đồng, hướng tới DNNVV cùng các doanh nghiệp, cá nhân kinh doanh thuộc lĩnh vực ưu tiên, động lực tăng trưởng. Chương trình kéo dài từ tháng 8/2026 đến năm 2028, với mức lãi suất ưu đãi thấp hơn từ 1 đến 2 điểm phần trăm mỗi năm so với lãi suất cho vay bình quân cùng kỳ hạn của Agribank.
Phạm vi chương trình bao gồm nông nghiệp, công nghiệp hỗ trợ, xuất khẩu, chế biến, chế tạo và một số lĩnh vực công nghệ, dự án xanh. Và mới đây, tại hội nghị về tăng cường khả năng tiếp cận vốn tín dụng cho DNNVV ngày 18/9/2026, Agribank cho biết đã triển khai 10 chương trình tín dụng ưu đãi có đối tượng thụ hưởng là DNNVV, với tổng quy mô trên 520 nghìn tỷ đồng. Các chương trình đều có chính sách cho vay với lãi suất ưu đãi, giảm từ 1,5% đến 2,5% so với mức lãi suất thông thường. Bên cạnh đó còn có các ưu đãi về phí dịch vụ, phí thanh toán quốc tế, các chính sách ưu đãi về bảo hiểm, mở thẻ tín dụng… nhằm giảm chi phí tài chính tổng thể cho doanh nghiệp.
Thực tế cho thấy, khoảng cách giữa nguồn vốn được bố trí và kết quả ở từng nhà xưởng chính là nơi câu chuyện phát triển doanh nghiệp diễn ra. Một khoản vay có thể giúp công ty mua thiết bị; nhưng sản phẩm làm ra có bán được không, năng suất có cải thiện không và doanh nghiệp có duy trì được việc làm hay không vẫn phụ thuộc vào cách sử dụng vốn. Trường hợp Tuyên Yên và Ngọc Anh Gia Lai gợi ra điểm xuất phát quan trọng: nguồn vốn phát huy giá trị khi đi cùng một nhu cầu đầu tư rõ ràng và một phương án sản xuất có thị trường.
Khi nhà xưởng mở rộng, tác động của vốn bắt đầu vượt ra ngoài bảng cân đối của doanh nghiệp. Người lao động có thêm công việc; hoạt động thu mua, cung ứng nguyên liệu và dịch vụ liên quan có thể được duy trì hoặc mở rộng. Dòng chảy ấy sẽ được nhìn rõ hơn ở bài tiếp theo, từ phía những người và những địa phương cùng tham gia vào quá trình sản xuất.