Phân cấp ngân sách phải gắn với bảo đảm nguồn lực thực hiện
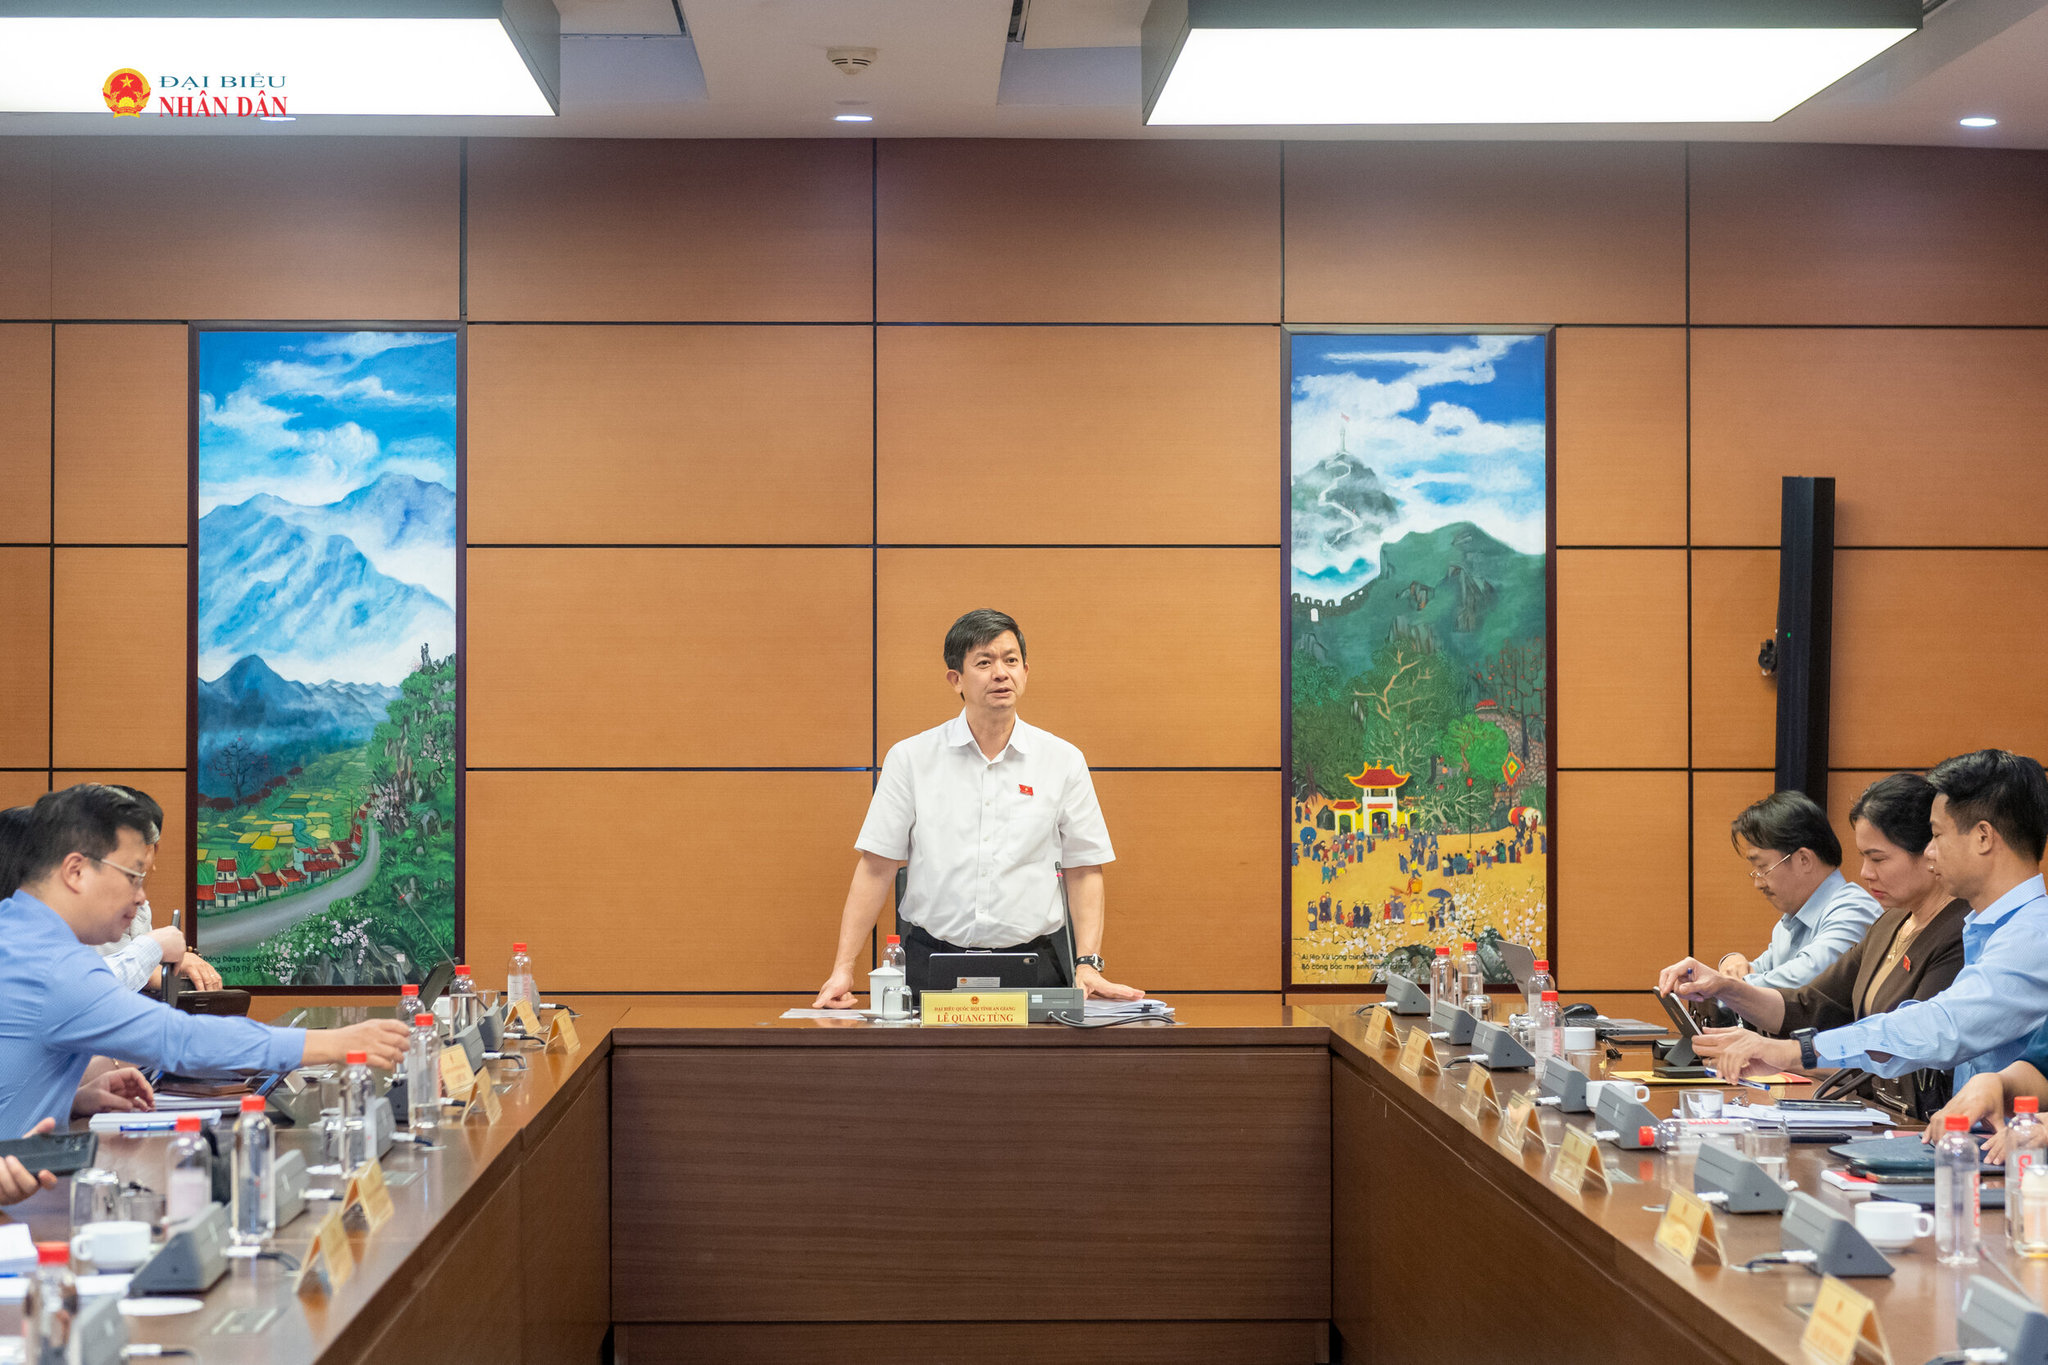
Chiều 23/10, thảo luận tại Tổ 16 (gồm Đoàn ĐBQH tỉnh An Giang, Lai Châu) về dự án Luật Ngân sách nhà nước (hợp nhất), các ĐBQH đề nghị làm rõ thẩm quyền điều hành ngân sách, có cơ chế bảo đảm nguồn lực tương xứng với nhiệm vụ được phân cấp, nhất là ở cấp xã; đồng thời, tăng cường thẩm định, hỗ trợ chuyên môn để bảo đảm tính khả thi, hiệu quả trong tổ chức thực hiện.
Nâng cao hiệu quả phân bổ, sử dụng nguồn lực
ĐBQH Lý Anh Thư (An Giang) cơ bản thống nhất với sự cần thiết ban hành Luật Ngân sách nhà nước (hợp nhất), cũng như những định hướng đổi mới trong dự thảo. Đại biểu cho rằng việc hợp nhất Luật Ngân sách nhà nước và Luật Đầu tư công là một bước đổi mới quan trọng, nhằm tạo sự thống nhất giữa quản lý ngân sách với quản lý đầu tư công, nâng cao hiệu quả phân bổ, sử dụng nguồn lực, đẩy mạnh phân cấp, phân quyền và đơn giản hóa thủ tục.
Theo đại biểu, đây là hai lĩnh vực có quan hệ chặt chẽ nhưng cũng có những đặc thù riêng. Vì vậy, cùng với việc hợp nhất hai Luật phải giải quyết được những bất cập về thẩm quyền, quy trình và trách nhiệm trong thực tiễn, bảo đảm sự đồng bộ với Luật Tổ chức chính quyền địa phương và các luật có liên quan.
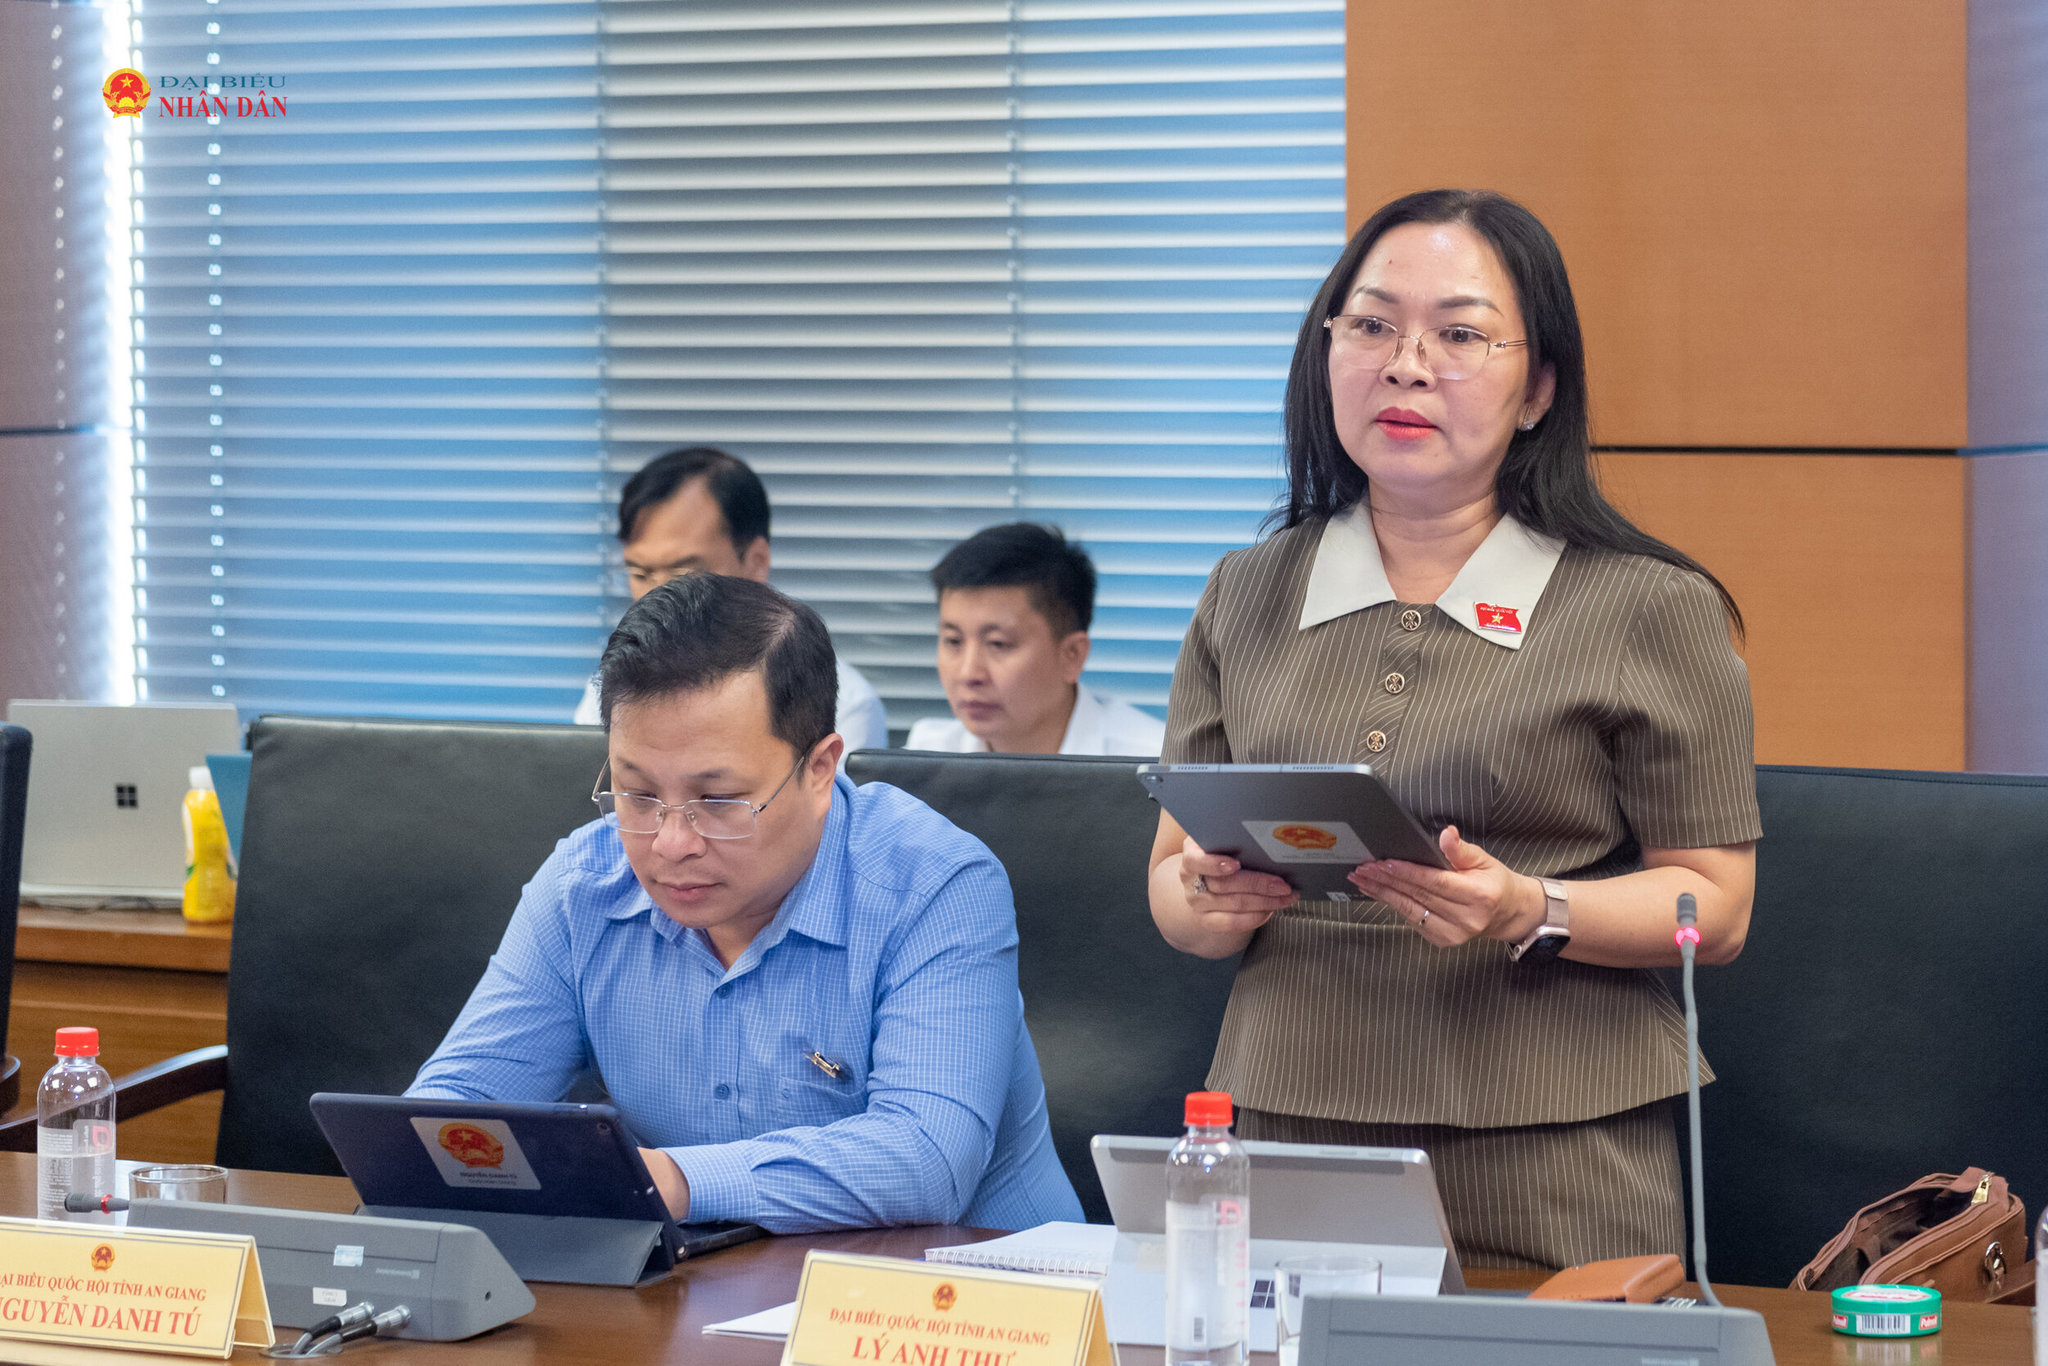
Từ thực tiễn địa phương, nhất là trong điều kiện vận hành mô hình chính quyền địa phương hai cấp, đại biểu Lý Anh Thư đề nghị cần phân định rõ thẩm quyền quyết định ngân sách của HĐND và quyền chủ động điều hành của UBND. Theo đó, dự thảo đã mở rộng thẩm quyền của UBND trong điều chỉnh dự toán ngân sách, kể cả điều chỉnh cơ cấu giữa chi đầu tư phát triển và chi thường xuyên, điều chỉnh giữa các lĩnh vực chi đã được HĐND quyết định.
Đại biểu thống nhất với định hướng này, tuy nhiên nhấn mạnh cần phân biệt rõ quyền điều hành ngân sách với quyền quyết định những vấn đề quan trọng về ngân sách. Theo đại biểu, HĐND quyết định dự toán không chỉ là quyết định tổng số thu, chi mà còn quyết định cơ cấu phân bổ nguồn lực, các lĩnh vực ưu tiên và mục tiêu phát triển của địa phương. Nếu UBND được điều chỉnh những nội dung này mà không có giới hạn cụ thể thì có thể làm thay đổi các ưu tiên đã được HĐND quyết định. Vì vậy, đại biểu đề nghị hoàn thiện khoản 3 Điều 62, quy định rõ phạm vi, giới hạn UBND được chủ động điều chỉnh; trường hợp điều chỉnh làm thay đổi các mục tiêu, chỉ tiêu ngân sách chủ yếu thì phải trình HĐND xem xét, quyết định.
Đại biểu cũng thống nhất với quy định tại Điều 10 và Điều 41 của dự thảo về nguyên tắc phân cấp nguồn thu, nhiệm vụ chi giữa ngân sách cấp tỉnh và ngân sách cấp xã, phù hợp với đặc điểm kinh tế, địa lý, dân cư và khả năng quản lý của từng địa phương. Tuy nhiên, theo đại biểu, trong điều kiện tổ chức chính quyền địa phương hai cấp, cấp xã trực tiếp thực hiện nhiều nhiệm vụ hơn, trong khi điều kiện về nguồn thu, nhân lực và năng lực tổ chức thực hiện giữa các địa phương có sự chênh lệch rất lớn. Do đó, phải có cơ chế xử lý khi nhiệm vụ của cấp xã tăng lên trong thời kỳ ổn định ngân sách.
Đại biểu đề nghị bổ sung tại Điều 10 hoặc Điều 41 cơ chế bảo đảm nguồn lực khi giao bổ sung nhiệm vụ chi cho ngân sách cấp dưới; trường hợp nguồn lực đã phân cấp không đáp ứng yêu cầu thì phải có cơ chế điều chỉnh hoặc bổ sung phù hợp. Đồng thời, cần bảo đảm việc phân cấp ngân sách thống nhất với phân định nhiệm vụ, quyền hạn của chính quyền cấp tỉnh và cấp xã theo Luật Tổ chức chính quyền địa phương.
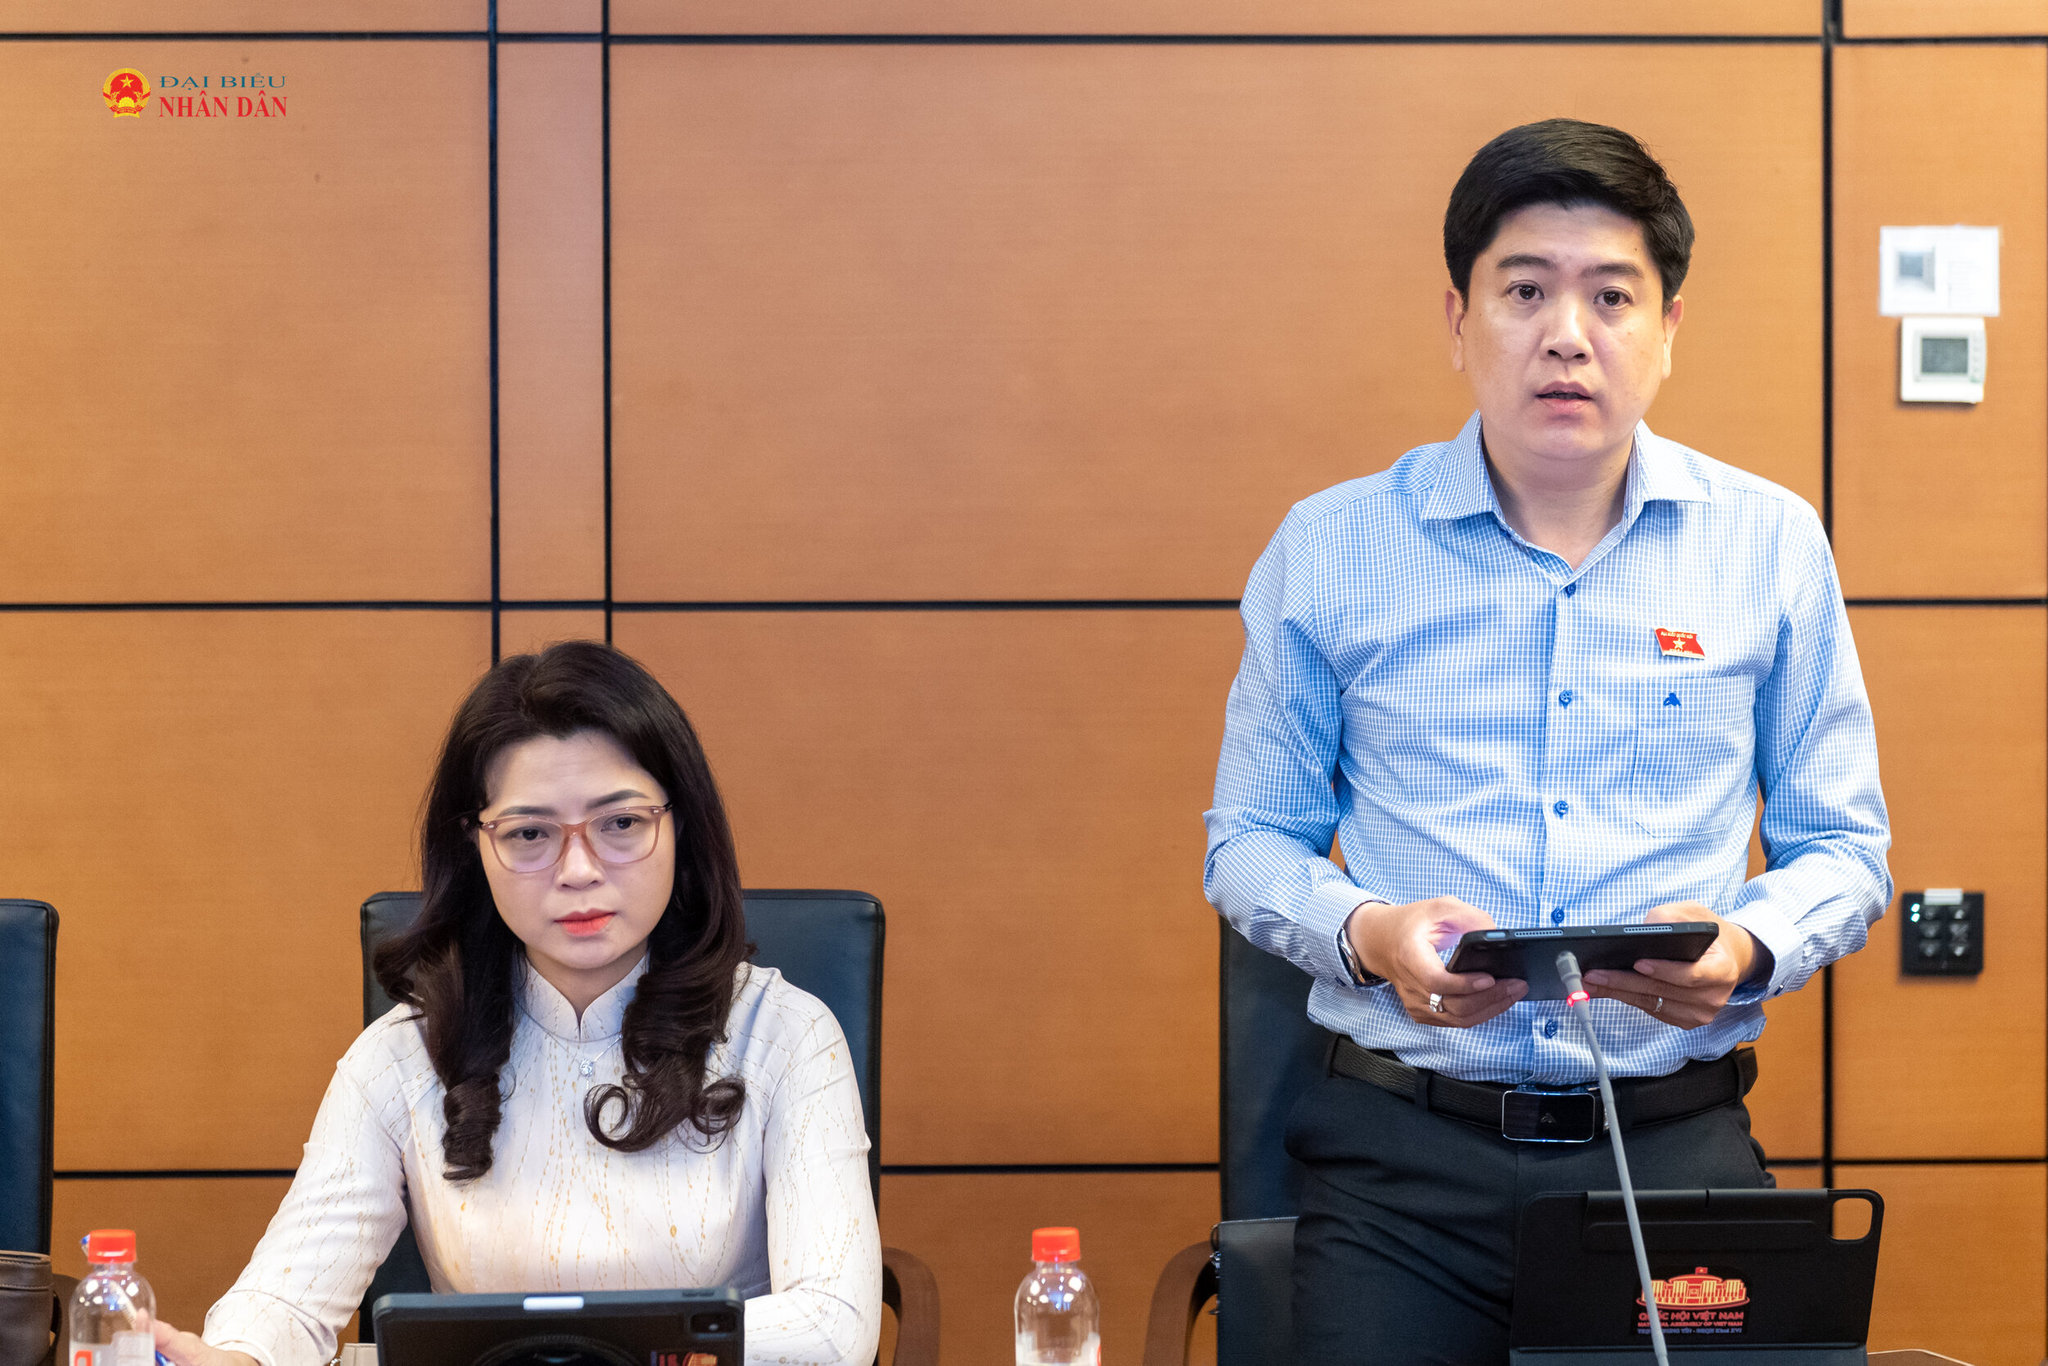
ĐBQH Trịnh Trung Tín (An Giang) cũng bày tỏ cơ bản thống nhất với cơ quan soạn thảo, nhấn mạnh dự thảo đã lần đầu tiên tích hợp toàn diện quy định về quản lý đầu tư công vào Luật Ngân sách nhà nước, đồng thời tổ chức lại hệ thống ngân sách địa phương theo mô hình 2 cấp (tỉnh và xã).
Về năng lực tài chính cấp xã, Điều 75 và Điều 81 của dự thảo đã trao quyền cho UBND/Chủ tịch UBND cấp xã quyết định chủ trương đầu tư và quyết định đầu tư dự án nhóm B, nhóm C. Theo đại biểu Trịnh Trung Tín, quy định này tăng tính tự chủ rất lớn cho cấp xã, tuy nhiên năng lực bộ máy chuyên môn tài chính - xây dựng ở cấp xã hiện nay còn rất mỏng.
Do đó đại biểu đề nghị cơ quan soạn thảo cân nhắc việc đối với dự án nhóm B ở cấp xã, cần quy định cơ chế thẩm định chặt chẽ có sự hỗ trợ chuyên môn của cơ quan tài chính cấp tỉnh hoặc các sở chuyên ngành trước khi cấp xã quyết định, tránh nguy cơ lúng túng khi triển khai thực hiện dự án, dễ dẫn đến thất thoát, sai phạm hoặc nợ đọng xây dựng cơ bản.
Về chuyển đổi số và công khai, minh bạch ngân sách, dự thảo đã bổ sung ở Điều 16 về ứng dụng công nghệ thông tin và chuyển đổi số trong quản lý ngân sách nhà nước, xây dựng Hệ thống thông tin và Cơ sở dữ liệu quốc gia về ngân sách nhà nước thống nhất.
Đại biểu Trịnh Trung Tín cho rằng cần quy định rõ lộ trình tích hợp, chia sẻ dữ liệu số giữa Hệ thống thông tin ngân sách, Hệ thống Kho bạc điện tử với Cổng dịch vụ công quốc gia và Hệ thống đấu thầu qua mạng quốc gia. Khi dữ liệu đã liên thông trực tuyến theo thời gian thực, cần xem xét đơn giản hóa và cắt giảm tối đa các hồ sơ thanh toán bằng giấy tờ, tiến tới kiểm soát bằng điện tử, giảm chi phí tuân thủ cho các cơ quan, đơn vị sử dụng ngân sách.
Cần chú ý sự khác nhau giữa niên độ ngân sách và thời gian thực hiện dự án đầu tư
ĐBQH Lê Trung Thành (An Giang) cũng bày tỏ tán thành việc hoàn thiện Luật Ngân sách nhà nước nhằm nâng cao hiệu quả huy động, phân bổ và sử dụng nguồn lực quốc gia. Nhấn mạnh việc hợp nhất Luật Đầu tư công với Luật Ngân sách nhà nước là hợp lý, tuy nhiên đại biểu cho rằng cần chú ý sự khác nhau giữa niên độ ngân sách và thời gian thực hiện dự án đầu tư.
Theo đại biểu, ngân sách được quyết định, chấp hành và quyết toán theo từng năm, trong khi dự án đầu tư thường thực hiện qua nhiều năm; tiến độ thi công, nghiệm thu và thanh toán theo hợp đồng có thể đi qua thời điểm kết thúc năm ngân sách. Vì vậy, khi đưa các quy định về đầu tư công vào Luật Ngân sách nhà nước, cần bảo đảm tính liên tục của nguồn vốn và nghĩa vụ thanh toán.
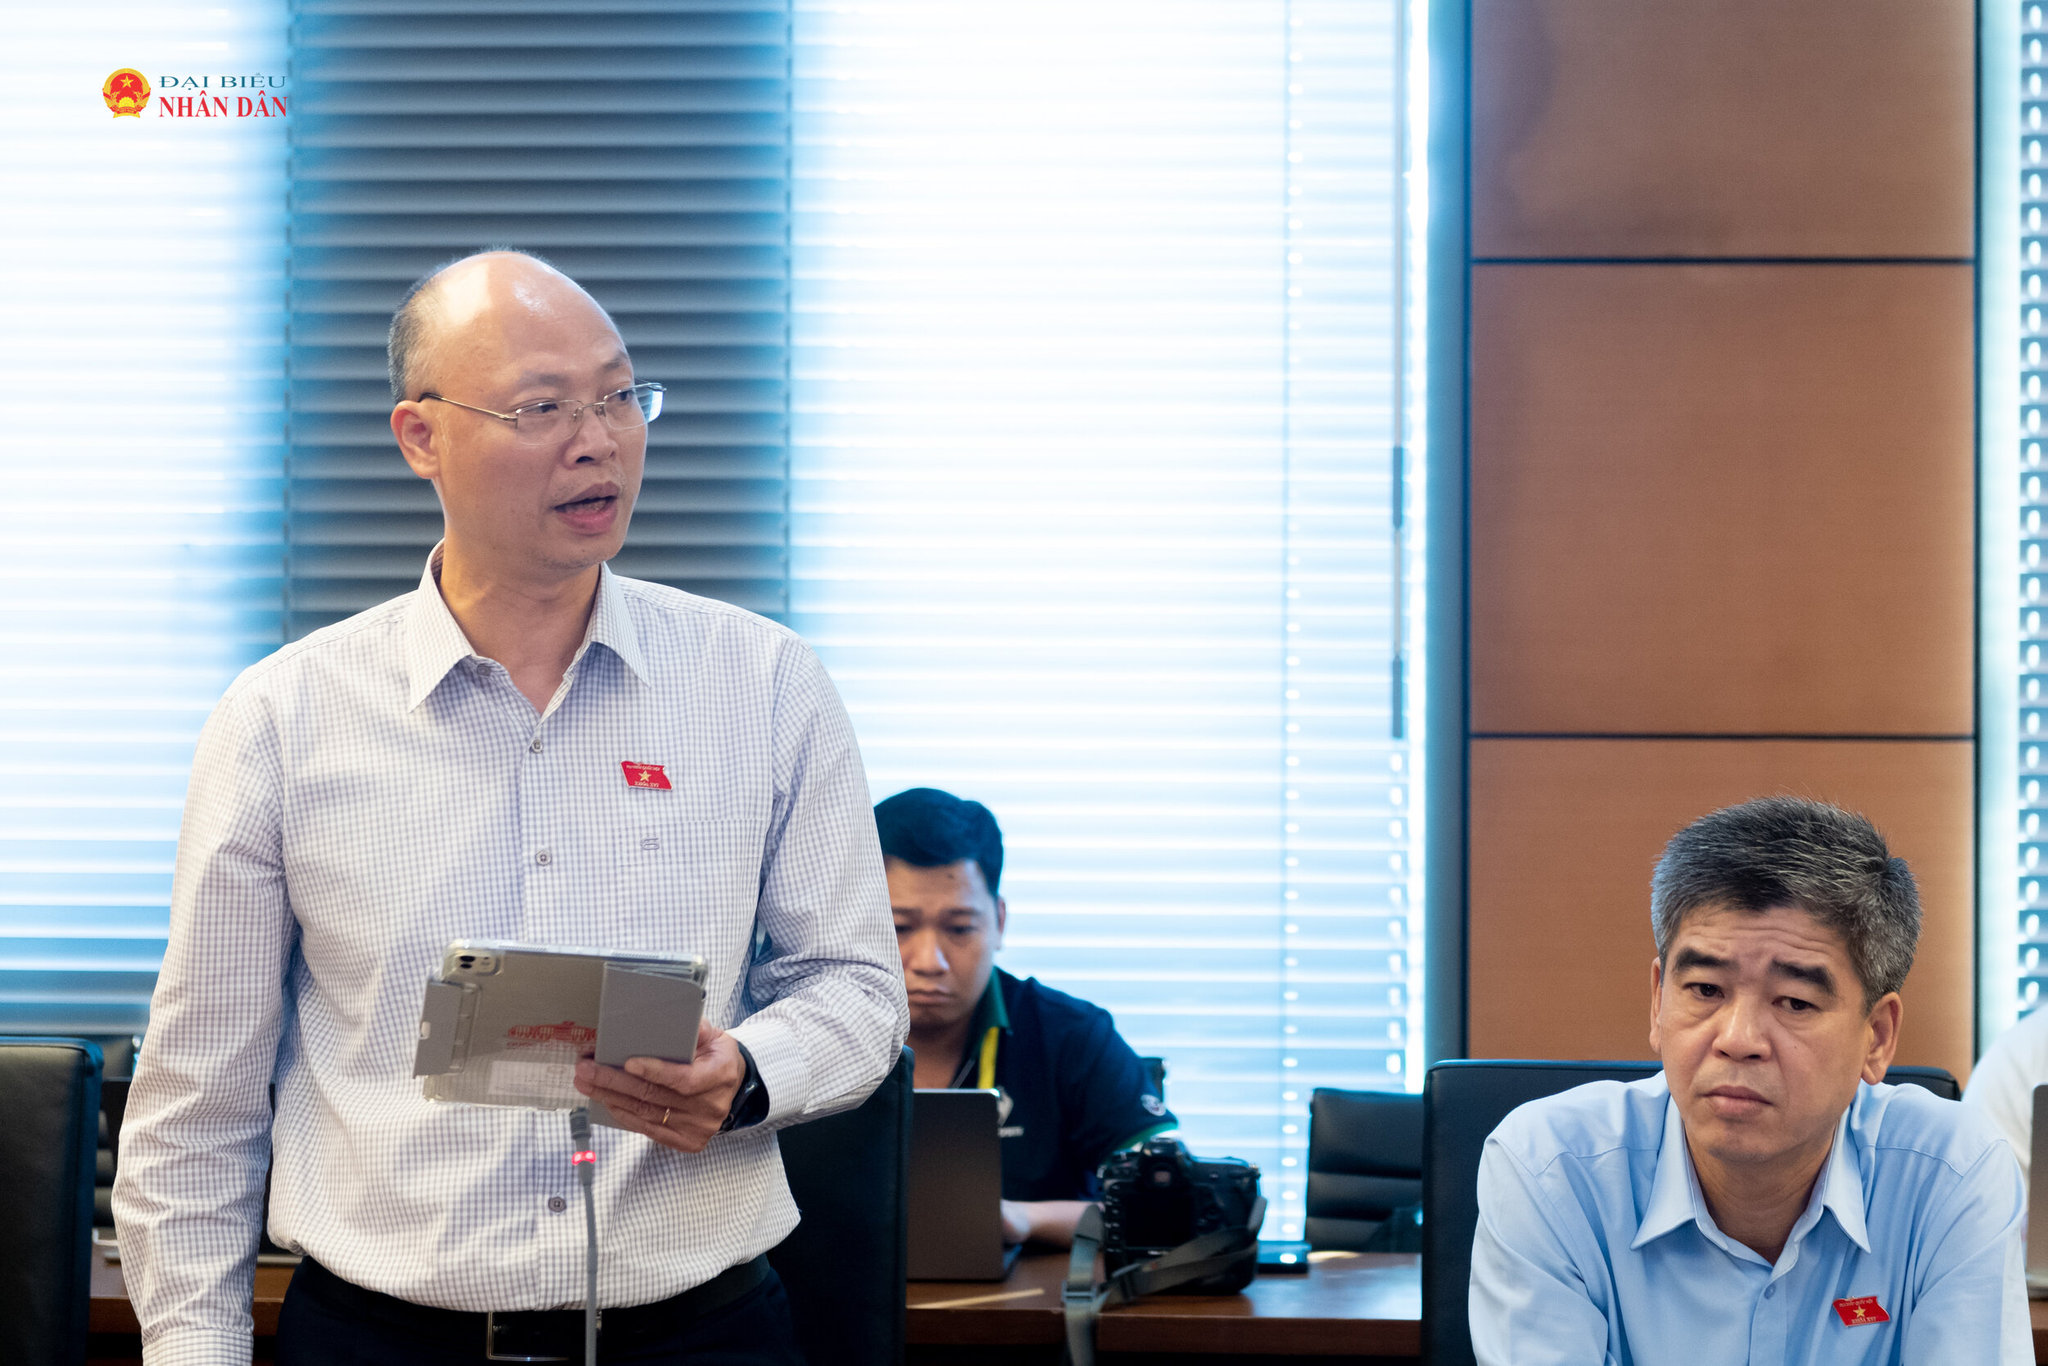
Cho rằng dự thảo Luật đã có những quy định tích cực về đánh giá hiệu quả đầu tư, quản lý ngân sách theo kết quả và phân cấp thẩm quyền, đại biểu đề nghị làm rõ hơn vai trò kiến tạo phát triển của Luật ngân sách để mỗi khoản chi phải gắn với kết quả phát triển kinh tế, xã hội; quyền chủ động phải đi cùng trách nhiệm giải trình; nguồn lực phải được bảo đảm để nhiệm vụ thực hiện đến cùng và phát huy hiệu quả.
Đại biểu Lê Trung Thành cũng đề nghị bổ sung kết quả, hiệu quả sử dụng ngân sách thành căn cứ bắt buộc khi lập và phân bổ dự toán. Theo đó, tại Điều 9 và Điều 87 của dự thảo đã yêu cầu đánh giá hiệu quả đầu tư trong cả quá trình thực hiện và vận hành, khai thác sau đầu tư; báo cáo quyết toán phải thuyết minh kết quả, hiệu quả chi ngân sách. Tuy nhiên, khoản 7 Điều 52 mới quy định căn cứ lập dự toán là tình hình thực hiện ngân sách năm trước, chưa thể hiện rõ yêu cầu sử dụng kết quả đánh giá hiệu quả để quyết định bố trí nguồn lực năm sau. Đại biểu nhấn mạnh, nếu thiếu sự kết nối này, đánh giá hiệu quả có thể chỉ dừng ở báo cáo, trong khi phân bổ ngân sách vẫn chủ yếu dựa vào mức chi năm trước và nhu cầu đề xuất.
Do đó, đại biểu đề nghị bổ sung tại Điều 9 nguyên tắc phân bổ ngân sách gắn với mục tiêu, kết quả và hiệu quả sử dụng nguồn lực; tại Điều 52, quy định rõ kết quả đánh giá thực hiện nhiệm vụ, chương trình, dự án là căn cứ bắt buộc khi lập dự toán. Đồng thời, hoàn thiện khoản 6 Điều 87 theo hướng kết quả đánh giá phải được sử dụng để xem xét tiếp tục, điều chỉnh hoặc chấm dứt nhiệm vụ, làm căn cứ phân bổ ngân sách kỳ sau.
"Chẳng hạn, chi chuyển đổi số cần được đánh giá bằng thời gian, chi phí người dân và doanh nghiệp tiết kiệm được, mức độ tái sử dụng dữ liệu và chất lượng dịch vụ. Với giáo dục, y tế, an sinh xã hội, phải coi trọng chất lượng và khả năng tiếp cận dịch vụ, phù hợp với đặc thù từng địa bàn", đại biểu cho hay.