Kiểm toán Nhà nước đổi mới toàn diện, lấy chuyển đổi số làm động lực
Trước yêu cầu phát triển đất nước và thích ứng với bối cảnh mới, Phó Tổng Kiểm toán Nhà nước Hà Thị Mỹ Dung cho biết, Kiểm toán Nhà nước xác định đổi mới toàn diện về tổ chức, phương thức hoạt động, lấy công nghệ và chuyển đổi số làm động lực, qua đó nâng cao vị thế, vai trò và hiệu quả kiểm toán trong kiểm soát nguồn lực công.
Kiểm toán không chỉ phát hiện sai phạm mà phải sớm nhận diện rủi ro
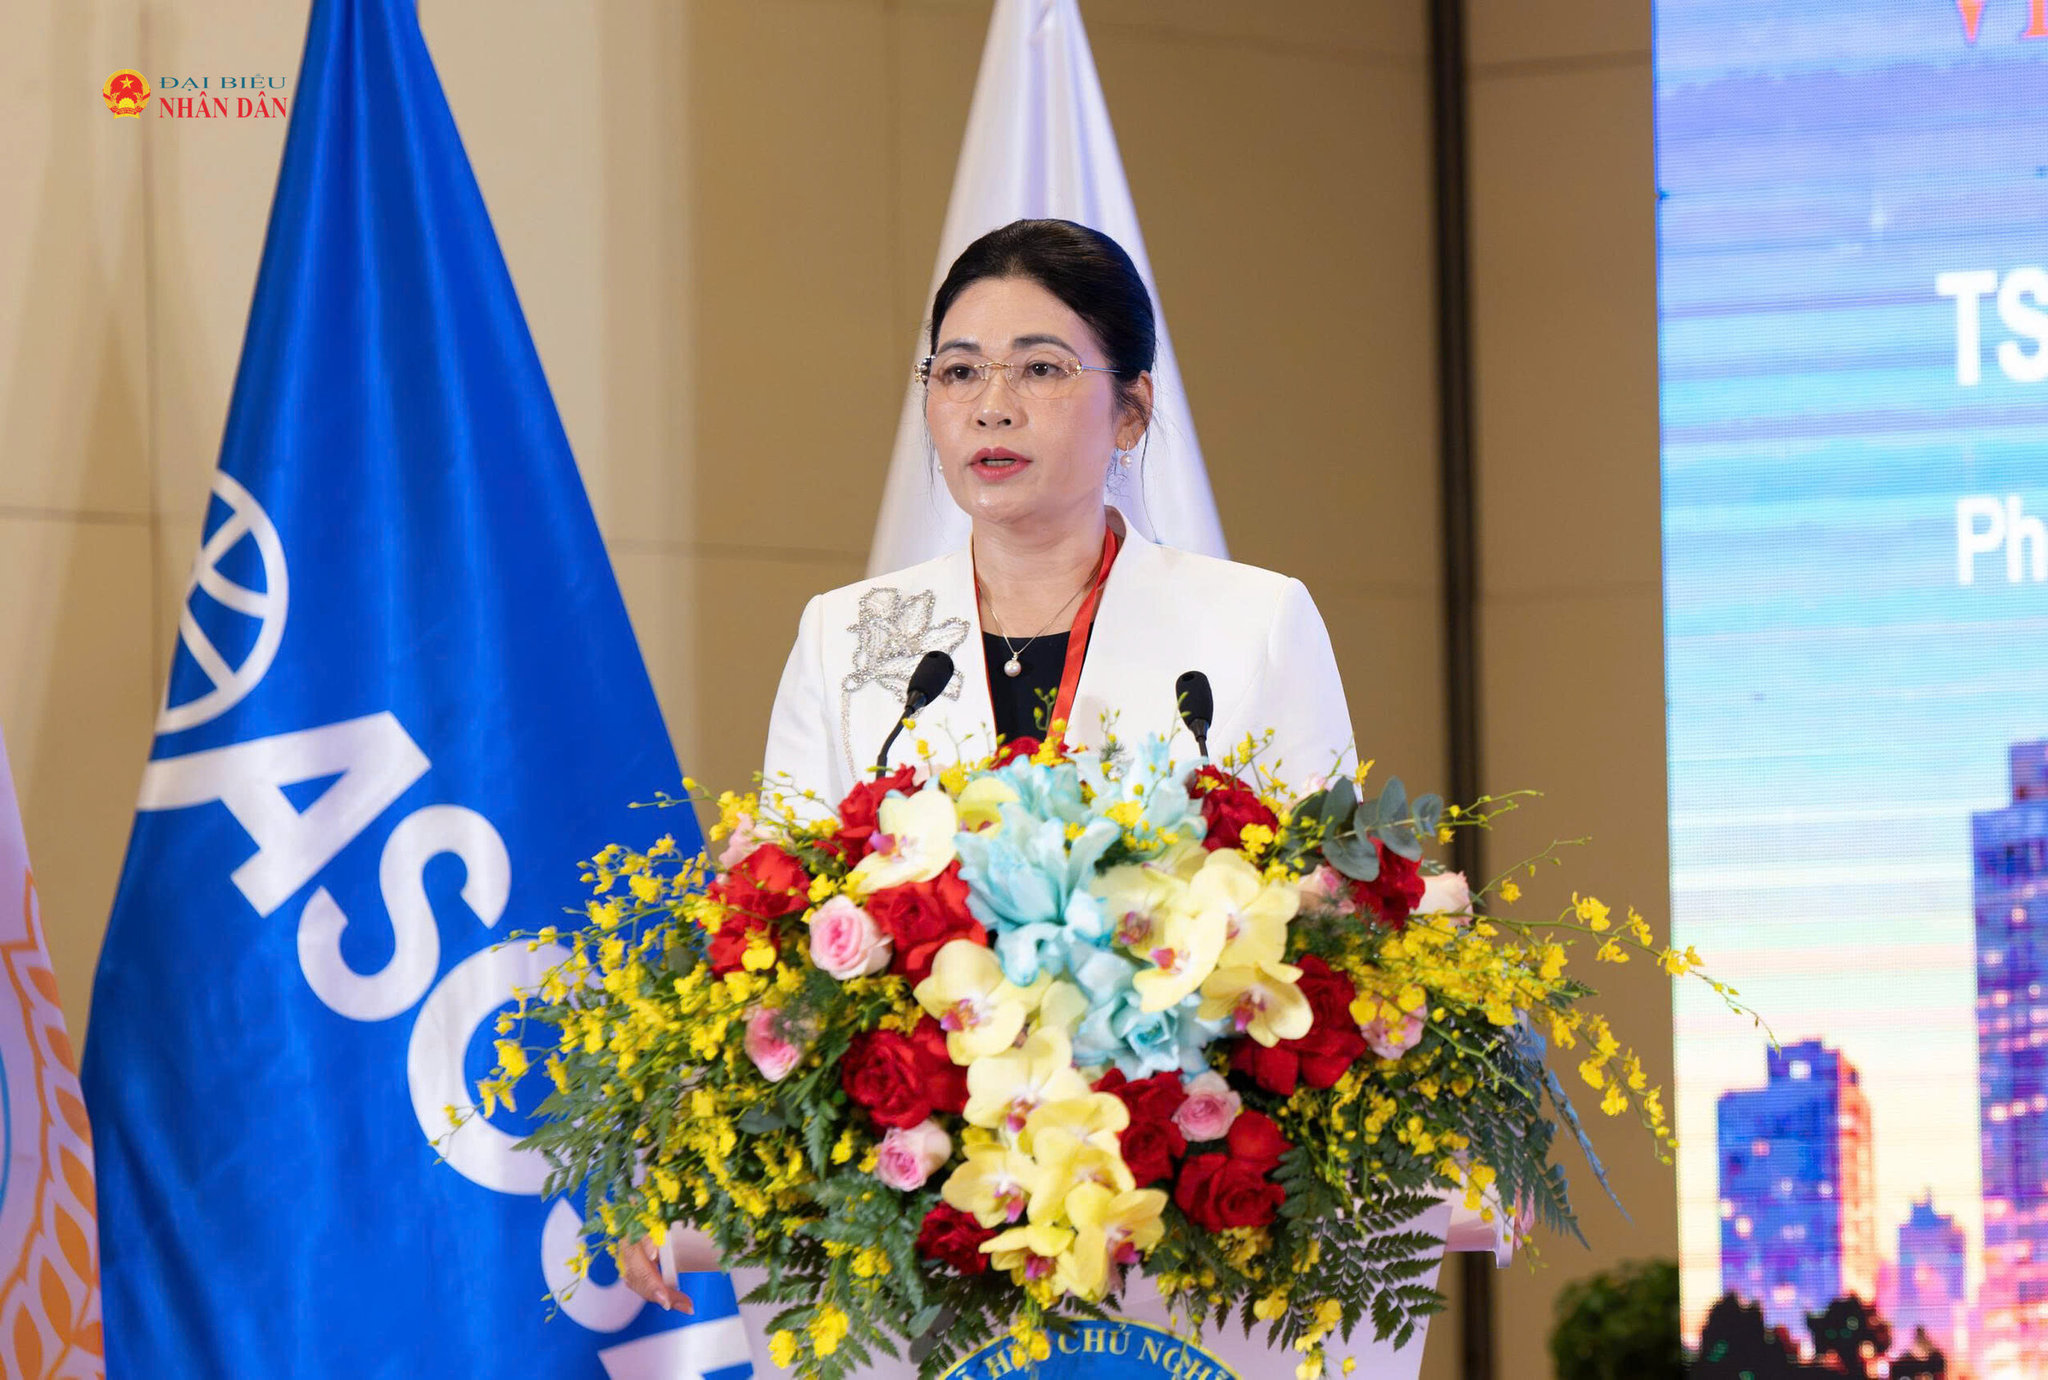
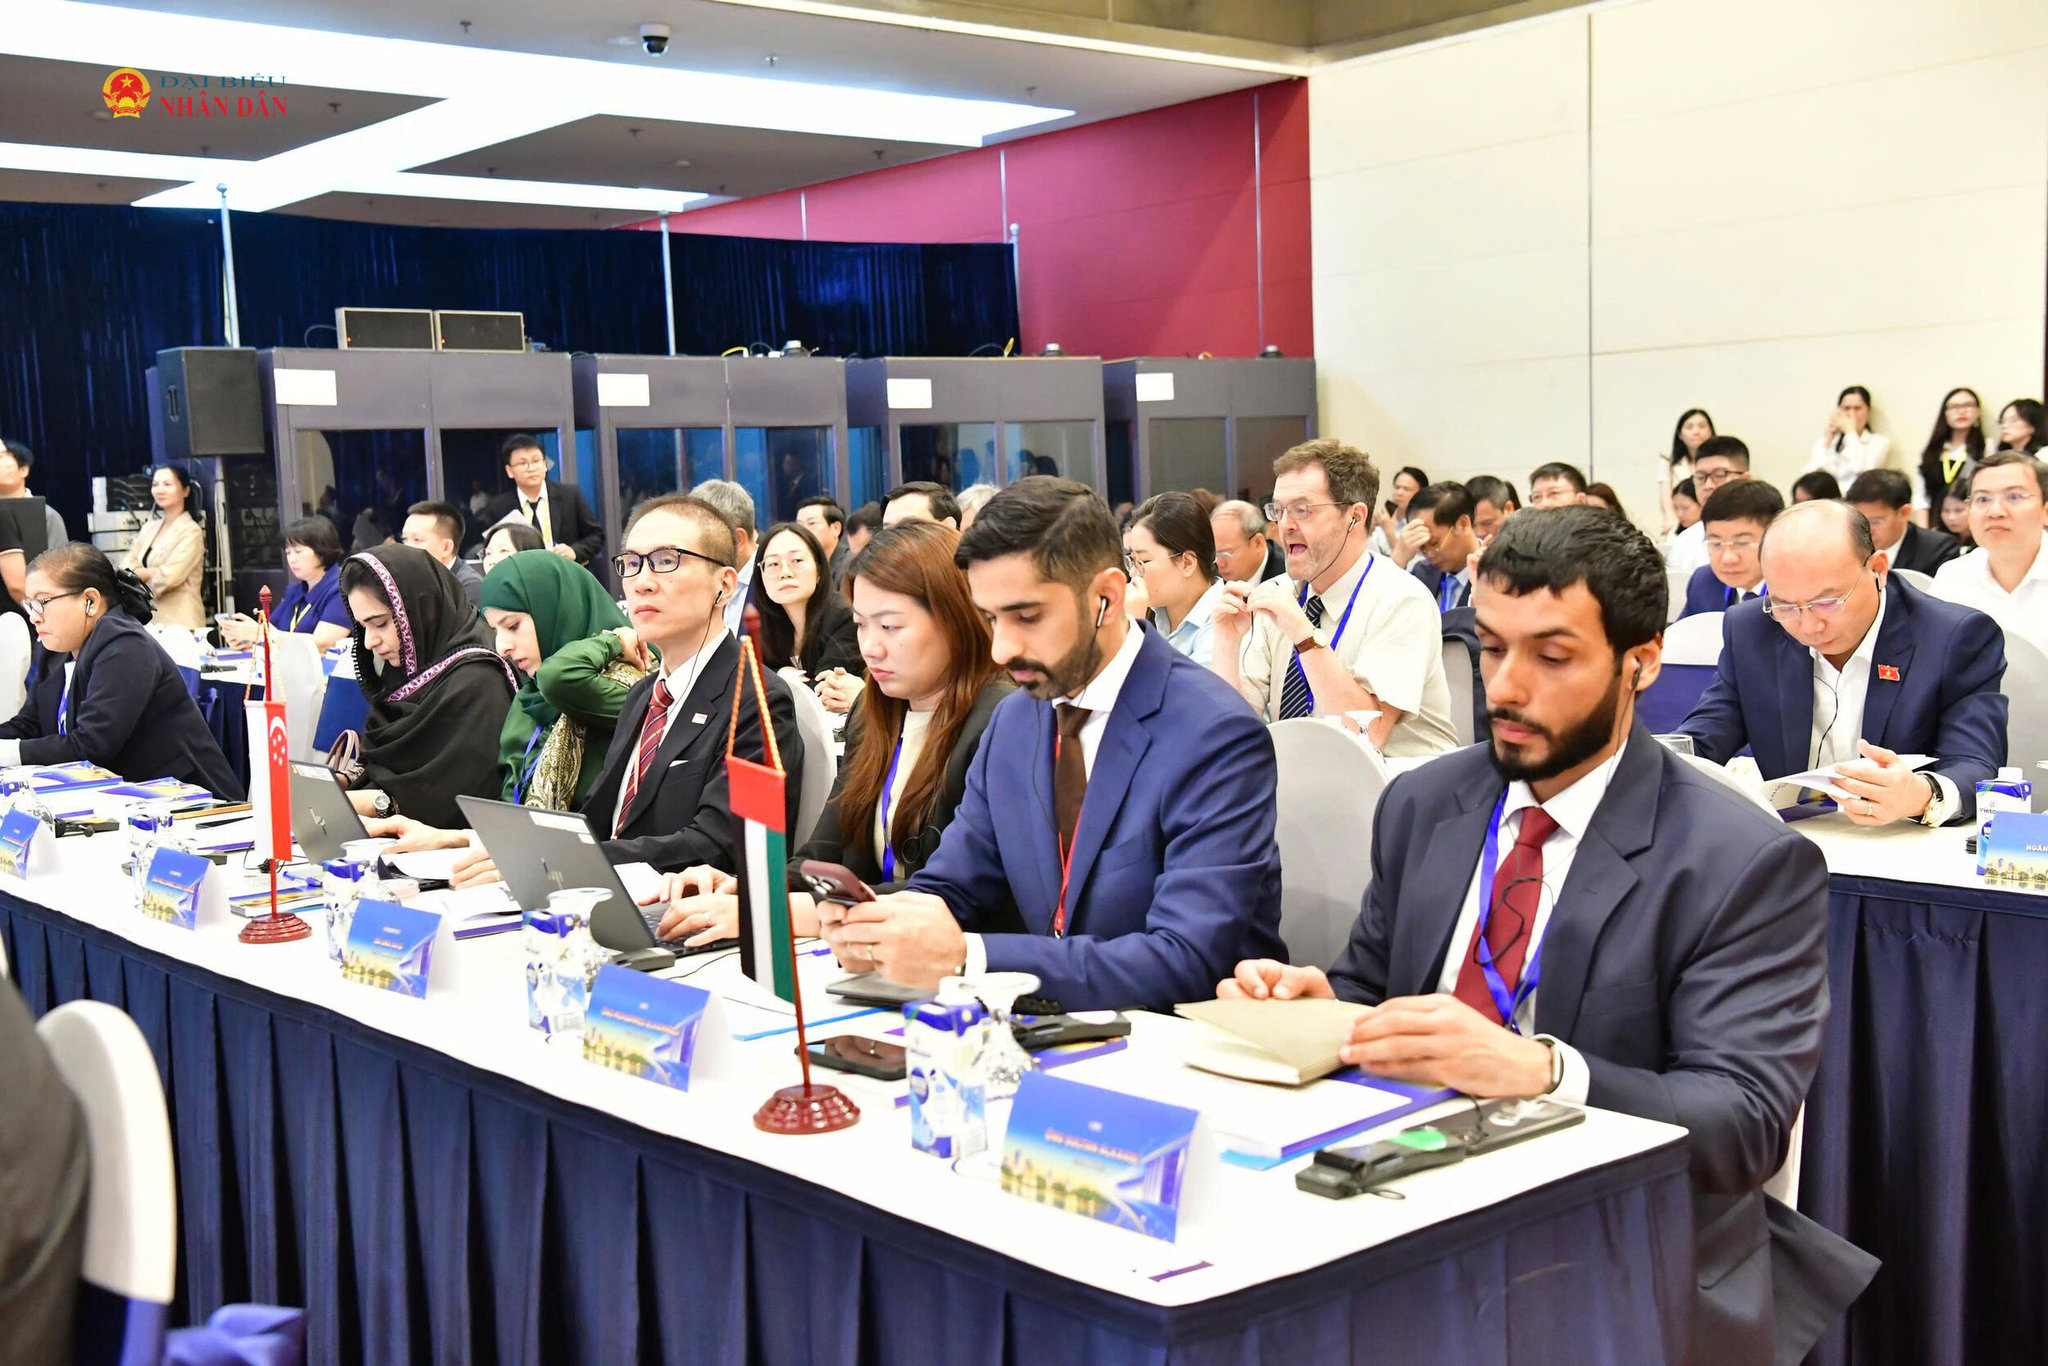
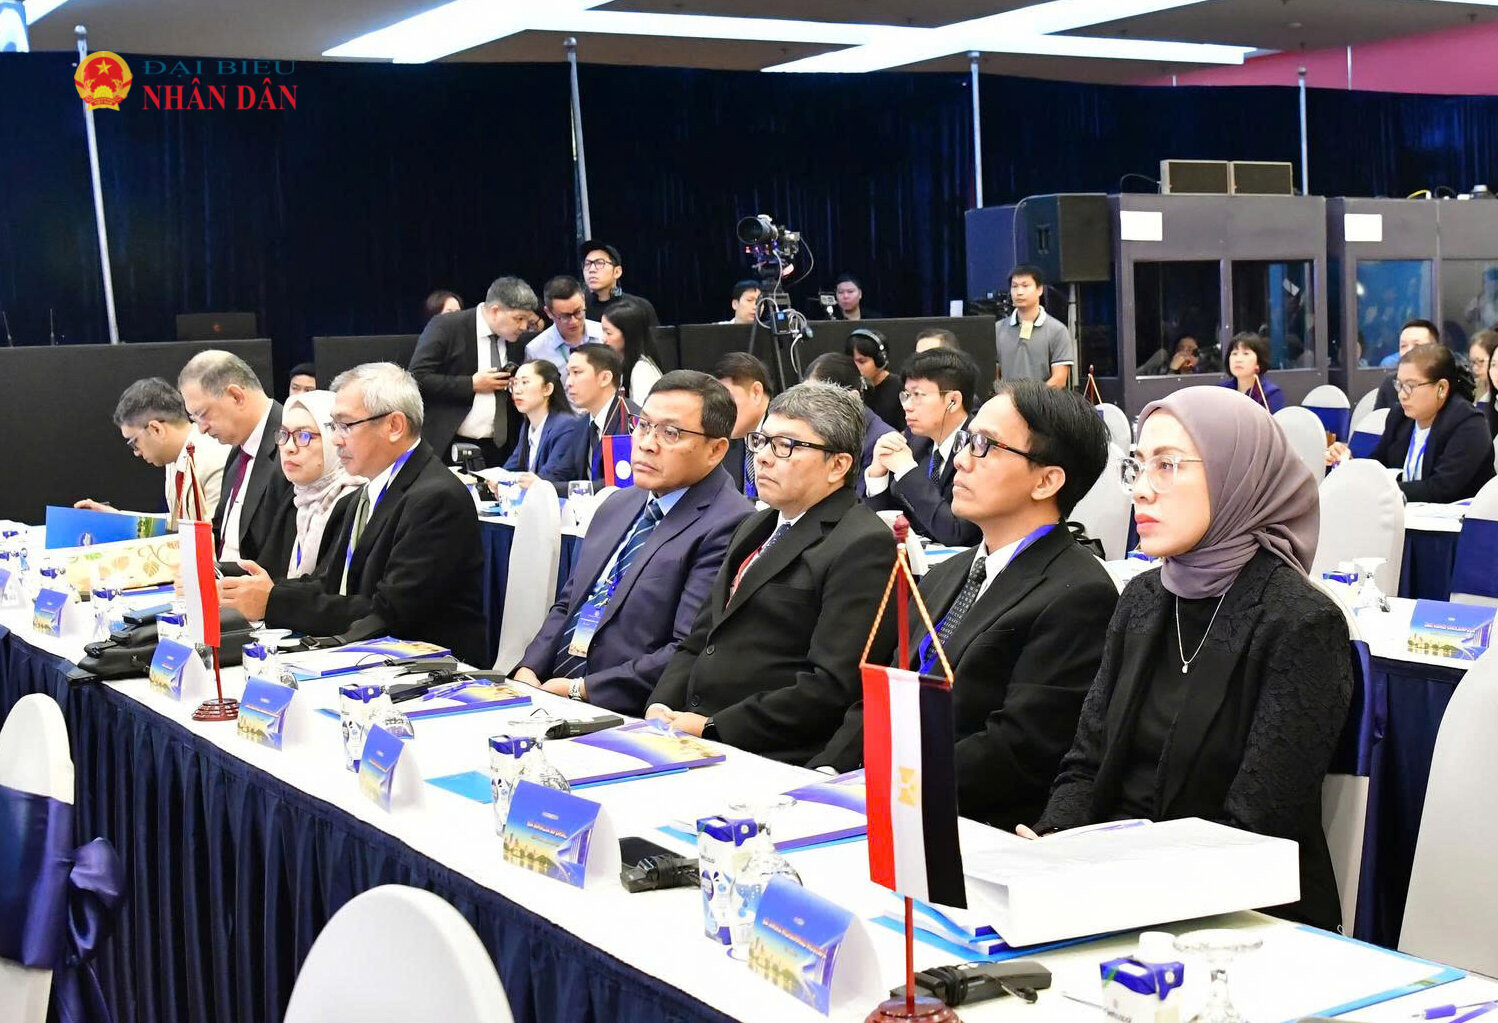
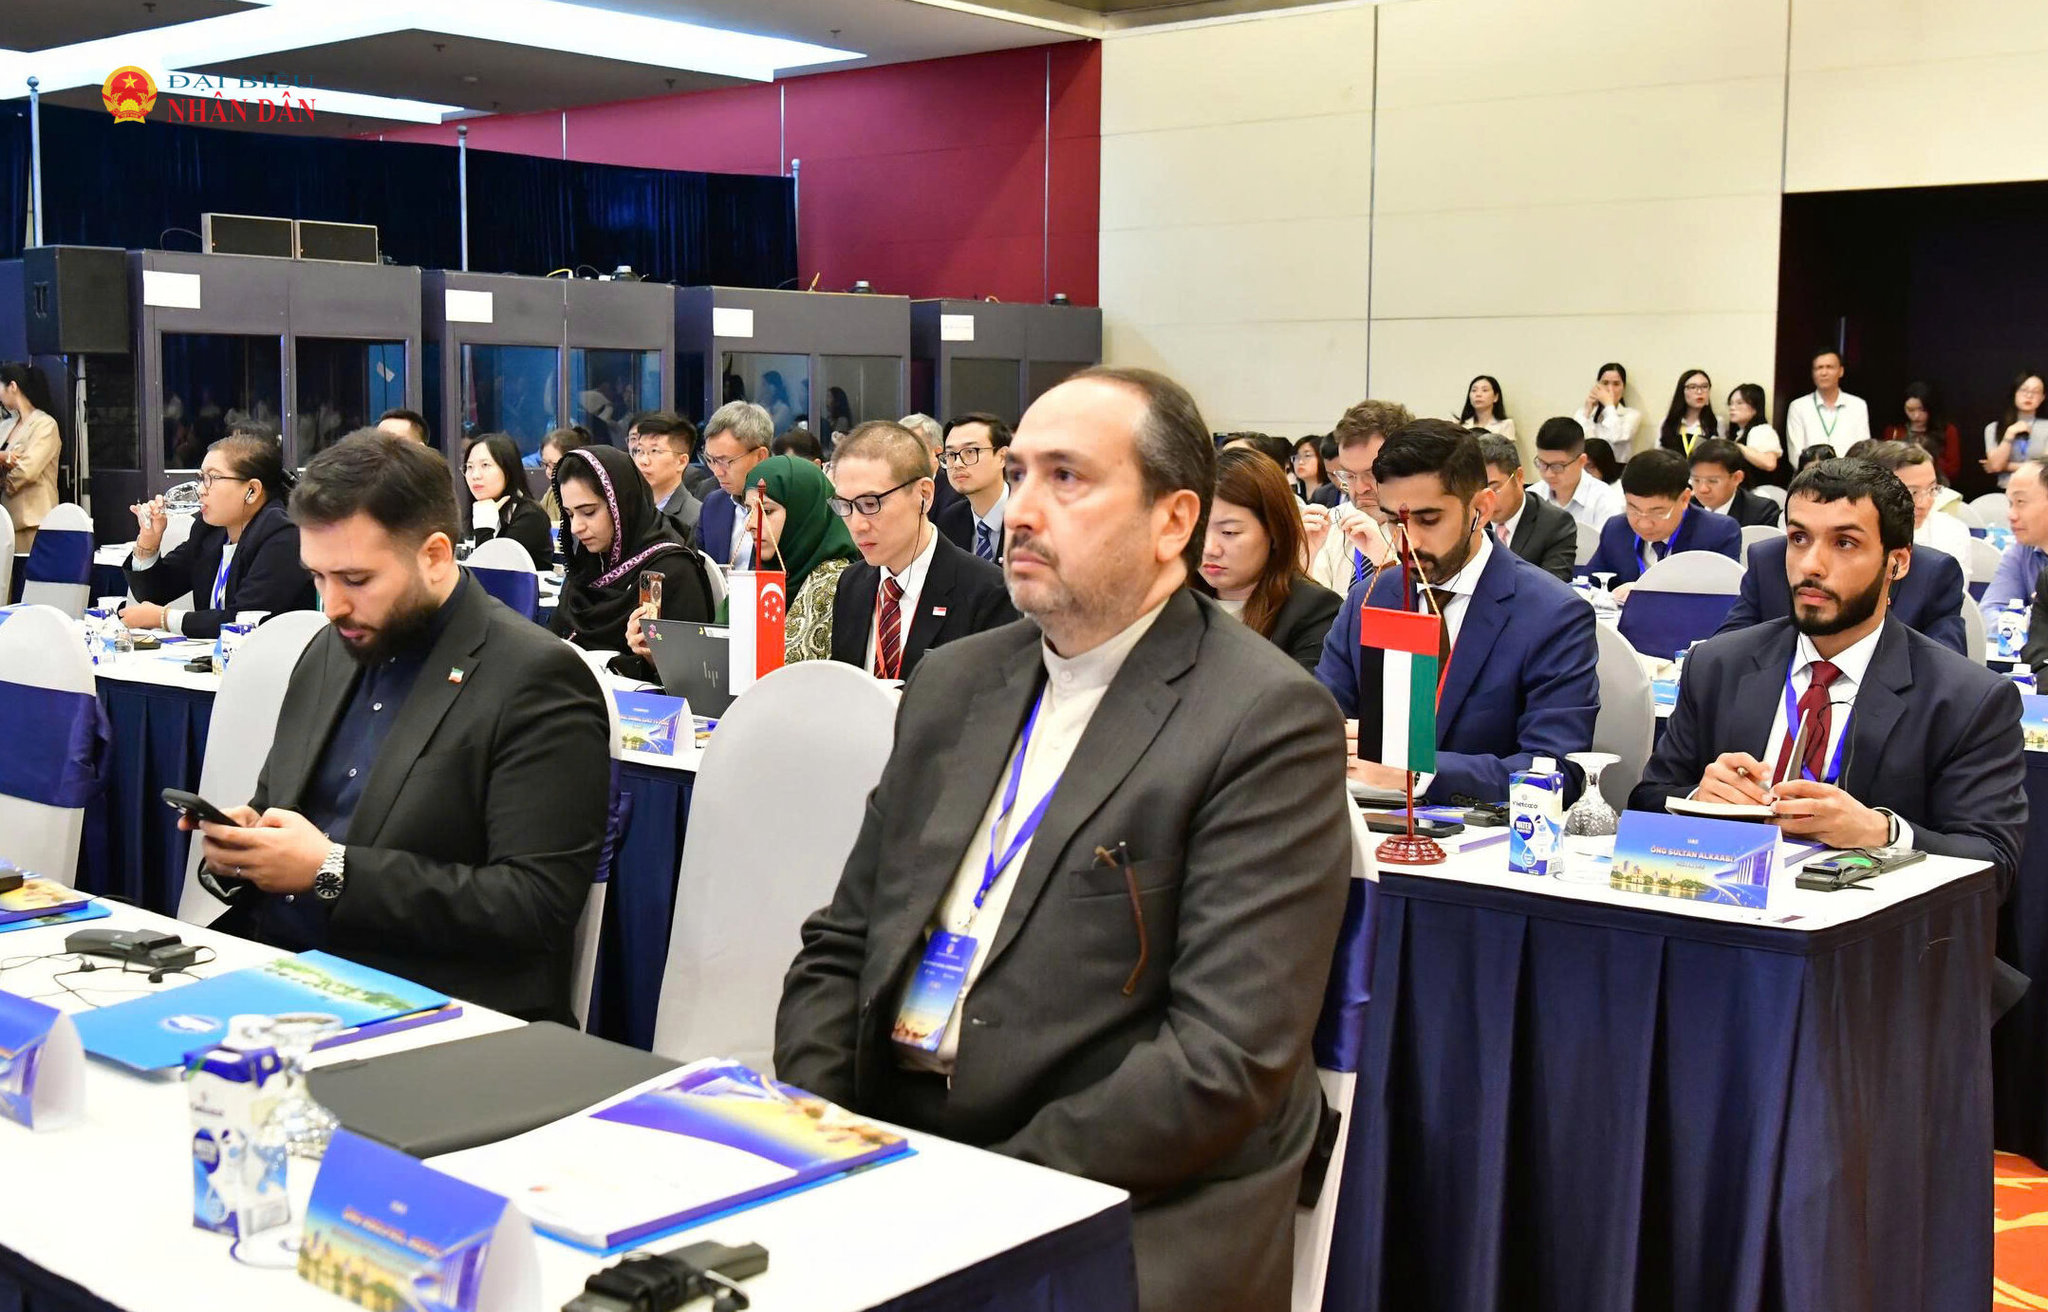
Trình bày tham luận tại Hội thảo quốc tế “Cơ quan kiểm toán tối cao trong bối cảnh mới: Tầm nhìn, Thể chế và Đổi mới” sáng 27/10, Phó Tổng Kiểm toán Nhà nước Hà Thị Mỹ Dung cho biết, xung đột địa chính trị, biến động tài chính và biến đổi khí hậu đang đặt ra sức ép lớn đối với quản trị quốc gia.
Tăng trưởng chậm, nợ công và rủi ro tài khóa đòi hỏi việc sử dụng nguồn lực công hiệu quả hơn. Trong khi đó, trí tuệ nhân tạo (AI) và dữ liệu lớn đang thay đổi phương thức quản trị. Các cơ quan kiểm toán tối cao (SAI), vì thế, phải vừa bảo vệ tính độc lập, uy tín, vừa đáp ứng yêu cầu ngày càng cao về minh bạch, trách nhiệm giải trình và hiệu quả phục vụ người dân.
Theo Phó Tổng Kiểm toán Nhà nước, thời gian qua, các SAI đã và đang nỗ lực đổi mới toàn diện, củng cố tính độc lập, uy tín, liêm chính, chuyên nghiệp, minh bạch, trách nhiệm giải trình và lòng tin công chúng.
Để tăng cường tác động của kiểm toán chuyên nghiệp và đổi mới đáp ứng những thách thức mới như Tuyên bố Sharm El-Sheikh tại Đại hội INTOSAI, tháng 10/2025 và INTOSAI-P12 đã nhấn mạnh, các SAI phải tập trung củng cố ba trụ cột không thể tách rời, đó là: tầm nhìn dài hạn, thể chế vững chắc và đổi mới thực chất.
Để làm được điều đó, trước hết, các SAI không còn đơn thuần là những cơ quan kiểm tra tài chính mang tính hậu kiểm truyền thống, mà phải trở thành thiết chế tiên phong, thúc đẩy Chính phủ tối ưu hóa hoạt động và nguồn lực công vì sự phát triển bền vững. Kết quả kiểm toán không chỉ phát hiện sai phạm mà còn nhận diện rủi ro sớm, chỉ ra bất cập hệ thống và đánh giá hiệu quả chính sách.
Tiếp theo, tính độc lập của SAI cần được bảo đảm cả trong pháp luật và thực tiễn, gắn với quyền tiếp cận dữ liệu, chất lượng kiểm toán và trách nhiệm giải trình như chuẩn mực của INTOSAI-P10 đã đề cập.
Cuối cùng, chuyển đổi số cần hỗ trợ kiểm toán dựa trên rủi ro, cảnh báo sớm, nhưng phải đi đôi với bằng chứng đáng tin cậy và an toàn dữ liệu.
Đổi mới phương thức kiểm toán, chú trọng lĩnh vực trọng yếu
Đối với Việt Nam, yêu cầu đổi mới kiểm toán gắn liền với mục tiêu phát triển quốc gia: đến năm 2045, Việt Nam trở thành nước phát triển, thu nhập cao. Mục tiêu này đòi hỏi không chỉ huy động thêm nguồn lực, mà quan trọng hơn là quản lý và sử dụng từng nguồn lực công minh bạch, tiết kiệm và hiệu quả.
Phó Tổng Kiểm toán Nhà nước Hà Thị Mỹ Dung cho biết, để đóng góp thiết thực vào quá trình phát triển đất nước và thích ứng với bối cảnh mới, Kiểm toán Nhà nước xác định cần đổi mới toàn diện về tổ chức, phương thức hoạt động; nâng cao vị thế, vai trò và hiệu quả hoạt động trên cơ sở định hướng chiến lược, tầm nhìn dài hạn, khung khổ thể chế vững chắc, lấy công nghệ và chuyển đổi số làm động lực.
Kiểm toán Nhà nước hướng tới trở thành thiết chế độc lập, quan trọng trong nền quản trị công hiện đại, là công cụ sắc bén, hiệu quả của Đảng, Nhà nước trong kiểm soát việc quản lý, sử dụng nguồn lực công. Qua đó, bảo đảm tuân thủ pháp luật, giữ vững kỷ cương, kỷ luật; tăng cường tính minh bạch, trách nhiệm giải trình và nâng cao hiệu quả quản lý, sử dụng nguồn lực công.
Kiểm toán Nhà nước cũng hướng tới xây dựng tổ chức hoạt động uy tín, chất lượng, liêm chính, chuyên nghiệp, chuẩn mực, minh bạch và có trách nhiệm giải trình.
Nhằm thực hiện được điều này, Kiểm toán Nhà nước xác định 4 định hướng cụ thể.
Thứ nhất, hoàn thiện thể chế, bảo đảm tính độc lập, khách quan và minh bạch trong hoạt động kiểm toán; làm rõ quyền tiếp cận, kết nối, chia sẻ dữ liệu theo quy định pháp luật, trách nhiệm giải trình và việc thực hiện kiến nghị kiểm toán. Việc phân cấp, phân quyền phải gắn với kiểm soát quyền lực và giám sát thực thi.
Đồng thời, xác định độc lập phải đi đôi với chất lượng, Kiểm toán Nhà nước Việt Nam chú trọng kiểm soát chất lượng ở ba cấp: đoàn kiểm toán, đơn vị chủ trì và cấp Tổng Kiểm toán Nhà nước.
Thứ hai, đổi mới phương thức kiểm toán, chú trọng kiểm toán chính sách vĩ mô, dự án quan trọng, môi trường, công nghệ thông tin và phát triển bền vững. Kiểm toán Nhà nước thúc đẩy kiểm toán dựa trên rủi ro, nghiên cứu kiểm toán từ xa và phân tích dữ liệu thường xuyên để cảnh báo sớm.
Tùy từng nội dung kiểm toán, có thể kết hợp kiểm toán tài chính, kiểm toán tuân thủ và kiểm toán hoạt động. Mục tiêu kiểm toán không chỉ là phát hiện sai sót riêng lẻ, mà còn đánh giá tính kinh tế, hiệu lực, hiệu quả và kiến nghị tháo gỡ những điểm nghẽn mang tính hệ thống.
Thứ ba, lấy công nghệ, dữ liệu và AI làm động lực đổi mới. Kiểm toán Nhà nước Việt Nam hướng tới tái cấu trúc quy trình, nâng cao năng suất, giảm thủ tục và hạn chế ảnh hưởng đến hoạt động bình thường của đơn vị được kiểm toán. Để thực hiện mục tiêu này, cần bảo đảm dữ liệu đồng bộ, kết nối phù hợp quy định pháp luật, cùng hạ tầng số, an toàn thông tin và an ninh mạng. Tuy nhiên, công nghệ không tự tạo ra kết luận đúng; việc ứng dụng AI phải đi đôi với kiểm chứng bằng chứng, quản lý rủi ro và bảo đảm trách nhiệm của kiểm toán viên.
Thứ tư, yếu tố quyết định là con người. Kiểm toán viên cần có đạo đức nghề nghiệp, tuân thủ pháp luật, liêm chính và nền tảng chuyên môn vững vàng về đầu tư, tài chính, kế toán, kiểm toán, pháp luật; đồng thời có năng lực phân tích dữ liệu, sử dụng công nghệ số, AI và hiểu biết về chính sách vĩ mô.
Kiểm toán Nhà nước nhấn mạnh, công nghệ có thể giúp kiểm toán viên làm việc nhanh hơn, toàn diện hơn nhưng không thể thay thế xét đoán chuyên môn, sự thận trọng và trách nhiệm nghề nghiệp của kiểm toán viên.
Hai đề xuất tăng cường hợp tác giữa các cơ quan kiểm toán tối cao
Cũng tại hội thảo, Phó Tổng Kiểm toán Nhà nước Hà Thị Mỹ Dung cho rằng, các thách thức xuyên biên giới đòi hỏi các SAI tăng cường hợp tác. Kiểm toán Nhà nước Việt Nam đề xuất hai hướng hợp tác.
Thứ nhất, phát huy vai trò kết nối của INTOSAI và ASOSAI trong chia sẻ kinh nghiệm, tri thức, công nghệ, phương pháp kiểm toán và đào tạo; nghiên cứu kết nối dữ liệu phù hợp với quy định pháp luật và yêu cầu bảo mật.
Thứ hai, mở rộng hợp tác song phương, đa phương trong phát triển thể chế, nghiên cứu và kiểm toán phối hợp, nhất là trong các lĩnh vực môi trường, biến đổi khí hậu và rủi ro tài chính quốc tế. Theo Phó Tổng Kiểm toán Nhà nước, đây là cách hiện thực hóa phương châm “kinh nghiệm chung mang lại lợi ích cho tất cả” của INTOSAI.
Là thành viên của INTOSAI, ASOSAI và ASEANSAI, Kiểm toán Nhà nước Việt Nam cam kết tiếp tục tham gia tích cực, chủ động, có trách nhiệm; đồng thời trao đổi kinh nghiệm, nâng cao năng lực và phối hợp với các cơ quan kiểm toán tối cao ứng phó với những thách thức chung.
Phó Tổng Kiểm toán Nhà nước Hà Thị Mỹ Dung tin tưởng, với tầm nhìn định hướng, thể chế bảo đảm nền tảng và đổi mới biến quyết tâm thành kết quả, hoạt động kiểm toán sẽ góp phần xây dựng nền quản trị công minh bạch, nâng cao hiệu quả sử dụng nguồn lực và thúc đẩy phát triển bền vững vì người dân.