Đổi mới điểm giao dịch, nâng cao hiệu quả tín dụng chính sách
Hoạt động giao dịch tại xã, phường là phương thức đặc thù, có vai trò quan trọng trong hoạt động của Ngân hàng Chính sách xã hội (NHCSXH). Qua nhiều năm triển khai, điểm giao dịch đã trở thành địa chỉ quen thuộc của người nghèo và các đối tượng chính sách. Trước yêu cầu chuyển đổi số, hoạt động của điểm giao dịch cần tiếp tục được đổi mới theo hướng giữ vững nguyên tắc “gần dân, sát dân”, từng bước hình thành mô hình điểm giao dịch hiện đại, linh hoạt và kết nối số.
Điểm giao dịch - Dấu ấn đặc thù của NHCSXH
Ngay từ những năm đầu hoạt động, NHCSXH đã xác định giao dịch trực tiếp tại cơ sở là giải pháp quan trọng để đưa nguồn vốn tín dụng ưu đãi đến người nghèo và các đối tượng chính sách, nhất là tại khu vực nông thôn, miền núi, vùng sâu, vùng xa. Thay vì chỉ thực hiện giao dịch tại trụ sở, NHCSXH chủ động tổ chức các phiên giao dịch ngay tại địa bàn dân cư theo lịch cố định, công khai. Phương thức này phù hợp với đặc thù của tín dụng chính sách, giúp người dân giảm thời gian, chi phí đi lại và thuận lợi hơn trong tiếp cận các chương trình tín dụng ưu đãi.
Đến tháng 9/2026, toàn hệ thống NHCSXH có 9.964 Điểm giao dịch tại 3.319 xã, phường, đặc khu, tổ chức bình quân 9.964 phiên giao dịch mỗi tháng; phục vụ hơn 6,7 triệu hộ nghèo và các đối tượng chính sách đang còn dư nợ, cùng hơn 165 nghìn Tổ tiết kiệm và vay vốn. Quy mô này cho thấy Điểm giao dịch đã trở thành một cấu phần quan trọng trong phương thức hoạt động của NHCSXH.
Là nét đặc trưng riêng có của NHCSXH, Điểm giao dịch giữ vai trò trực tiếp trong tổ chức thực hiện tín dụng chính sách tại cơ sở. Tại Huế, trong 8 tháng năm 2026, trên 99,7% doanh số giải ngân, thu nợ, thu lãi được thực hiện tại Điểm giao dịch, tương đương tỷ lệ của toàn hệ thống.
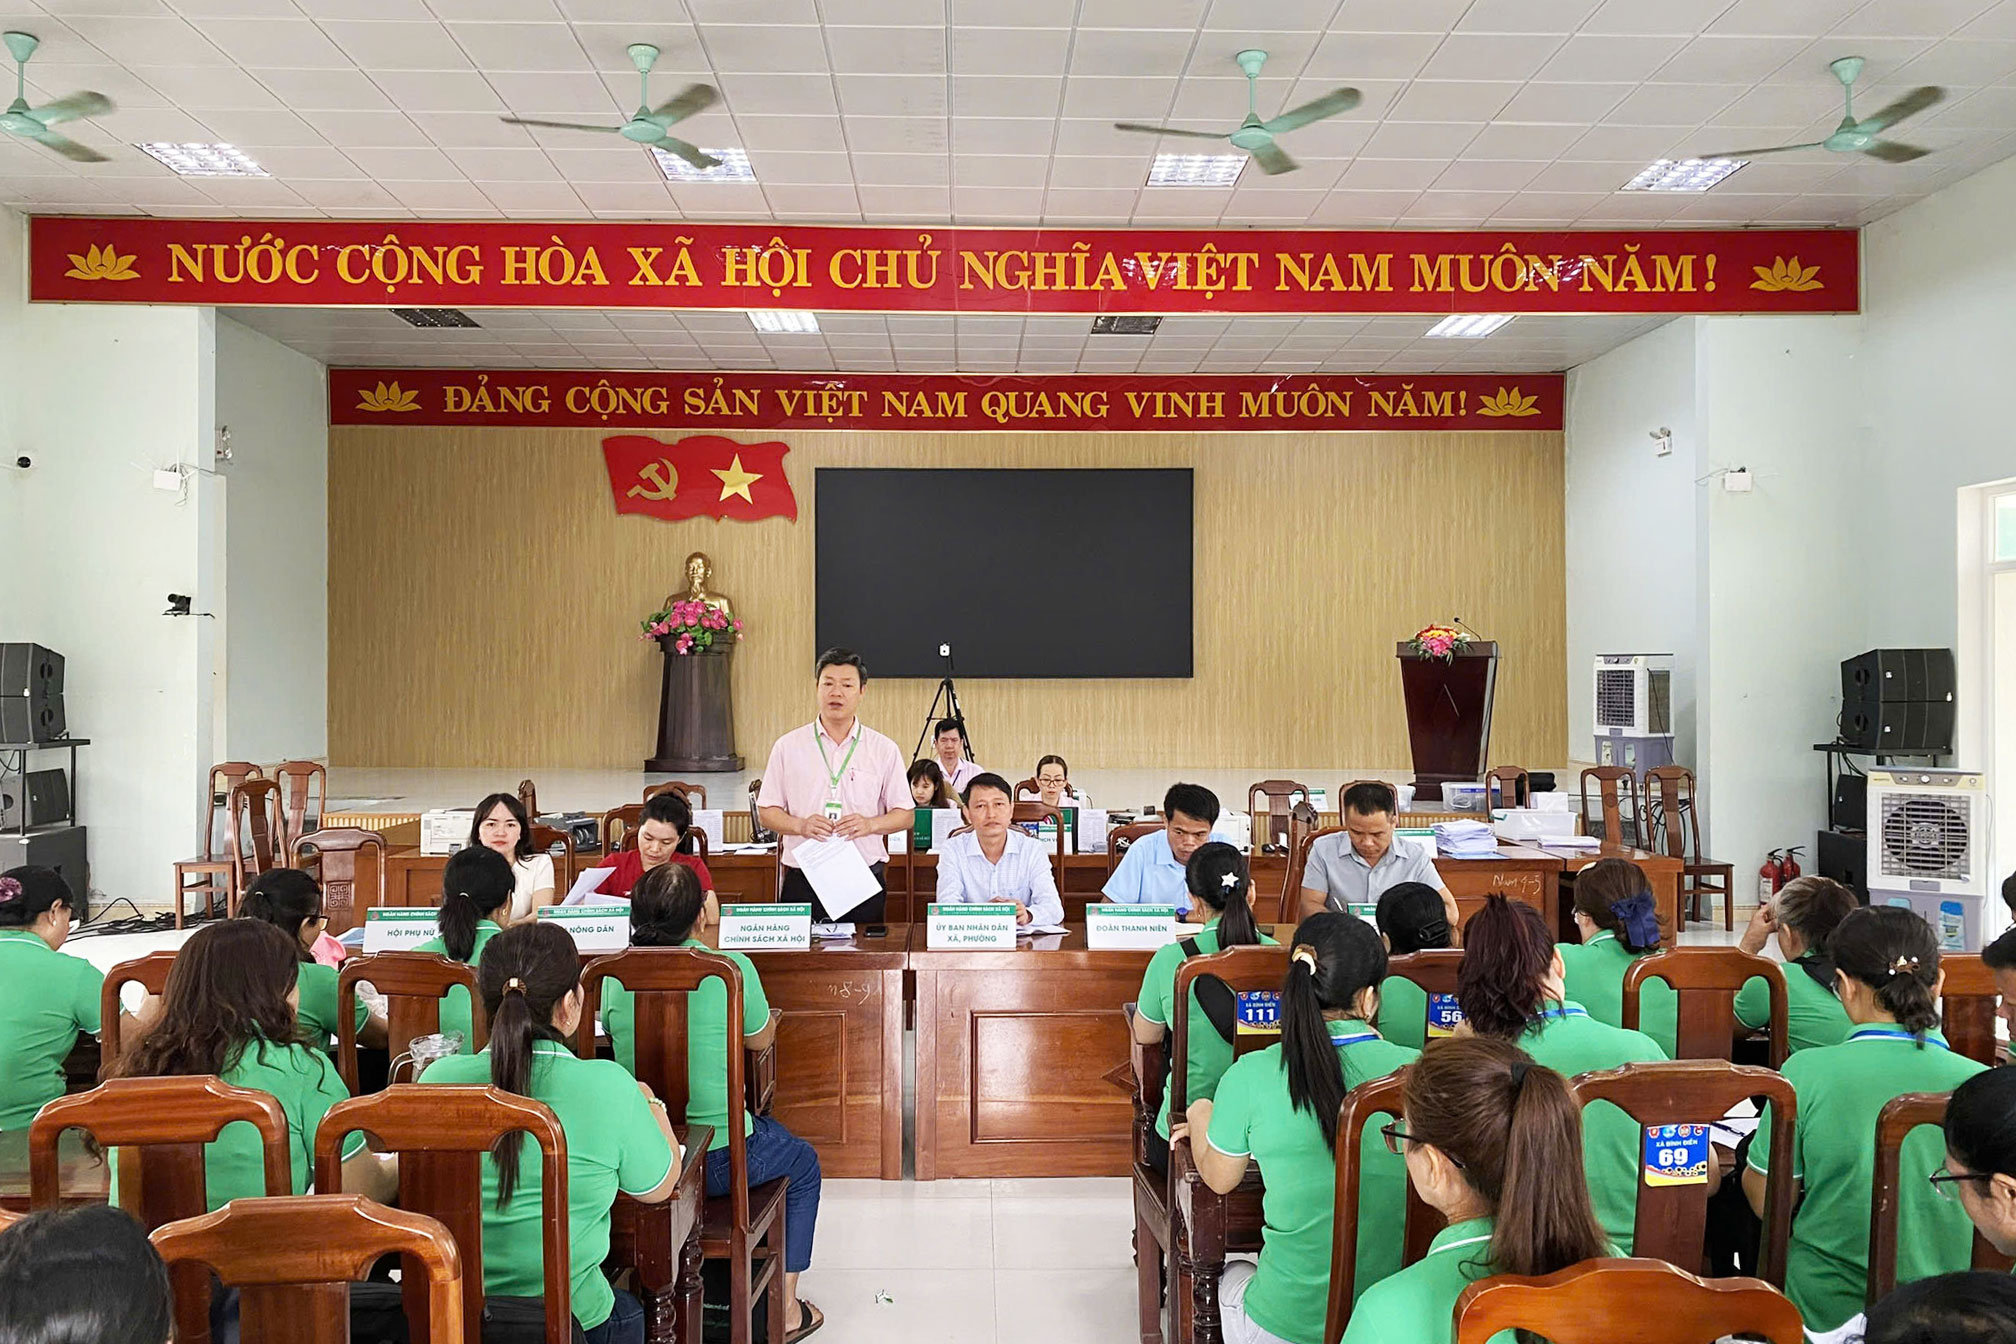
Hiệu quả của Điểm giao dịch không chỉ thể hiện qua khối lượng nghiệp vụ được thực hiện mà còn ở khả năng đưa chính sách tín dụng đến với người dân. Tại đây, người dân có thể vay vốn, trả nợ, trả lãi, gửi tiền tiết kiệm, đồng thời được hướng dẫn, giải đáp các vấn đề liên quan đến chính sách tín dụng. Vì vậy, Điểm giao dịch không đơn thuần là nơi thực hiện các nghiệp vụ ngân hàng mà còn là một mắt xích quan trọng trong tổ chức thực hiện tín dụng chính sách tại cơ sở.
Nơi chính sách được đưa vào cuộc sống
Nếu tín dụng chính sách là công cụ quan trọng để giảm nghèo bền vững, tạo việc làm, bảo đảm an sinh xã hội và phát triển kinh tế - xã hội, thì điểm giao dịch chính là một trong những "địa chỉ" trực tiếp đưa chính sách đến với người dân. Trong bối cảnh chuyển đổi số mạnh mẽ, hoạt động của các điểm giao dịch cũng cần được đổi mới.
Trước hết, cần từng bước đẩy mạnh giải ngân, thu nợ, thu lãi qua tài khoản và các phương thức tự động, qua đó, giảm giao dịch tiền mặt, nâng cao tính an toàn, minh bạch và thuận tiện. Trên cơ sở dữ liệu khoản vay, hệ thống có thể cung cấp dịch vụ thông báo, nhắc lịch và hỗ trợ thanh toán tự động. Người vay nhờ đó chủ động hơn trong thực hiện nghĩa vụ trả nợ, trả lãi, trong khi NHCSXH có điều kiện quản lý dòng tiền và kiểm soát chất lượng tín dụng hiệu quả hơn.
Về lộ trình chuyển đổi, NHCSXH đã từng bước hiện đại hóa phương thức phục vụ khách hàng. Từ dịch vụ SMS đối chiếu số dư, thông báo nợ đến hạn triển khai năm 2018, đến VBSP SmartBanking từ tháng 3/2023 và gần đây là chuyển tiền nhanh NAPAS 247, thanh toán bằng mã VietQR. Đây là nền tảng để NHCSXH tiếp tục đẩy mạnh giải ngân, thu nợ, thu lãi qua tài khoản.
Cùng với đó, số hóa dữ liệu cần được đẩy mạnh để nâng cao hiệu quả quản trị khoản vay. Việc kết nối thông tin khách hàng, khoản vay và lịch trả nợ, trả lãi sẽ giúp NHCSXH từng bước xây dựng công cụ cảnh báo sớm nguy cơ nợ quá hạn, chủ động nhắc khách hàng thực hiện nghĩa vụ và hỗ trợ cán bộ tín dụng trong quản lý, kiểm tra, tư vấn sử dụng vốn. Qua đó, từng bước chuyển từ quản lý dựa trên giao dịch sang quản trị dựa trên dữ liệu, nâng cao năng suất, chất lượng quản trị và khả năng kiểm soát rủi ro.
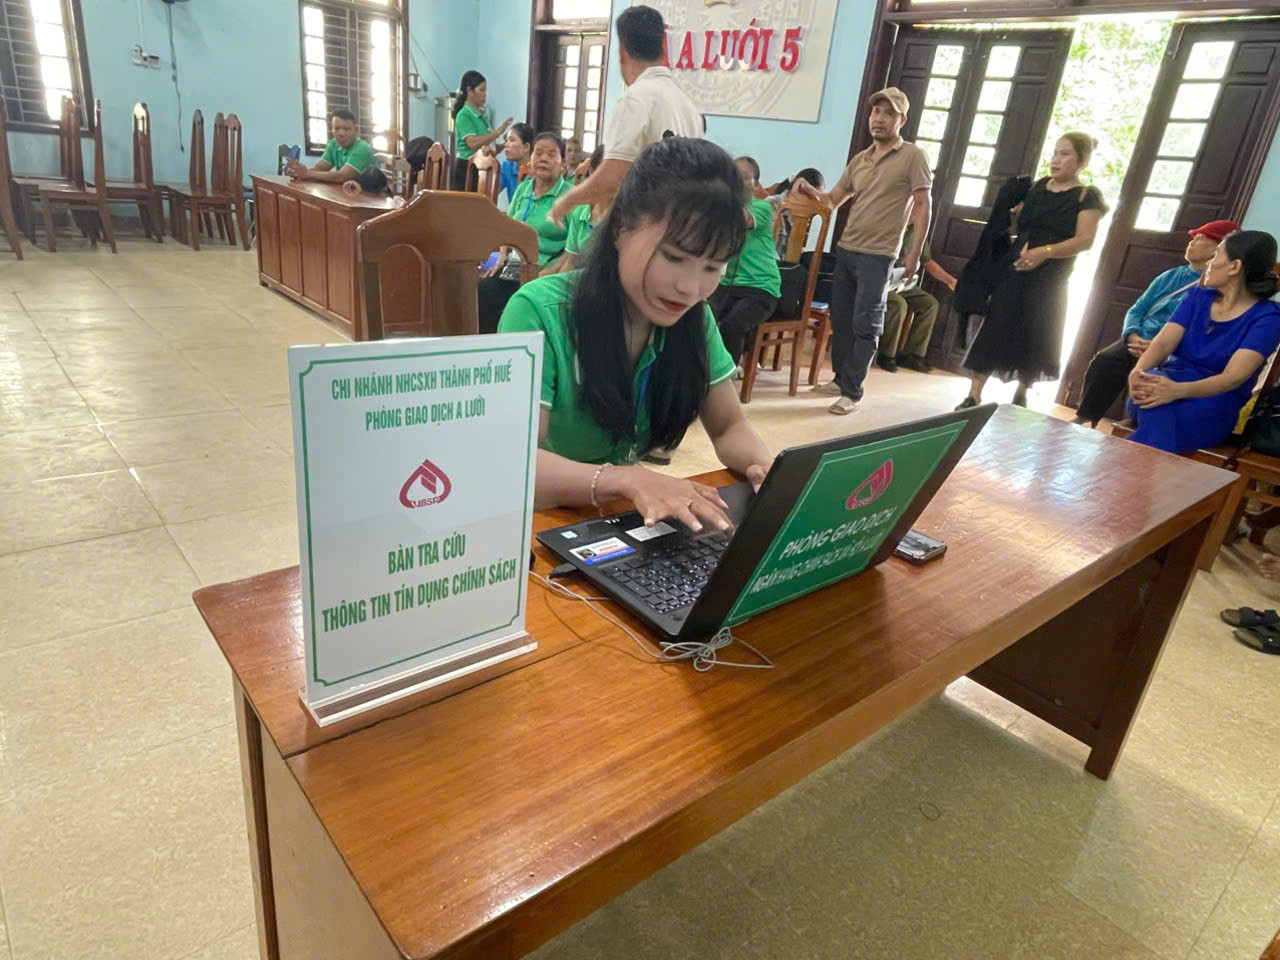
Tuy nhiên, chuyển đổi số trong tín dụng chính sách phải được thực hiện phù hợp với đặc điểm khách hàng. Một bộ phận người nghèo, người cao tuổi, người dân ở vùng khó khăn hoặc còn hạn chế về kỹ năng số có thể gặp khó khăn khi tiếp cận các phương thức giao dịch mới. Vì vậy, nếu chỉ chuyển giao dịch từ trực tiếp sang trực tuyến mà thiếu cơ chế hỗ trợ sẽ có nguy cơ tạo ra khoảng cách trong tiếp cận chính sách.
Thực tế tại Chi nhánh NHCSXH thành phố Huế cho thấy, tại các xã miền núi, vùng sâu, vùng xa như A Lưới, Khe Tre, Nam Đông… nhiều khách hàng còn hạn chế về thiết bị và kỹ năng số. Vì vậy, việc mở rộng giao dịch qua tài khoản cần có lộ trình, gắn với hướng dẫn trực tiếp, tránh áp dụng đồng loạt. Chuyển đổi số cần lấy người dân làm trung tâm, bảo đảm mọi đối tượng đều có thể tiếp cận chính sách. Theo đó, cán bộ tại Điểm giao dịch vừa thực hiện nghiệp vụ, vừa hỗ trợ khách hàng tiếp cận và sử dụng các dịch vụ ngân hàng số.
Từ đó, Điểm giao dịch xã có thể được định hình với 3 chức năng: giao dịch ngân hàng, phục vụ và truyền thông chính sách, kết nối số. Không chỉ là nơi thực hiện giao dịch, đây còn là điểm kết nối NHCSXH với chính quyền, các tổ chức chính trị - xã hội, Tổ tiết kiệm và vay vốn và người dân trên cả môi trường trực tiếp và số. Đây cũng là cơ sở để rà soát, sắp xếp mạng lưới Điểm giao dịch và kiện toàn Tổ tiết kiệm và vay vốn theo Quyết định số 70/QĐ-HĐQT, hướng tới mô hình linh hoạt, hiệu quả, thích ứng với chuyển đổi số nhưng vẫn giữ vững mục tiêu phục vụ người nghèo và các đối tượng chính sách.
Trong giai đoạn mới, hoạt động giao dịch xã cần kết hợp hiệu quả giữa giao dịch trực tiếp và giao dịch số, vừa giữ vững phương châm "gần dân, sát dân", vừa ứng dụng công nghệ để nâng cao chất lượng phục vụ và hiệu quả quản trị. Giữ vững "điểm giao dịch gần dân", từng bước xây dựng "điểm kết nối số" là hướng đi phù hợp để người dân tiếp cận tín dụng chính sách thuận lợi, an toàn, minh bạch hơn, đồng thời phát huy hiệu quả nguồn vốn trong giảm nghèo, tạo việc làm và bảo đảm an sinh xã hội.