Ấn Độ dùng chính sách thuế để khuyến khích thanh toán số
Kể từ khi được ban hành cho tới nay, Luật Thuế thu nhập năm 2025 của Ấn Độ đã đưa ra ưu đãi về thuế cho những người kinh doanh có phần lớn doanh thu đến từ thanh toán điện tử. Tuy nhiên, để được hưởng ưu đãi, người nộp thuế vẫn phải tự tính toán và chứng minh tỷ lệ giao dịch số của mình.
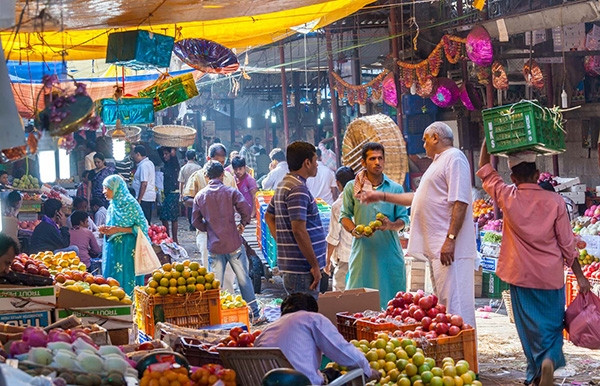
Từ ngày 1/4/2026, Luật Thuế thu nhập năm 2025 của Ấn Độ chính thức có hiệu lực, thay thế Luật Thuế thu nhập năm 1961. Một trong những điểm đáng chú ý của luật mới là chính sách khuyến khích các hộ kinh doanh, thương nhân và người hành nghề chuyên môn sử dụng phương thức thanh toán điện tử.
Theo Điều 58, nếu hơn 95% khoản thu của người kinh doanh được thực hiện bằng phương thức kỹ thuật số, người đó có thể được áp dụng mức lợi nhuận tính thuế thấp hơn, đồng thời được hưởng ngưỡng doanh thu cao hơn so với trường hợp chủ yếu nhận tiền mặt. Cụ thể, mức lợi nhuận ấn định được giảm từ 8% xuống 6%, trong khi ngưỡng doanh thu được nâng từ 2 crore rupee (209.000 USD) lên 3 crore rupee (314.000 USD). Đây là cách Ấn Độ sử dụng chính sách thuế để khuyến khích người kinh doanh chuyển từ giao dịch tiền mặt sang thanh toán điện tử, qua đó từng bước đưa hoạt động kinh doanh vào khu vực chính thức và minh bạch hơn.
Ưu đãi thuế đi cùng yêu cầu tự kê khai
Vấn đề nằm ở chỗ, dù giao dịch điện tử đã để lại đầy đủ dấu vết trên hệ thống ngân hàng và nền tảng thanh toán, người kinh doanh vẫn phải tự xác định xem mình có đáp ứng điều kiện “trên 95% khoản thu là giao dịch số” hay không. Nói cách khác, Nhà nước đã có dữ liệu, nhưng người nộp thuế vẫn phải tự tổng hợp dữ liệu đó. Điều này có thể không gây nhiều khó khăn đối với những doanh nghiệp có kế toán chuyên nghiệp. Nhưng với các cửa hàng nhỏ, hộ kinh doanh hoặc người kinh doanh cá thể, việc rà soát hàng nghìn giao dịch trong cả năm để tính tỷ lệ thanh toán điện tử có thể là công việc đáng kể.
Một khảo sát năm 2026 đối với các doanh nghiệp nhỏ tại Bengaluru cho thấy các hoạt động liên quan đến tuân thủ quy định có thể tiêu tốn khoảng 3-5% thu nhập hằng năm. Chi phí này càng đáng chú ý đối với những cơ sở kinh doanh không có nhân viên kế toán riêng. Trong khi đó, chính những doanh nghiệp nhỏ này lại là nhóm mà chính sách mới muốn khuyến khích sử dụng thanh toán số.
Ấn Độ hiện sở hữu hệ thống thanh toán kỹ thuật số có quy mô rất lớn. Trong đó, Hệ thống thanh toán hợp nhất (UPI) cho phép người dân và doanh nghiệp thực hiện các giao dịch điện tử nhanh chóng thông qua ngân hàng và các ứng dụng thanh toán. Các giao dịch này đều để lại dữ liệu trong hệ thống ngân hàng và Tổng công ty Thanh toán quốc gia Ấn Độ (NPCI), đơn vị vận hành hạ tầng UPI. Trên thực tế, các cơ quan quản lý Ấn Độ đã sử dụng những dữ liệu này cho công tác quản lý thuế.
Năm 2024, cơ quan thuế thương mại bang Karnataka đã đối chiếu dữ liệu giao dịch UPI với thông tin đăng ký thuế hàng hóa và dịch vụ (GST). Qua đó, cơ quan chức năng phát hiện một số hộ kinh doanh nhỏ như người bán rau, tiệm bánh, quán trà có doanh thu kỹ thuật số vượt ngưỡng phải đăng ký thuế nhưng bản thân người kinh doanh không biết. Điều này cho thấy dữ liệu thanh toán điện tử hoàn toàn có thể được sử dụng để xác định quy mô hoạt động kinh doanh. Tuy nhiên, dữ liệu hiện được khai thác nhiều hơn cho mục đích phát hiện và kiểm tra, thay vì hỗ trợ người nộp thuế thực hiện nghĩa vụ.
Kinh nghiệm kết nối dữ liệu của Ấn Độ
Một số hệ thống hiện hành cho thấy việc kết nối dữ liệu giữa các cơ quan nhà nước là khả thi. Chẳng hạn, cổng đăng ký Udyam dành cho doanh nghiệp siêu nhỏ, nhỏ và vừa có thể tự động lấy thông tin về vốn đầu tư và doanh thu từ cơ quan thuế thu nhập và hệ thống GSTN để phục vụ việc phân loại doanh nghiệp. Điều này cho thấy các cơ quan quản lý đã có kinh nghiệm sử dụng dữ liệu từ nhiều hệ thống khác nhau, thay vì yêu cầu người dân cung cấp lại những thông tin mà Nhà nước đã có. Vấn đề hiện nay là cách tiếp cận này chưa được áp dụng đầy đủ đối với chính sách ưu đãi thuế dành cho giao dịch số.
Trong kỳ họp Quốc hội tháng 8/2026, nghị sĩ Praveen Khandelwal đã đặt câu hỏi với Bộ Tài chính về các biện pháp hỗ trợ thương nhân nhỏ tại những khu thương mại như Chandni Chowk khi chuyển sang thực hiện luật thuế mới. Bộ Tài chính cho biết chương trình PRARAMBH 2026 đã tổ chức 304 chương trình tuyên truyền, phát hành 175.000 tờ tài liệu bằng 12 ngôn ngữ và triển khai chatbot trí tuệ nhân tạo “Kar Saathi”. Những hoạt động này giúp người dân hiểu hơn về quy định mới. Tuy nhiên, tuyên truyền và hỗ trợ thực hiện là hai vấn đề khác nhau. Người kinh doanh có thể biết rằng mình được giảm mức lợi nhuận tính thuế từ 8% xuống 6% nếu có hơn 95% khoản thu bằng phương thức số. Nhưng nếu người đó vẫn phải tự kiểm tra từng khoản thu để chứng minh tỷ lệ 95%, thì gánh nặng thủ tục vẫn còn.
Chính vì vậy, một hướng được đề xuất là xây dựng hệ thống kết nối dữ liệu giữa UPI, ngân hàng và cơ quan thuế, qua đó tạo ra các bản tổng hợp doanh thu phục vụ việc kê khai thuế. Theo cách này, người kinh doanh đồng ý tham gia có thể được cung cấp một bản tổng hợp doanh thu kỹ thuật số dựa trên dữ liệu đã được xác thực. Người nộp thuế vẫn là người chịu trách nhiệm cuối cùng về thông tin khai báo, nhưng không phải tự mình cộng và phân loại hàng nghìn giao dịch. Giải pháp này có thể được triển khai trước dưới dạng chương trình thí điểm với số lượng người tham gia giới hạn. Cơ quan quản lý có thể qua đó kiểm tra chất lượng dữ liệu, khả năng kết nối giữa các hệ thống và mức độ giảm chi phí tuân thủ trước khi mở rộng.
Tuy nhiên, nhiều ý kiến cho rằng, việc kết nối dữ liệu thanh toán với dữ liệu thuế cũng cần đi kèm các biện pháp bảo vệ quyền riêng tư. Không nhất thiết phải chuyển toàn bộ thông tin của từng giao dịch cho cơ quan thuế. Có thể nghiên cứu chỉ chia sẻ những thông tin tổng hợp cần thiết để xác định doanh thu và điều kiện hưởng ưu đãi. Việc sử dụng dữ liệu cũng cần dựa trên sự đồng ý của người dân, đúng mục đích và có cơ chế giám sát độc lập.